Huang Nvidia menghibahkan US$51 juta pada 2016. Trust keluarganya menerima US$10,7 miliar
Dokumen pelaporan menunjukkan bahwa pada 18 Maret 2026 dua trust berjangka sepuluh tahun yang didirikan Jensen dan Lori Huang berakhir dan menyerahkan 58.962.602 saham Nvidia, sekitar US$10,7 miliar pada hari itu, kepada sebuah trust keluarga yang tidak dapat dicabut. Saham itu bernilai sekitar US$51 juta saat dimasukkan pada Maret 2016. Tanggalnya ditetapkan sepuluh tahun lalu, bukan tahun ini. Bagaimana jika ini terjadi di Singapura?
Baca dalam bahasa: EN · 简体 · 繁體 · ไทย · ID
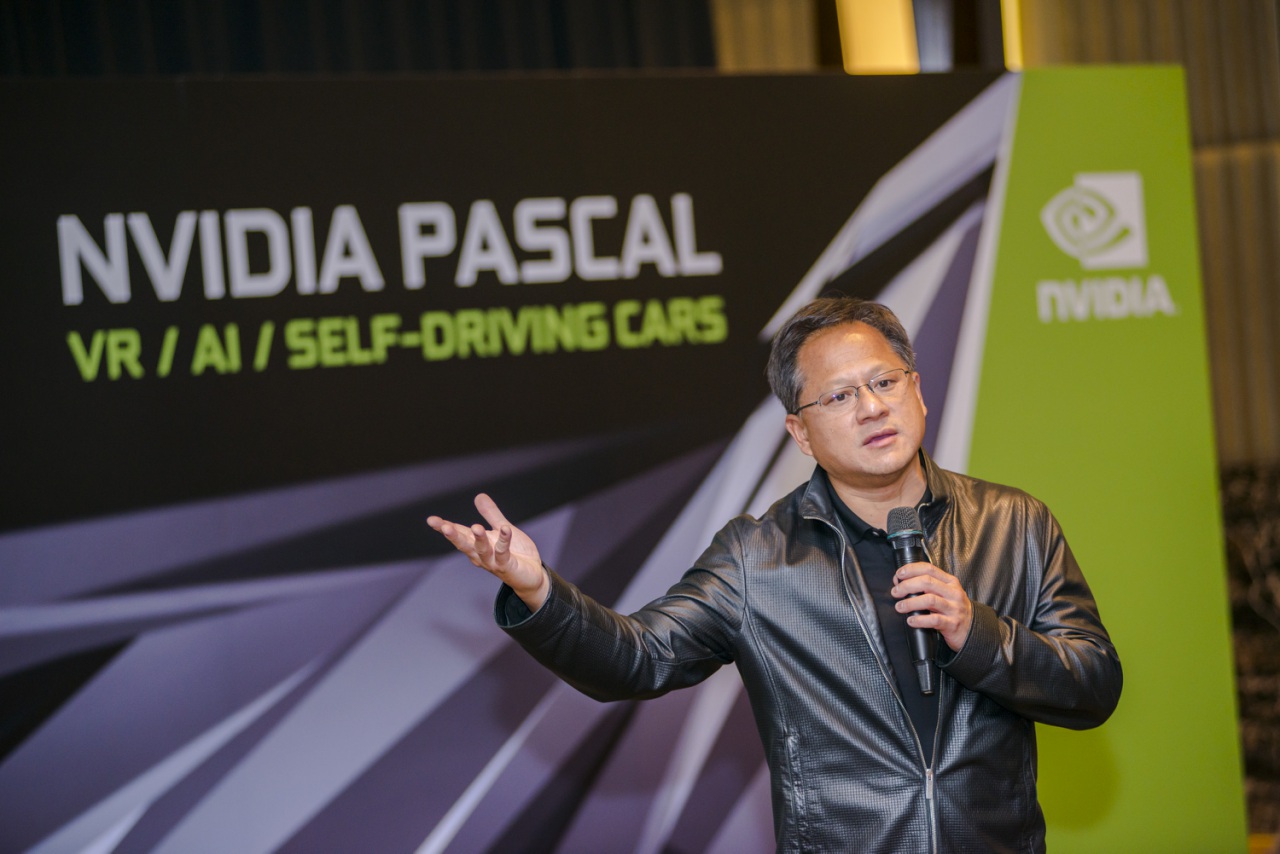

Pendiri perusahaan cip dan istrinya memindahkan hampir 59 juta saham ke trust keluarga, delapan bulan sebelum ia mundur pada November 2026
Pada 16 November 2026 Barron's melaporkan, dari dokumen pelaporan pasar modal AS, bahwa Jensen Huang, salah satu pendiri Nvidia, dan istrinya, Lori, memindahkan hampir 59 juta saham Nvidia ke sebuah trust keluarga yang tidak dapat dicabut pada Maret. Itu sekitar delapan bulan sebelum ia mundur sebagai direktur utama pada 11 November. Barron's menaksir nilainya lebih dari US$10,5 miliar pada hari pemindahan. Kami tidak dapat membuka Barron's sendiri. Kami membaca laporannya sebagaimana dimuat Anue pada 17 November dan The Standard pada 18 November, lalu membaca dokumen aslinya.
Dua trust berakhir pada hari yang sama di bulan Maret dan menyerahkan 58.962.602 saham, sekitar US$10,73 miliar, ke trust ketiga yang ikut dikelola sang pendiri
Dokumen itu adalah Form 4 yang diajukan pada 20 Maret 2026. Isinya: pada 18 Maret dua trust, The Lori Lynn Huang 2016 Annuity Trust II dan The Jen-Hsun Huang 2016 Annuity Trust II, masing-masing menyerahkan 29.481.301 saham kepada The Huang Irrevocable Remainder Trust 'pada saat berakhirnya' trust itu. Jumlahnya 58.962.602 saham. Dokumen yang sama menghargai saham yang ditahan untuk pajak hari itu sebesar US$181,93, sehingga nilai pemindahan sekitar US$10,73 miliar (hitungan kami). Trust penerima, bertanggal 19 Februari 2016, memegang 109.040.602 saham sesudahnya. Dokumen itu menyebut Huang sebagai 'salah satu trustee'.
Pada Maret 2016 pasangan itu menghibahkan saham senilai sekitar US$51 juta, secuil dari perusahaan yang saat itu dikenal lewat cip gim
Ujung lain cerita ini adalah Form 4 yang diajukan pada 18 Maret 2016. Pada 16 Maret 2016 living trust pasangan itu menghibahkan 3.078.820 saham kepada empat trust anuitas baru, masing-masing 769.705 saham, dua atas nama tiap pasangan. Saham yang ditahan hari itu dihargai US$33,10. Jadi dua trust yang berakhir tahun ini berawal dengan saham senilai sekitar US$51 juta (hitungan kami; angka Barron's sama). Sejak itu Nvidia memecah sahamnya satu banding empat dan satu banding sepuluh, sehingga 769.705 saham tiap trust menjadi 30.788.200.
Pemberi menerima kembali pembayaran tetap selama sepuluh tahun, sehingga kantor pajak menilai hibahnya tahun 2016 hampir nol
Pengacara Amerika menyebut struktur ini grantor retained annuity trust (GRAT). Pemberi memasukkan saham dan menerima kembali pembayaran tetap selama jumlah tahun tertentu. Sisanya menjadi milik keluarga. Menurut pasal 2702 Internal Revenue Code AS, hibah kena pajak adalah nilai yang dimasukkan dikurangi nilai pembayaran yang ditahan, dihitung dengan suku bunga yang diumumkan otoritas pajak setiap bulan. Untuk Maret 2016 suku bunga itu 1,8%. Jika pembayarannya cukup besar, hibah dinilai hampir nol. Begitulah Anue, mengutip Barron's, menggambarkan rancangan ini; akta trustnya tidak dipublikasikan.
Pasangan itu bertaruh sepuluh tahun padahal pengacara menyarankan dua atau empat, dan sahamnya naik sekitar 220 kali sebelum jangka berakhir
Taruhan ini bisa gagal dengan dua cara. Jika saham tumbuh lebih lambat daripada suku bunga resmi, tidak ada yang tersisa bagi keluarga. Dan jika pemberi meninggal dalam jangka waktu itu, peraturan Departemen Keuangan AS memasukkan sebagian atau seluruh trust ke dalam harta peninggalannya yang kena pajak. Pengacara yang dikutip Barron's mengatakan jangka dua atau empat tahun adalah lazim dan sepuluh tahun jarang. Keluarga Huang mendirikan dua trust empat tahun dan dua trust sepuluh tahun. Selama sepuluh tahun itu harga saham Nvidia naik sekitar 220 kali (hitungan kami dari kedua dokumen).
Sang pendiri mengeluarkan US$10,73 miliar dari harta peninggalannya, dan pajak federal 40% kehilangan hingga US$4,3 miliar atas saham itu
Pajak warisan federal AS bertarif tertinggi 40%, dan pembebasan untuk kematian pada 2026 adalah US$15 juta per orang. Seorang pengacara warisan di Boston mengatakan kepada Barron's bahwa pengaturan ini membuat kekayaan tersebut berpindah tanpa pajak itu. Dengan tarif 40%, US$10,73 miliar yang tetap berada dalam harta kena pajak akan menanggung sekitar US$4,3 miliar (hitungan kami, dan batas atas: bagian untuk pasangan atau amal tidak dipajaki). Dokumen itu tidak menyebut penerima manfaat. Nvidia dan yayasan keluarga tidak menjawab Barron's. Pada penutupan 16 November saham itu bernilai sekitar US$9,2 miliar, menurut The Standard.
Judul berita di Taipei menyebut pemindahan Maret itu tepat waktu, tetapi dokumen sang pendiri sendiri menunjukkan tanggalnya dikunci sejak 2016
Beberapa judul berita di Taiwan dan Hong Kong menyebut pemindahan Maret itu tepat waktu, karena terjadi sebelum peristiwa November. Dokumen pelaporan tidak mendukung pembacaan itu. Tanggal berakhirnya ditetapkan pada Maret 2016 oleh jangka sepuluh tahun, dan Form 4 menyatakan saham berpindah 'pada saat berakhirnya' tiap trust. Komentar kami No. 52 dan No. 55 membahas jabatan trustee bersama pasangan itu atas living trust mereka dan pengunduran diri Huang.
- 1SEC Form 4, Jen-Hsun Huang, filed 20 Mar 2026 (18 Mar 2026: 29,481,301 shares from each of two 2016 annuity trusts to The Huang Irrevocable Remainder Trust u/a/d 19 Feb 2016 'upon termination'; 109,040,602 shares held after; shares withheld at US$181.93), read on EDGAR 18 Nov 2026
- 2SEC Form 4, Jen-Hsun Huang, filed 18 Mar 2016 (16 Mar 2016: 3,078,820 shares given by the living trust to four 2016 annuity trusts, 769,705 each; shares withheld at US$33.10), read on EDGAR 18 Nov 2026
- 3Anue (鉅亨網), 17 Nov 2026, compiled from Barron's: 黃仁勳卸任前8個月 逾105億美元輝達股票轉入家族信託 (more than US$10.5bn; about US$51m in 2016; two four-year and two ten-year trusts; lawyers' comments; no reply from Nvidia or the foundation)
- 4The Standard (Hong Kong), 18 Nov 2026: Huang moved nearly 59 million Nvidia shares into family trusts before stepping down (about US$9.2bn on the 16 Nov close)
- 526 U.S. Code s2702 (a retained interest that is a qualified interest is valued under s7520; a right to fixed amounts payable at least annually is a qualified interest), read on Cornell LII 18 Nov 2026
- 6IRS, Section 7520 interest rates for prior years (March 2016: 1.8%, Rev. Rul. 2016-7)
- 726 CFR s20.2036-1(c)(2) (a grantor who dies holding a retained annuity: the part of the trust needed to produce the annuity is included in the gross estate), read on Cornell LII 18 Nov 2026
- 8IRS, Estate tax (basic exclusion US$15,000,000 for deaths in 2026) and 26 U.S. Code s2001(c) (top rate 40%)
- 9IRAS, Estate Duty ('Estate Duty has been removed for deaths on and after 15 February 2008'), read 18 Nov 2026
- 10IRAS, Stamp duty: buying or acquiring shares (0.2% of the price or value; payable on a gift, including a voluntary declaration of trust and settlement, where beneficial interest changes; page last updated 28 Jan 2026)
- 11Taiwan, Estate and Gift Tax Act arts 3, 5-1, 10-2 and 19 (as amended 11 Sep 2026), read on law.moj.gov.tw 18 Nov 2026
- 12Trustees Act 1967 s90(5) (a trust is not invalid only because the settlor reserves powers of investment or asset management), read on Singapore Statutes Online as at 18 Nov 2026
Seorang pendiri menghibahkan saham selagi nilainya US$51 juta, dan pertumbuhan sepuluh tahun jatuh di luar harta kena pajaknya
Hibah dipajaki menurut nilainya pada hari diberikan. Keluarga Huang memberi ketika sahamnya bernilai sekitar US$51 juta, dan hukum mengizinkan mereka menilai hibah itu hampir nol. Pertumbuhan sepuluh tahun sesudahnya terjadi di luar harta peninggalan mereka. Itulah seluruh mekanismenya. Bentuk trustnya khas Amerika. Soal waktunya berlaku di mana saja.
Kebanyakan pendiri memegang setiap saham sampai usaha besar dan mereka tua, lalu membayar pajak atas nilai yang sudah tumbuh penuh
Kebanyakan pendiri melakukan sebaliknya. Mereka memegang semuanya selagi usaha masih kecil, dan baru mulai merencanakan ketika usaha sudah besar dan mereka sudah tua. Saat itu setiap saham lebih mahal untuk diberikan, pajak dihitung atas nilai hari ini, dan setiap aturan yang mensyaratkan pemberi hidup beberapa tahun lagi menjadi taruhan yang lebih berat.
Pasangan itu melepas saham sebelum tahu nilainya, dan tidak bisa mengambil kembali US$10 miliar yang kemudian terwujud
Hibah dini punya harganya sendiri. Hibah itu tidak dapat dicabut. Pasangan itu tidak dapat mengambil kembali sahamnya ketika nilainya menjadi US$10 miliar, dan kini tidak dapat berubah pikiran tentang siapa penerima manfaatnya. Seorang pendiri mendapat penilaian rendah hanya dengan melepas sebelum ia tahu seberapa besar yang ia lepas.
Di Singapura hibah yang sama tidak memerlukan taruhan sepuluh tahun: bea warisan sudah dihapus untuk kematian pada atau setelah 15 Februari 2008 dan tidak ada pajak hibah, sehingga trust biasa yang tidak dapat dicabut menyelesaikannya pada hari ditandatangani; yang tidak dapat dilakukan Singapura adalah mematikan pajak negara asal pemberi.
Pendiri Amerika menaruh trustee di Singapura dan tidak menghemat apa pun, karena Washington memajaki harta warganya di seluruh dunia
Mulai dari apa yang tidak dapat diubah Singapura. Bapak dan Ibu Huang adalah warga Amerika yang tinggal di California, dan pajak warisan AS berlaku bagi setiap warga negara atau penduduk, di mana pun aset atau trustee berada. Trust Singapura tidak akan mengeluarkan satu dolar pun dari jangkauannya. Struktur yang mereka pakai adalah jawaban Amerika atas pajak Amerika. Bacalah yang berikut sebagai keluarga yang sama dengan Singapura sebagai rumahnya, bukan sebagai jalan memutar dari Washington.
Pendiri Singapura meneken satu akta trust dan sahamnya keluar dari harta peninggalannya hari itu juga, tanpa menunggu sepuluh tahun dan tanpa pajak
Aturan pertama: di Singapura tidak ada pajak yang harus dikalahkan dengan taruhan. IRAS menyatakan bea warisan (estate duty) telah dihapus untuk kematian pada dan setelah 15 Februari 2008, dan Singapura tidak punya pajak hibah. Pendiri yang menempatkan saham dalam trust yang tidak dapat dicabut untuk anak-anaknya mengeluarkan saham itu dari harta peninggalannya hari itu juga. Ia tidak butuh anuitas, suku bunga resmi, atau syarat bahwa ia hidup melewati suatu jangka waktu. Dari sisi pajak saja, struktur sepuluh tahun tidak ada gunanya di sini.
Keluarga yang menghibahkan saham Singapura saat bernilai US$51 juta membayar bea meterai sekitar US$102.000, bukan US$21,5 juta kelak
Yang dipungut Singapura adalah bea meterai, dan bea ini pun menghargai waktu yang sama. Halaman IRAS tentang perolehan saham, terakhir diperbarui 28 Januari 2026, menetapkan bea 0,2% dari harga atau nilai saham. Halaman itu mencantumkan hibah, termasuk pernyataan trust sukarela atau settlement, sebagai objek bea bila kepentingan manfaatnya berpindah. Atas saham Singapura senilai US$51 juta, beanya sekitar US$102.000. Atas US$10,73 miliar, sekitar US$21,5 juta (hitungan kami). Lebih awal tetap lebih murah, bahkan ketika tarifnya kecil.
Seorang ayah Taiwan meneken trust untuk anak-anaknya dengan trustee Singapura, dan Taipei tetap menagih pajak hibah hingga 20% hari itu
Aturan kedua: pajak yang menentukan adalah pajak negara asal pemberi, dan bagi pembaca kami di Taiwan pajak itu dikenakan saat penandatanganan. Menurut pasal 5-1 Undang-Undang Pajak Warisan dan Hibah Taiwan, trust yang penerima manfaatnya bukan settlor diperlakukan sebagai hibah dari settlor kepada penerima manfaat itu. Pasal 3 menjangkau hibah harta di mana pun di dunia oleh warga negara yang biasa tinggal di Taiwan, dan pasal 19 menetapkan tarif 10%, 15% dan 20%. Trustee di Singapura tidak mengubah semua itu selama settlor tinggal di Taiwan.
Hukum pajak Taiwan memuat pengurangan yang sama, tetapi kementerian keuangan menutup skema dividen serupa pada 2011
Undang-undang Taiwan bahkan memuat hitungan yang dipakai keluarga Huang. Pasal 10-2 butir 4 menilai hak atas sisa setelah pembayaran berkala tetap sebesar nilai pasar harta dikurangi nilai kini pembayaran itu, didiskonto dengan suku bunga deposito tetap satu tahun kantor pos. Apakah sebuah keluarga dapat mengandalkannya untuk saham pendiri adalah pertanyaan bagi konsultan pajak Taiwan. Kementerian Keuangan menutup satu rancangan yang berdekatan pada 6 Mei 2011, yakni pokok ditahan dan dividen diberikan, bila settlor mengetahui atau mengendalikan dividennya. Halaman pustaka kami tentang trust keluarga Taiwan menguraikannya.
Sang pendiri menghibahkan saham tetapi tetap memegang hak suara sebagai trustee, dan Singapura mengizinkan hal yang sama bila tertulis dalam akta
Aturan ketiga: pertahankan kendali tanpa mempertahankan kepemilikan, dan tuliskan dalam akta. Huang adalah salah satu trustee dari trust yang menerima saham itu, sehingga hak suara keluarga tetap di tempatnya. Singapura mengizinkan hal serupa. Pasal 90(5) Trustees Act 1967, dibaca di Singapore Statutes Online per 18 November 2026, menyatakan trust tidak menjadi tidak sah hanya karena settlor mencadangkan wewenang investasi atau pengelolaan aset. Wewenang itu harus tertulis. Pendiri yang sekadar terus bertindak sebagai pemilik mengundang dalih bahwa tidak pernah ada yang dihibahkan.
Orang tua mengunci US$10 miliar dalam trust yang tidak menyebut penerima manfaat di muka umum, dan ahli waris bisa jadi orang terakhir yang tahu bagiannya
Aturan keempat: tidak dapat dicabut berarti pertumbuhannya milik orang lain. Penilaian rendah adalah imbalan karena melepas sebelum siapa pun tahu saham itu akan menjadi apa. Keluarga Singapura yang meniru waktunya sebaiknya menetapkan tiga hal sebelum menandatangani: siapa yang dapat mengganti trustee, siapa yang diberi tahu bahwa trust itu ada, dan pada usia berapa anak-anak boleh tahu isinya. Dokumen Huang tidak menyebut satu pun penerima manfaat. Itu wajar bagi dokumen pelaporan dan canggung bagi ahli waris, yang mungkin menjadi orang terakhir yang tahu besarnya bagian yang disisihkan untuknya.
Kami membaca dua dokumen tetapi tidak satu pun akta trust, jadi setiap angka dolar di sini hitungan kami dan US$4,3 miliar adalah batas atas
Sekarang batasannya. Kami belum melihat satu pun akta trust, dan ketentuan anuitasnya tidak dipublikasikan; gambaran rancangannya berasal dari Barron's, sebagaimana dimuat Anue. Kami membaca Barron's hanya melalui dua media lain. Jumlah dan harga saham berasal dari dua Form 4, dan setiap total dolar adalah hitungan kami atasnya. Penerima manfaat tidak diungkapkan. Angka US$4,3 miliar adalah batas atas pada tarif tertinggi, bukan taksiran pajak yang dihemat. Tidak ada apa pun dalam dokumen yang mengaitkan tanggal Maret itu dengan hal lain selain jangka sepuluh tahun.
Keluarga yang mengajukan tiga pertanyaan selagi usaha masih kecil menghibahkan dengan murah, dan terhindar dari membayar atas nilai penuh kelak
Bagi pembaca yang usaha keluarganya masih cukup kecil untuk dihibahkan, tiga pertanyaan. Aset mana yang paling murah hari ini dibandingkan nilai yang keluarga yakini sepuluh tahun lagi? Negara mana yang memajaki pemberi, dan apakah pajaknya dikenakan saat penandatanganan, saat meninggal, atau atas hibah pada tahun-tahun terakhir hidup? Dan jika hibah tidak dapat ditarik kembali, siapa yang memegang hak suara sesudahnya, siapa yang dapat mengganti orang itu, dan kapan anak-anak diberi tahu?
Jensen dan Lori Huang — memasukkan 1.539.410 saham, sekitar US$51 juta, ke dua trust sepuluh tahun pada 16 Maret 2016; menerima kembali pembayaran tetap selama jangka itu; tidak dapat menarik kembali apa yang berpindah pada akhirnya
The Huang Irrevocable Remainder Trust — 58.962.602 saham pada 18 Maret 2026, sekitar US$10,73 miliar hari itu; 109.040.602 saham sesudahnya; Huang salah satu trustee
Para penerima manfaat — tidak disebut dalam dokumen; Barron's meyakini mereka adalah dua anak dewasa pasangan itu
Kas negara AS — hibah yang dinilai hampir nol pada 2016; hingga sekitar US$4,3 miliar pajak warisan pada tarif 40% yang tidak akan jatuh tempo atas saham ini (hitungan kami, batas atas)
Keluarga yang sama di Singapura — tanpa bea warisan dan tanpa pajak hibah; bea meterai 0,2% atas saham Singapura menurut nilainya pada hari hibah; tidak perlu hidup melewati suatu jangka waktu
Keluarga yang tinggal di Taiwan — pajak hibah saat penandatanganan, 10% sampai 20% dari nilai hari itu, di mana pun trustee berada
Pembaca yang usaha keluarganya masih kecil — tiga pertanyaan: aset mana yang paling murah hari ini, negara mana yang memajaki pemberi dan kapan, dan siapa yang memegang hak suara setelah hibah tidak dapat ditarik kembali
Ini pengandaian, bukan nasihat. Mekanisme yang terverifikasi ada di halaman Singapura; posisi keluarga Anda ada di briefing.

Dari arsip kasus: Tulisan Nvidia pertama: trust yang dikelola bersama istri tetap harta bersama