ถ้าบริษัททรัสตีอยู่ในชื่อคุณเอง อำนาจควบคุมก็ต้องรอกระบวนการมรดก ถาม Henderson Land
李兆基 (ลี เส่าจี) นำหุ้นควบคุมของเฮนเดอร์สันแลนด์ไปไว้กับทรัสตีอย่างช้าที่สุดในปี 1999 เมื่อเขาเสียชีวิตเมื่อวันที่ 17 มีนาคม 2025 ด้วยวัย 97 ปี หุ้น 72.50% ไม่ขยับเลย สิ่งที่ขยับคือหุ้นของบริษัททรัสตีสามแห่งซึ่งเขาถือเองในนามส่วนตัว หุ้นเหล่านี้ต้องผ่านกองมรดกและถึงมือบุตรชายสองคนในอีกสิบห้าเดือนต่อมา เอกสารแจ้งการถือหุ้นที่ระบุชื่อบุตรชายไม่เอ่ยถึงบุตรสาวสามคนเลย และกฎการเปิดเผยข้อมูลของฮ่องกงอธิบายได้ว่าเพราะอะไร
อ่านภาษาอื่น: EN · 简体 · 繁體 · ไทย · ID

ผู้ก่อตั้งมอบหุ้นควบคุมเฮนเดอร์สันแลนด์ให้ทรัสตีภายในปี 1999 หลายสิบปีก่อนถึงวันที่สำคัญ
ลี เส่าจี (李兆基) ก่อตั้งเฮนเดอร์สันแลนด์ในปี 1976 และนำเข้าจดทะเบียนในตลาดหลักทรัพย์ฮ่องกงในปี 1981 รายงานประจำปีระบุว่าปลายปี 2024 บริษัทมีมูลค่าตลาด 114,000 ล้านดอลลาร์ฮ่องกง นานก่อนที่เขาจะถอยออกมา หุ้นควบคุมก็ไม่อยู่ในชื่อเขาแล้ว ณ 30 มิถุนายน 1999 หุ้นอยู่ภายใต้ Hopkins (Cayman) ทรัสตีของยูนิตทรัสต์ ซึ่งหน่วยลงทุนถือโดย Rimmer (Cayman) ทรัสตีของทรัสต์แบบใช้ดุลพินิจ เขาเป็นเจ้าของบริษัททรัสตีทั้งสองแห่งเต็มร้อย ภายในปี 2010 มีทรัสต์แบบใช้ดุลพินิจสองกอง กองที่สองอยู่ภายใต้ Riddick (Cayman) และบริษัทบันทึกว่าบุตรชายสองคนเป็นผู้รับประโยชน์
เขาเสียชีวิตเมื่ออายุ 97 ปีในเดือนมีนาคม 2025 บุตรชายแจ้ง 3,509,782,778 หุ้นเท่าเดิมทั้งก่อนและหลัง
วันที่ 28 พฤษภาคม 2019 เขาอ้างเหตุอายุมาก มอบตำแหน่งประธานให้บุตรชาย 李家傑 (ปีเตอร์ ลี) และ 李家誠 (มาร์ติน ลี) เป็นประธานร่วม เขาเสียชีวิตเมื่อ 17 มีนาคม 2025 ด้วยวัย 97 ปี หุ้นควบคุมไม่ขยับ ปลายปี 2023 เขามีส่วนได้เสียใน 3,525,331,445 หุ้น หรือ 72.82%: 15,548,667 หุ้นในชื่อตนเอง และ 3,509,782,778 หุ้นผ่านทรัสต์ สี่วันหลังการเสียชีวิต บุตรชายแต่ละคนแจ้ง 3,509,782,778 หุ้นเท่ากัน หรือ 72.50% ทั้งก่อนและหลังเหตุการณ์ คณะกรรมการแถลงว่าการเสียชีวิตไม่กระทบการดำเนินงาน

บริษัททรัสตีที่เขาถือเองต้องผ่านกองมรดก และถึงมือบุตรชายในอีก 15 เดือนต่อมา
สิ่งที่ขยับมีขนาดเล็กกว่าและช้ากว่า บริษัททรัสตีเป็นทรัพย์สินส่วนตัวของเขา หุ้นจึงตกเป็นกองมรดก เอกสารเดือนมีนาคม 2025 ระบุว่าบุตรชายแต่ละคน 'จะได้รับมรดกหุ้นบางส่วน' ในบริษัทเหล่านั้น การโอนถูกบันทึกเมื่อ 29 มิถุนายน 2026 หลังผ่านไปสิบห้าเดือน: บริษัททรัสตีแต่ละแห่งตกเป็นของบุตรชายคนละครึ่ง เอกสารแจ้งสำหรับวันเดียวกันของลูกเขย 李寧 (หลี่ หนิง) กรรมการของ Hong Kong Ferry แสดงว่าหุ้น Hong Kong Ferry 799,280 หุ้นถูกโอนไปยังผู้จัดการมรดกตามพินัยกรรมของกองมรดกในฮ่องกงของผู้ก่อตั้ง และภรรยาของเขา บุตรสาวคนโต 李佩雯 (มาร์กาเร็ต ลี) เป็นหนึ่งในนั้น
บุตรสาวไม่อยู่ในเอกสารแจ้งเพราะกฎหมายไม่เคยระบุชื่อพวกเธอ ไม่ใช่เพราะทรัสต์ตัดพวกเธอออก
ไม่มีบุตรสาวคนใดในสามคนปรากฏในเอกสารเดือนมีนาคม 2025 กฎการเปิดเผยข้อมูลอธิบายเหตุผล Securities and Futures Ordinance (กฎหมายหลักทรัพย์และสัญญาซื้อขายล่วงหน้า) ของฮ่องกงกำหนดให้กรรมการต้องนับหุ้นที่ทรัสต์แบบใช้ดุลพินิจถือไว้หากตนเป็นผู้รับประโยชน์ (s345(4)(a)) ส่วนบุคคลอื่น ส่วนได้เสียตามดุลพินิจไม่ต้องนับ (s323(1)(a)(iii)) บุตรชายนั่งในคณะกรรมการ บุตรสาวไม่ได้นั่ง มาร์กาเร็ต ซึ่งเข้าทำงานในบริษัทตั้งแต่ปี 1984 และเป็นผู้จัดการทั่วไปอาวุโส ปรากฏผ่านสามี: วันที่ 29 เมษายน 2026 เขาแจ้งว่าเธอเป็นผู้รับประโยชน์ตามดุลพินิจของทรัสต์ทั้งสองกอง คือ Henchild Trust และ Henley Trust ส่วนบุตรสาวอีกสองคน บันทึกที่อ่านไม่ได้กล่าวถึงเลย

ทรัสต์ทำหน้าที่ตามที่ออกแบบไว้ หุ้นควบคุม 72.50% อยู่กับทรัสตีชุดเดิมทั้งก่อนและหลัง 17 มีนาคม 2025 ไม่ต้องขอคำสั่งศาลตั้งผู้จัดการมรดก และจนถึง 24 ตุลาคม 2026 ก็ไม่ต้องขึ้นศาล สิ่งที่ยังค้างอยู่คือส่วนรอบ ๆ ทรัสต์ บริษัททรัสตีเป็นทรัพย์สินส่วนตัวของเขา หุ้นที่กำหนดว่าใครบริหารทรัสตีจึงต้องผ่านกองมรดก ตามพินัยกรรมที่ไม่เปิดเผยเนื้อหา และถึงมือบุตรชายในอีกสิบห้าเดือนต่อมา ทั้งสองได้คนละครึ่ง โดยไม่มีกลไกชี้ขาดปรากฏในเอกสารใด และทรัสต์เป็นแบบใช้ดุลพินิจ: ไม่มีบุตรคนใด ทั้งชายและหญิง มีสิทธิที่เปิดเผยต่อสาธารณะ บุตรสาวที่ไม่ปรากฏในเอกสารไม่ได้แปลว่าไม่อยู่ในทรัสต์ บุตรชายที่มีชื่อก็ไม่ได้แปลว่ามีสิทธิแน่นอน
เก็บสิ่งที่เฮนเดอร์สันทำถูก คือวางหุ้นควบคุมในทรัสต์ตั้งแต่หลายสิบปีก่อน แล้วเติมสิ่งที่ขาด: บริษัททรัสตีที่ไม่มีใครต้องรับมรดก กลไกชี้ขาดที่เขียนไว้ระหว่างทายาทสองคนที่เท่ากัน และหนังสือแจ้งบุตรทุกคนว่าตนอยู่ตรงไหน
ฮ่องกงไม่เก็บภาษีมรดกตั้งแต่ปี 2006 โครงสร้างสิงคโปร์จึงเปลี่ยนได้ที่ตราสาร ไม่ใช่ภาษี
เริ่มจากสิ่งที่สิงคโปร์จะไม่เปลี่ยน ฮ่องกงไม่เก็บภาษีมรดกสำหรับการเสียชีวิตตั้งแต่ 11 กุมภาพันธ์ 2006 (กรมสรรพากรฮ่องกง) สิงคโปร์ยกเลิกสำหรับการเสียชีวิตตั้งแต่ 15 กุมภาพันธ์ 2008 (IRAS) Trustee Ordinance ของฮ่องกงให้ผู้ก่อตั้งทรัสต์สงวนอำนาจการลงทุนไว้ได้ (s41X) และคุ้มครองทรัสต์ที่ใช้กฎหมายฮ่องกงจากกฎมรดกต่างประเทศ (s41Y) Trustees Act 1967 ของสิงคโปร์ทำแบบเดียวกันใน s90(5) และ s90(2)–(3) เฮนเดอร์สันจดทะเบียนในฮ่องกง เอกสารแจ้งจึงจะเหมือนเดิม การเปรียบเทียบที่ซื่อตรงจึงแคบ: ทางเลือกอยู่ที่ตัวตราสาร ไม่ใช่ประเทศ อ่านกฎหมายบน SSO และ eLegislation เมื่อ 24 ตุลาคม 2026
บริษัททรัสตีที่อยู่ในทรัสต์ไม่มีวันเสียชีวิต การจากไปของผู้ก่อตั้งจึงไม่ต้องพึ่งผู้จัดการมรดกที่ยอดโครงสร้าง
หนึ่ง นำบริษัททรัสตีออกจากกองมรดกของทุกคน ลีถือ Rimmer, Riddick และ Hopkins เอง เมื่อเขาเสียชีวิต หุ้นเหล่านี้จึงเป็นทรัพย์มรดก ประเภทที่ต้องรอคำสั่งศาล ขณะที่ทรัพย์ที่ทรัสต์ถือไม่ต้องรอ บริษัททรัสตีที่หุ้นของตัวเองอยู่ในอีกทรัสต์หนึ่ง หรือบริษัททรัสต์ที่ได้รับใบอนุญาตตาม Trust Companies Act 2005 ของสิงคโปร์ (s3) ไม่มีวันเสียชีวิต การเปลี่ยนตัวผู้บริหารจะเป็นเพียงมติคณะกรรมการ ไม่ใช่การโอนโดยผู้จัดการมรดก การคุ้มครองตาม Trustees Act ต้องการทรัสต์ที่ระบุให้ใช้กฎหมายสิงคโปร์ ทรัสตีที่มีถิ่นพำนักในสิงคโปร์ และผู้ก่อตั้งที่ไม่ใช่พลเมืองและไม่มีภูมิลำเนาในสิงคโปร์ (s90(3))
พี่น้องสองคนที่ถือคนละครึ่งได้เสียงชี้ขาดที่เขียนไว้ก่อนจะต้องใช้
สอง เขียนกลไกชี้ขาดไว้ก่อนที่ใครจะต้องใช้ ตั้งแต่ 29 มิถุนายน 2026 พี่น้องแต่ละคนถือครึ่งหนึ่งของทุกบริษัททรัสตี คนละครึ่งใช้ได้ดีตราบที่สองคนเห็นตรงกัน หนังสือข้อตกลงครอบครัว (deed of family arrangement) หรือข้อบังคับของบริษัททรัสตีเอง สามารถกำหนดกรรมการอิสระหรือผู้พิทักษ์ (protector) ที่มีเสียงชี้ขาดในเรื่องที่ระบุไว้ และขั้นตอนเมื่อเห็นต่าง ไม่มีสิ่งใดในบันทึกบ่งว่าพี่น้องเห็นต่างกัน ประเด็นของกลไกชี้ขาดคือต้องเขียนไว้ตอนที่ยังไม่มีใครเห็นต่าง
บุตรผู้ใหญ่ทุกคน ทั้งชายและหญิง ได้รับหนังสือบอกว่าตนอยู่ตรงไหนในทรัสต์ครอบครัว
สาม บอกบุตรทุกคนว่าตนอยู่ตรงไหน ในทรัสต์แบบใช้ดุลพินิจ เจตนาของผู้ก่อตั้งอยู่ในหนังสือแสดงเจตนา (letter of wishes) ถึงทรัสตี หนังสือสั้น ๆ ถึงผู้รับประโยชน์ที่บรรลุนิติภาวะทุกคน ทั้งบุตรชายและบุตรสาว ว่าตนอยู่ในกลุ่มผู้รับประโยชน์และทรัสตีตั้งใจใช้ดุลพินิจอย่างไร จะแทนการเดาจากเอกสารแจ้ง กฎหมายแทนสิ่งนี้ไม่ได้: ฮ่องกงให้บุตรที่บรรลุนิติภาวะยื่นคำร้องได้เฉพาะเมื่อผู้ตายเลี้ยงดูอยู่ (Cap 481 s3(1)(vi)) และย้อนไปถึงการให้ได้เฉพาะภายในหกปีก่อนเสียชีวิต (s12) กฎหมายสิงคโปร์ใช้เฉพาะผู้ตายที่มีภูมิลำเนาในสิงคโปร์ และคุ้มครองบุตรสาวผู้ใหญ่เฉพาะเมื่อยังไม่สมรสหรือพิการ (s3(1))
李家傑 และ 李家誠 ประธานร่วม — คณะกรรมการของบริษัททรัสตีตั้งแต่วันลงนามตราสาร แทนหุ้นที่มาถึงโดยการรับมรดกเมื่อ 29 มิถุนายน 2026 พร้อมกลไกชี้ขาดที่เขียนไว้สำหรับวันที่เห็นต่างกัน
李佩雯 (มาร์กาเร็ต ลี) บุตรสาวคนโต — หนังสือจากทรัสตีที่ระบุตำแหน่งของเธอในทรัสต์ทั้งสอง แทนสถานะที่มองเห็นได้เพียงผ่านเอกสารแจ้งของสามีในบริษัทจดทะเบียนอีกแห่ง
บุตรสาวอีกสองคน — หนังสือแบบเดียวกัน แทนบันทึกเอกสารแจ้งที่ตามกฎหมายแล้วไม่ได้บอกอะไรเลย
ผู้ถือหุ้นอื่นของเฮนเดอร์สันแลนด์ — สิ่งที่มีอยู่แล้ว: หุ้นควบคุม 72.50% ที่ผู้ถือไม่เปลี่ยนเมื่อผู้ก่อตั้งเสียชีวิต
นี่คือการจำลองสถานการณ์ ไม่ใช่คำแนะนำ: โครงสร้างจริงต้องอาศัยผู้เชี่ยวชาญที่มีใบอนุญาตและข้อเท็จจริงของครอบครัวคุณ
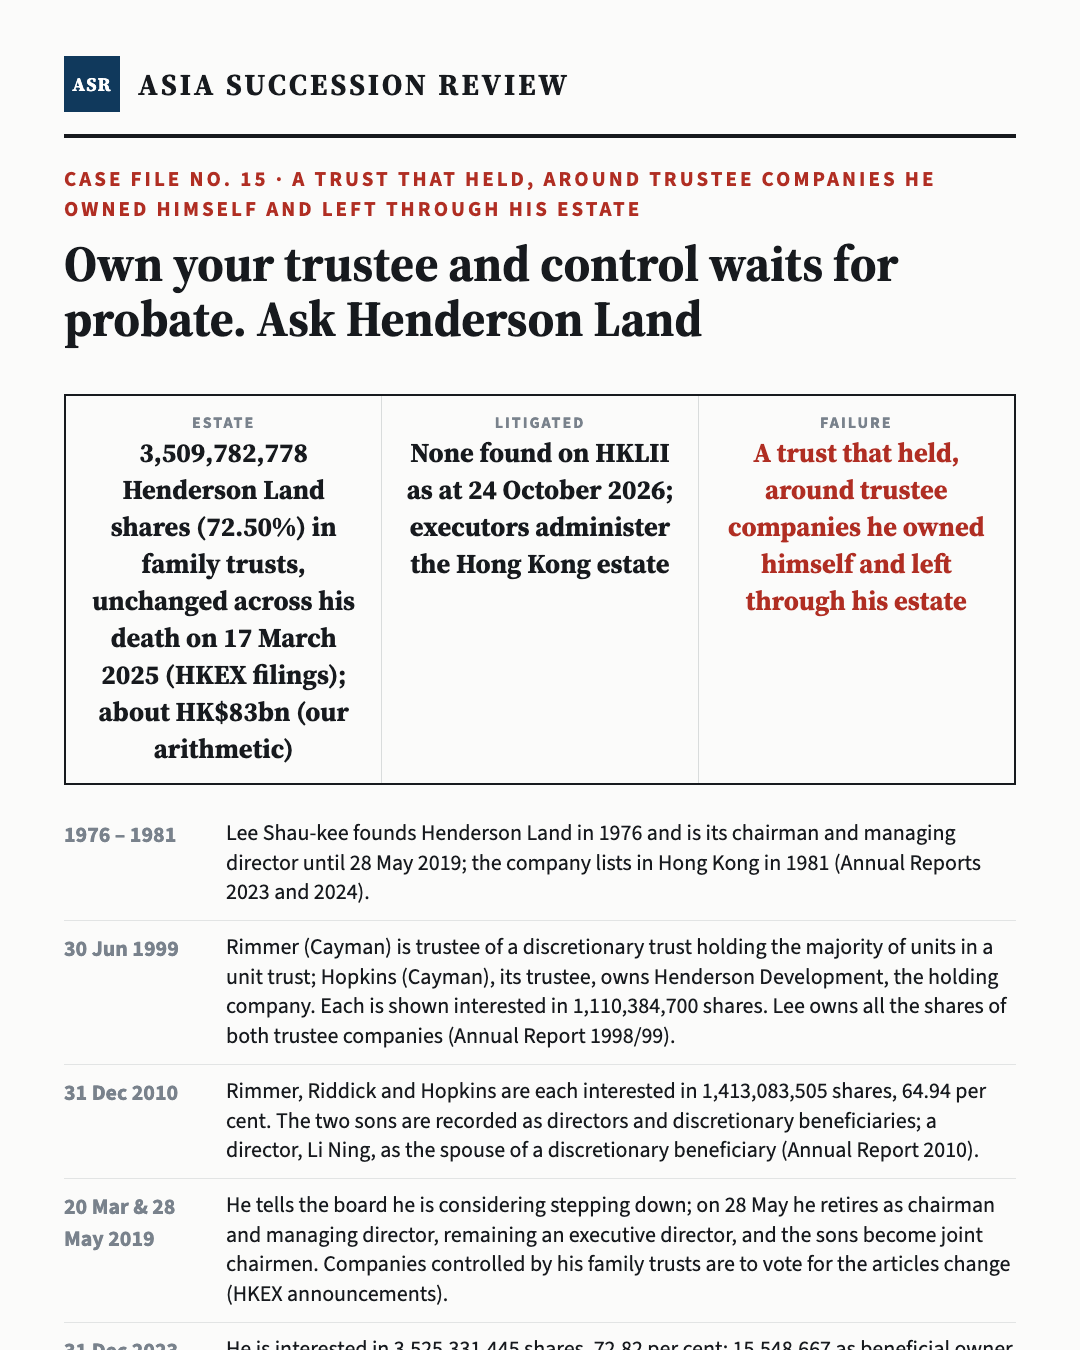
คดีทั้งหมดในหนึ่งการ์ด — กดค้างเพื่อบันทึก หรือส่งต่อได้ทันที
หากหุ้นของครอบครัวคุณอยู่ในทรัสต์ที่คุณไม่เคยอ่าน
ผู้ก่อตั้งในฮ่องกงและเอเชียตะวันออกเฉียงใต้จำนวนมากสร้างแบบเดียวกัน: ให้ทรัสตีถือหุ้นจดทะเบียนตั้งแต่หลายสิบปีก่อน คำถามที่ควรตอบให้ชัดขณะที่ทุกคนยังอยู่ คือส่วนรอบ ๆ ทรัสต์ ใครเป็นเจ้าของบริษัททรัสตี หากเป็นผู้ก่อตั้ง บริษัทนั้นจะต้องผ่านกองมรดกตามพินัยกรรมของเขา หากทายาทสองคนได้คนละครึ่ง ใครชี้ขาด คุณเป็นผู้รับประโยชน์หรือไม่ และจะรู้ได้อย่างไร หากคุณไม่ใช่กรรมการ ไม่มีเอกสารแจ้งใดบอกคุณ มีใครเขียนตำแหน่งของบุตรแต่ละคนไว้หรือยัง การถามคือการดูแลรับผิดชอบ ความชัดเจนตอนนี้คือสิ่งที่ทำให้คนรุ่นต่อไปวางแผนทศวรรษของตัวเองได้
ใครควบคุมเฮนเดอร์สันแลนด์หลัง ลี เส่าจี เสียชีวิต
ทรัสต์ชุดเดิม 3,509,782,778 หุ้น หรือ 72.50% ถือภายใต้ Hopkins (Cayman) ในฐานะทรัสตีของ Henfull Unit Trust ซึ่งหน่วยถือโดย Rimmer และ Riddick (Cayman) ทรัสตีของทรัสต์แบบใช้ดุลพินิจสองกอง ตามเอกสารแจ้ง ตั้งแต่ 29 มิถุนายน 2026 บุตรชายแต่ละคน 李家傑 และ 李家誠 ถือครึ่งหนึ่งของทุกบริษัททรัสตี 'โดยการรับมรดก' ทั้งสองเป็นประธานร่วมตั้งแต่ 28 พฤษภาคม 2019
บุตรชายของ ลี เส่าจี ได้รับมรดกหุ้นเฮนเดอร์สันแลนด์หรือไม่
หุ้นควบคุมไม่ใช่ หุ้นยังอยู่กับทรัสตีและจำนวนไม่เปลี่ยน: 3,509,782,778 หุ้นทั้งก่อนและหลัง 17 มีนาคม 2025 สิ่งที่บุตรชายรับมรดกคือหุ้นของบริษัททรัสตีสามแห่งที่บิดาถือเต็มร้อย การโอนบันทึกเมื่อ 29 มิถุนายน 2026 ส่วน 15,548,667 หุ้นในชื่อเขาเองเป็นส่วนหนึ่งของกองมรดก ไม่มีเอกสารแจ้งของเฮนเดอร์สันแลนด์บอกว่าใครถืออยู่ตอนนี้
บุตรสาวของ ลี เส่าจี เป็นผู้รับประโยชน์ของทรัสต์ครอบครัวหรือไม่
บุตรสาวคนโตเป็น วันที่ 29 เมษายน 2026 สามีของเธอ 李寧 (หลี่ หนิง) กรรมการของ Hong Kong Ferry แจ้งว่าคู่สมรส 李佩雯 (มาร์กาเร็ต ลี) เป็นผู้รับประโยชน์ตามดุลพินิจของทั้ง Henchild Trust และ Henley Trust รายงานประจำปี 2010 ของเฮนเดอร์สันบันทึกเขาเป็นคู่สมรสของผู้รับประโยชน์ตามดุลพินิจมาแล้ว ส่วนบุตรสาวอีกสองคน บันทึกสาธารณะที่อ่านไม่ได้บอกอะไรเลย
ทำไมเอกสารเดือนมีนาคม 2025 ไม่มีชื่อบุตรสาวของ ลี เส่าจี
เพราะกฎการเปิดเผยข้อมูลของฮ่องกงจะไม่ระบุชื่อพวกเธออยู่แล้ว กรรมการต้องนับหุ้นที่ทรัสต์แบบใช้ดุลพินิจถือไว้หากตนเป็นผู้รับประโยชน์ (Securities and Futures Ordinance s345(4)(a)) ส่วนคนอื่น ส่วนได้เสียตามดุลพินิจไม่ต้องนับ (s323(1)(a)(iii)) บุตรชายเป็นกรรมการของเฮนเดอร์สันแลนด์ บุตรสาวไม่ได้เป็น การไม่ปรากฏในเอกสารไม่ใช่หลักฐานว่าถูกตัดออกจากทรัสต์
กองมรดกของ ลี เส่าจี ต้องผ่านศาลหรือไม่
บางส่วน หุ้นควบคุมในทรัสต์ไม่ต้องมีคำสั่งศาล หุ้นของบริษัททรัสตีและหุ้นส่วนตัวรวมเป็นกองมรดกในฮ่องกงที่ผู้จัดการมรดกตามพินัยกรรมดูแล เอกสารวันที่ 30 มิถุนายน 2026 ระบุว่าบุตรสาวคนโตเป็นหนึ่งในนั้น ผู้จัดการมรดกตามพินัยกรรมแต่งตั้งโดยพินัยกรรม ซึ่งไม่เปิดเผยเนื้อหา การค้น HKLII เมื่อ 24 ตุลาคม 2026 ไม่พบคำพิพากษาเกี่ยวกับกองมรดก
กองมรดกของ ลี เส่าจี เสียภาษีมรดกในฮ่องกงหรือไม่
ไม่ กรมสรรพากรฮ่องกงระบุว่า Revenue (Abolition of Estate Duty) Ordinance 2005 มีผลตั้งแต่ 11 กุมภาพันธ์ 2006 และไม่มีการเก็บภาษีมรดกสำหรับการเสียชีวิตในฮ่องกงหลังจากนั้น เขาเสียชีวิตเมื่อ 17 มีนาคม 2025 สิงคโปร์ยกเลิกภาษีมรดกสำหรับการเสียชีวิตตั้งแต่ 15 กุมภาพันธ์ 2008 (IRAS) โครงสร้างสิงคโปร์จึงไม่ได้ช่วยประหยัดภาษีใด
บุตรสาวยื่นคำร้องต่อกองมรดกของ ลี เส่าจี ในฮ่องกงได้หรือไม่
ได้อย่างจำกัดมาก Inheritance (Provision for Family and Dependants) Ordinance (Cap 481) ให้บุตรผู้ใหญ่ยื่นได้เฉพาะเมื่อผู้ตายเลี้ยงดูอยู่ทันทีก่อนเสียชีวิต (s3(1)(vi)) ภายในหกเดือนนับจากมีคำสั่งศาล เว้นแต่ศาลอนุญาต (s6) และย้อนถึงการให้ในชีวิตได้เฉพาะที่ทำภายในหกปีก่อนเสียชีวิตเพื่อขัดขวางคำร้อง (s12) ทรัสต์ที่มีอยู่ตั้งแต่ปี 1999 อยู่นอกกรอบนี้ไกลมาก
ทรัสต์สิงคโปร์จะเปลี่ยนการสืบทอดของเฮนเดอร์สันหรือไม่
แทบไม่เปลี่ยน ฮ่องกงไม่มีภาษีมรดกอยู่แล้ว ให้ผู้ก่อตั้งทรัสต์สงวนอำนาจลงทุนได้ (Trustee Ordinance s41X) และคุ้มครองทรัสต์กฎหมายฮ่องกงจากกฎมรดกต่างประเทศ (s41Y) เช่นเดียวกับ Trustees Act 1967 s90 ของสิงคโปร์ สิ่งที่อาจเปลี่ยนผลได้คือตัวตราสาร: บริษัททรัสตีที่ไม่มีใครต้องรับมรดก กลไกชี้ขาดระหว่างพี่น้อง และหนังสือแจ้งบุตรทุกคนว่าตนอยู่ตรงไหน
- 1HKEX disclosure of interests, Form 3A DA20250321E00294 (filed 21 March 2025): Lee Shau Kee ceases to be a director on his death on 17 March 2025; 3,525,331,445 shares (72.82%), 15,548,667 as beneficial owner; his two sons 'will inherit certain shares' in Rimmer, Riddick and Hopkins (Cayman)
- 2HKEX disclosure of interests, Form 3A DA20250321E00308 (filed 21 March 2025): Lee Ka Kit, 3,509,782,778 shares (72.50%) before and after; 'I will inherit certain shares in TDT1, TDT2 & TUT1'; remains a discretionary beneficiary
- 3HKEX disclosure of interests, Form 3A DA20250321E00322 (filed 21 March 2025): Lee Ka Shing, the same 3,509,782,778 shares (72.50%) and the same statement
- 4HKEX disclosure of interests, Form 3A DA20260630E00284 (filed 30 June 2026): Lee Ka Kit, 'by inheritance, 50% of shares in each of TDT1, TDT2 & TUT1'; relevant event 29 June 2026; 3,509,782,778 shares (72.50%) of 4,841,387,003 issued
- 5HKEX disclosure of interests, Form 3A DA20260630E00331 (filed 30 June 2026): Lee Ka Shing, the same 50% of each trustee company by inheritance
- 6HKEX disclosure of interests, Hong Kong Ferry (00050), Form 3A DA20260429E00366 (filed 29 April 2026): Li Ning; spouse Lee Pui Man, Margaret 'is one of the discretionary beneficiaries' of the Henchild Trust and the Henley Trust; Henfull Unit Trust
- 7HKEX disclosure of interests, Hong Kong Ferry (00050), Form 3A DA20260630E00378 (filed 30 June 2026): Li Ning; spouse 'one of the executors of the Hong Kong estate of Dr Lee Shau Kee'; 799,280 shares transmitted to the executors on 29 June 2026
- 8Henderson Land announcement, 18 March 2025: passing of the founder and executive director on 17 March 2025; no impact on the group's operations
- 9Henderson Land announcement, 20 March 2019: chairman considering stepping down; joint-chairmanship amendments to the articles
- 10Henderson Land announcement, 27 May 2019: retirement of the chairman and managing director at the 28 May 2019 AGM; Lee Ka Kit and Lee Ka Shing joint chairmen; family-trust companies to vote for the articles change
- 11Henderson Land Annual Report 1998/99: substantial shareholders at 30 June 1999; Rimmer (Cayman) trustee of a discretionary trust, Hopkins (Cayman) trustee of the unit trust; Lee Shau Kee owns both trustee companies
- 12Henderson Land Annual Report 2010: Rimmer, Riddick and Hopkins each interested in 1,413,083,505 shares (64.94%) at 31 December 2010; sons as discretionary beneficiaries; Li Ning as spouse of a discretionary beneficiary
- 13Henderson Land Annual Report 2023 (dated 21 March 2024): Lee Shau Kee interested in 3,525,331,445 shares (72.82%) at 31 December 2023; biographies of Lee Pui Man, Margaret and Li Ning
- 14Henderson Land Annual Report 2024 (dated 20 March 2025): founded 1976, listed 1981; market capitalisation HK$114bn at 31 December 2024
- 15Henderson Land Interim Report 2025: the trustee companies 'beneficially owned by the late Dr Lee Shau Kee'; each son 'will inherit certain shares'
- 16Henderson Land Annual Report 2025 (dated 23 March 2026): trustees interested in 3,509,782,778 shares (72.50%) at 31 December 2025
- 17Henderson Land Interim Report 2026: at 30 June 2026, 50% of each of Rimmer, Riddick and Hopkins owned by each of Lee Ka Kit and Lee Ka Shing
- 18Securities and Futures Ordinance (Cap 571), s323: discretionary interests disregarded for substantial-shareholder notification (eLegislation, read 24 October 2026)
- 19Securities and Futures Ordinance (Cap 571), s345: a beneficiary of a trust taken to be interested, for directors' notification
- 20Securities and Futures Ordinance (Cap 571), s346: interests disregarded for directors (no carve-out for discretionary interests)
- 21Inheritance (Provision for Family and Dependants) Ordinance (Cap 481), ss3, 6, 12 (eLegislation, version date 21 April 2022)
- 22Trustee Ordinance (Cap 29), s41X: reserve power of settlor (commencement 1 December 2013)
- 23Trustee Ordinance (Cap 29), s41Y: transfer of movable property not affected by foreign law of inheritance
- 24Inland Revenue Department (Hong Kong): Revenue (Abolition of Estate Duty) Ordinance 2005 in effect from 11 February 2006
- 25Trustees Act 1967, s90: validity of certain trusts (Singapore Statutes Online, as at 24 October 2026)
- 26Inheritance (Family Provision) Act 1966, s3: dependants of a deceased domiciled in Singapore (Singapore Statutes Online, as at 24 October 2026)
- 27Trust Companies Act 2005, s3: trust business only by a licensed trust company (Singapore Statutes Online, as at 24 October 2026)
- 28IRAS: estate duty removed for deaths on and after 15 February 2008
- 29HKLII simple search for 'Lee Shau Kee', 24 October 2026: three results, none concerning his estate or the family trusts
- 30Associated Press, 17 March 2025: Lee Shau Kee dies at 97; survived by two sons and three daughters (press)