受托公司在自己名下,控制权也得等遗产程序:问恒基
李兆基最迟在1999年已把恒基兆业地产的控股权交给受托人。他2025年3月17日辞世,享年97岁,那72.50%的股权一股没动。真正动的,是三家受托公司的股份——那是他本人名下的财产,要经过遗产程序,十五个月后才到两个儿子手上。点名两个儿子的申报,对他的三个女儿只字未提;香港的披露规则说明了原因。

创办人最迟1999年就把恒基的控股权交给受托人,比需要的时候早了几十年
李兆基1976年创办恒基兆业地产,1981年在香港上市;公司年报显示,2024年底市值1,140亿港元。早在他退下来之前,控股权就已不在他个人名下。1999年6月30日,股份由开曼公司Hopkins作为一个单位信托的受托人持有,单位则由另一家开曼公司Rimmer作为全权信托的受托人持有。这两家受托公司都由他全资拥有。到2010年,全权信托已有两个,第二个的受托人是Riddick(开曼),公司年报记载他的两个儿子是受益人。
他2025年3月以97岁辞世,两个儿子申报的3,509,782,778股在事件前后一股不差
2019年5月28日,他以年事已高为由,把主席一职交给两个儿子李家杰、李家诚,由二人出任联席主席。他2025年3月17日辞世,享年97岁。控股权没有动。2023年底,他拥有3,525,331,445股权益,占72.82%:其中15,548,667股在他个人名下,3,509,782,778股经由信托持有。他去世四天后,两个儿子各自申报同样的3,509,782,778股,占72.50%,事件前后数字相同。董事会表示,他的离世不会影响集团营运。

他亲自拥有的受托公司要经过遗产程序,十五个月后才到两个儿子手上
动的部分更小,也更慢。三家受托公司是他个人的财产,股份因此落入遗产;2025年3月的申报写明,两个儿子各自「将继承」这些公司的若干股份。这笔移转在2026年6月29日才登记,相隔十五个月:每家受托公司各一半归每个儿子。他的女婿、香港小轮董事李宁就同一天作出的申报显示,香港小轮799,280股已转予创办人香港遗产的遗嘱执行人,而他的妻子、长女李佩雯是执行人之一。
女儿不在申报里,是因为法律不会列出她们,而不是信托把她们排除在外
三个女儿都没有出现在2025年3月的申报里,原因在披露规则。香港《证券及期货条例》规定,董事若是全权信托的受益人,须把信托股份计入权益(第345(4)(a)条);其他人的全权信托权益不予理会(第323(1)(a)(iii)条)。儿子是董事,女儿不是。1984年加入公司、现任高级总经理的李佩雯,是经由丈夫的申报才浮现:2026年4月29日,李宁申报她是Henchild Trust和Henley Trust的全权受益人。另外两个女儿,所读公开纪录没有记载。

信托做到了它该做的事。72.50%的控股权在2025年3月17日前后都由同一批受托人持有,不需要遗产承办,截至2026年10月24日也没有上过法院。没处理好的,是信托周边。受托公司是他个人的财产,所以决定由谁管理受托人的股份,要经过他的遗产、依一份内容未公开的遗嘱,十五个月后才到两个儿子手上,各得一半,申报里看不到打破僵局的机制。信托是全权信托:没有子女有公开的应得份额。申报里没有女儿,不代表信托里没有她;儿子名列申报,也不代表他因此有权。
保留恒基做对的——几十年前就把控股权放进信托;补上它漏掉的——没有人需要继承的受托公司、两名平等继承人之间写定的打破僵局机制,以及给每个子女一份说明各自位置的书面文件。
香港自2006年起不征遗产税,新加坡架构能改变的是文件,而不是税负
先说新加坡改变不了的。香港对2006年2月11日或之后的死亡个案不征收遗产税(税务局);新加坡对2008年2月15日或之后的死亡个案已取消遗产税(IRAS)。香港《受托人条例》容许保留投资权力(第41X条),并让香港法律信托不受外国继承法影响(第41Y条);新加坡《1967年受托人法》第90(5)及90(2)—(3)条作用相同。恒基在香港上市,申报不会不同。诚实的比较很窄:差别在文件,不在地点。条文于2026年10月24日在新加坡法规资料库及电子版香港法例读取。
放进信托里的受托公司不会去世,创办人离世时顶层不需要遗嘱执行人
第一,让受托公司不进入任何人的遗产。李兆基亲自拥有Rimmer、Riddick和Hopkins,所以他去世时,这些股份是遗产,要等遗产承办;信托持有的资产则不必等。一家自身股份放在另一个信托里的受托公司,或一家依新加坡《2005年信托公司法》领牌的信托公司(第3条),不会去世;高层变动只是一项董事会决议,而不是执行人的移转。《受托人法》的保护需要:信托明示适用新加坡法律、受托人居住在新加坡、财产授予人既非新加坡公民也无新加坡住所(第90(3)条)。
各持一半的两兄弟,在需要之前就有了写定的决定票
第二,在需要之前把打破僵局的机制写好。自2026年6月29日起,两兄弟各拥有每家受托公司的一半。一人一半,在两人意见一致时行得通。一份家庭安排契约,或受托公司本身的章程,可以指定一名独立董事或保护人,就列明的事项拥有决定票,并订明意见分歧时的程序。纪录中看不出两兄弟有分歧。打破僵局机制的意义,正在于趁没有人需要时写下来。
每个成年子女,不论儿女,都收到一封说明自己在家族信托中位置的信
第三,告诉每个子女自己的位置。在全权信托里,创办人的意愿写在给受托人的意愿书中。给每一位成年受益人——儿子或女儿——一份简短书面说明,确认其在受益人之列,以及受托人打算如何行使酌情权,就不必再从申报中推测。法规不能替代这件事:香港只容许成年子女在死者生前供养他们的情况下提出申索(第481章第3(1)(vi)条),追及的赠与只限死亡前六年内(第12条);新加坡的法令只适用于在新加坡有住所的死者,成年女儿须未婚或残疾才在保障之列(第3(1)条)。
联席主席李家杰、李家诚 — 从契约签署之日起就掌握受托公司董事会,而不是2026年6月29日才经继承到手的股份,外加一个应对意见分歧的书面机制
长女李佩雯 — 受托人对她在两个信托中位置的书面说明,而不是只能经由丈夫在另一家上市公司的申报才看得到的身份
另外两个女儿 — 同样的书面说明,而不是一份依法本来就不会记载她们的申报纪录
恒基其他股东 — 他们原本就有的:一个在创办人去世时持有人没有改变的72.50%控股权
以上为反事实推演,并非建议:真实架构需要持牌专业人士与您家族的具体情况。
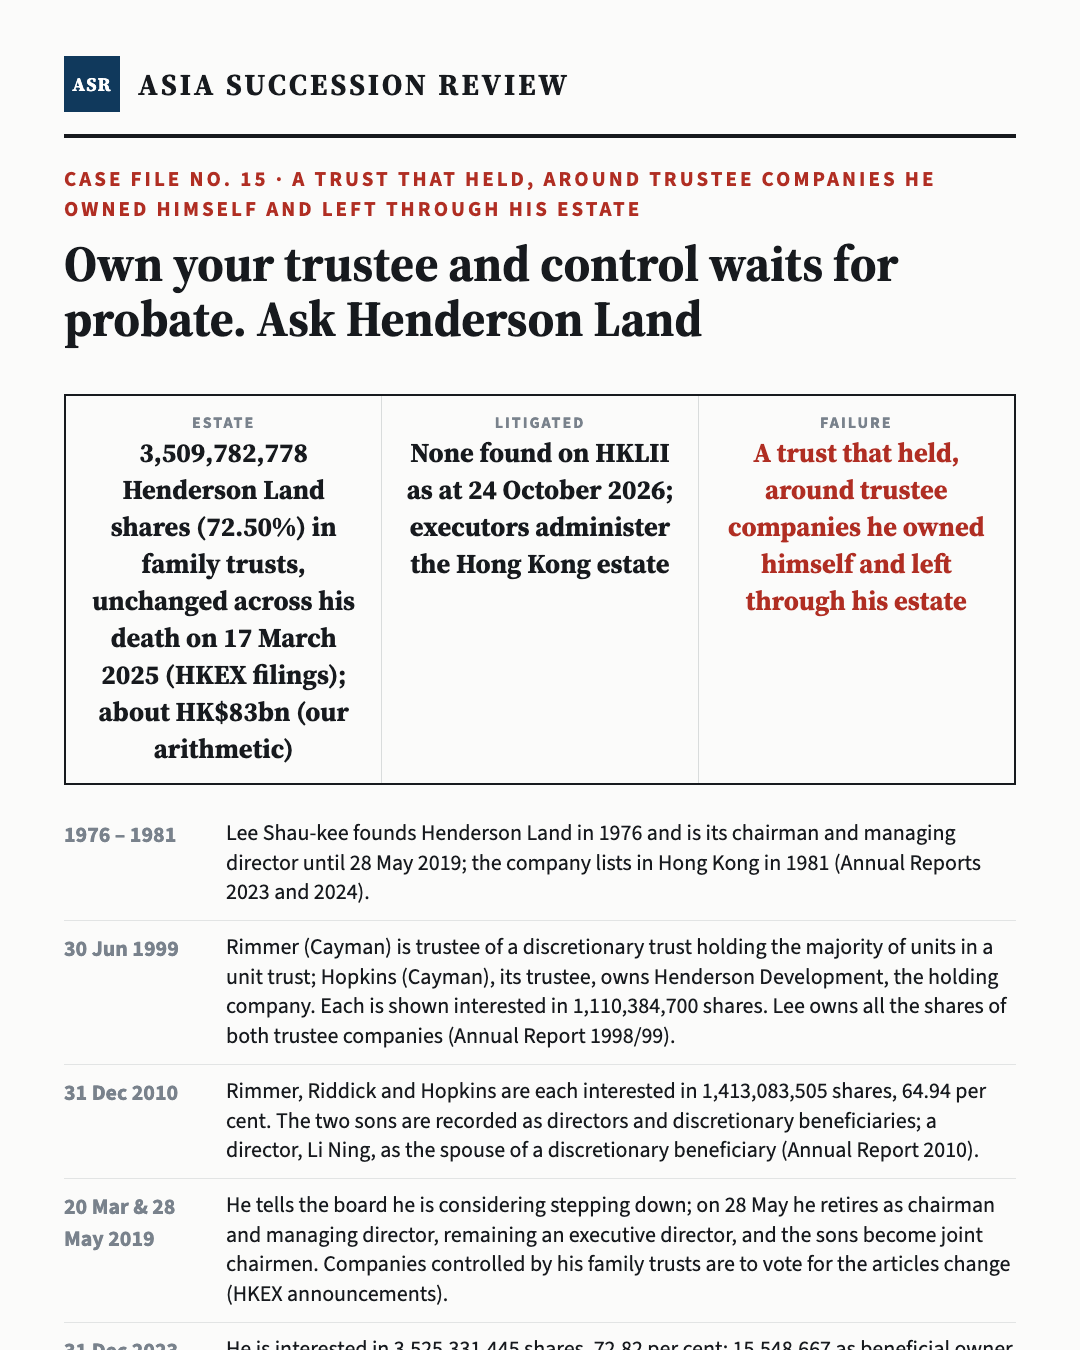
一张卡片读完本案——长按保存,或直接转发。
如果你家的股份放在一个你从没读过的信托里
很多香港和东南亚创办人做过同样的事:几十年前就把上市股份交给受托人。趁大家都还在时值得问清楚的,是信托周边的部分。受托公司由谁拥有?如果是创办人,它会经过他的遗产,依他的遗嘱移转。如果两名继承人各得一半,谁来打破僵局?你是受益人吗,你怎么会知道?如果你不是董事,没有任何申报会告诉你。有没有人把每个子女的位置写成书面?问清楚是一种责任。现在弄清楚,下一代才能规划自己的十年。
李兆基去世后,谁控制恒基?
和以前同样的信托。3,509,782,778股、占72.50%,由Hopkins(开曼)作为Henfull Unit Trust受托人持有,单位则由Rimmer和Riddick(开曼)作为两个全权信托的受托人持有。据申报,自2026年6月29日起,两个儿子李家杰、李家诚「经继承」各拥有每家受托公司的一半。二人自2019年5月28日起任联席主席。
李兆基的儿子继承了他的恒基股份吗?
控股权不是。它一直留在受托人手上,股数没有变:2025年3月17日前后都是3,509,782,778股。两个儿子继承的是三家受托公司的股份,那是父亲全资拥有的;移转在2026年6月29日登记。他个人名下的15,548,667股属于遗产;恒基的申报没有显示现在由谁持有。
李兆基的女儿是家族信托的受益人吗?
长女是。2026年4月29日,她的丈夫、香港小轮董事李宁申报,配偶李佩雯是Henchild Trust和Henley Trust的全权受益人。恒基2010年年报已把他列为全权受益人的配偶。另外两个女儿,所读到的公开纪录没有任何记载。
为什么2025年3月的申报没有李兆基女儿的名字?
因为香港的披露规则本来就不会列出她们。董事若是全权信托的受益人,须把信托持有的股份计入权益(《证券及期货条例》第345(4)(a)条);其他人的全权信托权益则不予理会(第323(1)(a)(iii)条)。两个儿子是恒基董事,女儿不是。申报里没有名字,不能证明被排除在信托之外。
李兆基的遗产有没有经过遗产承办?
有一部分。信托持有的控股权不需要。受托公司的股份和他个人的持股构成他的香港遗产,由遗嘱执行人处理;2026年6月30日的一份申报指出长女是执行人之一。执行人由遗嘱委任,遗嘱内容未公开。2026年10月24日在HKLII检索,没有关于其遗产的判决。
李兆基的遗产在香港要缴遗产税吗?
不用。税务局表示,《2005年收入(取消遗产税)条例》自2006年2月11日生效,此后在香港死亡的个案不征收遗产税。他在2025年3月17日辞世。新加坡对2008年2月15日或之后的死亡个案已取消遗产税(IRAS),所以新加坡架构不会省下任何税。
李兆基的女儿能在香港向遗产提出申索吗?
范围很窄。《财产继承(供养遗属及受养人)条例》(第481章)只容许成年子女在死者生前一直供养他们的情况下申请(第3(1)(vi)条),须在遗产承办后六个月内提出,除非法院准许(第6条);生前赠与只追及死亡前六年内、意图挫败申索的处分(第12条)。1999年已存在的信托远在这个期限之外。
新加坡信托会改变恒基的传承结果吗?
几乎不会。香港本来就没有遗产税,允许财产授予人保留投资权力(《受托人条例》第41X条),也让香港法律信托不受外国继承法影响(第41Y条),与新加坡《1967年受托人法》第90条相同。真正可能改变结果的是文件本身:没有人需要继承的受托公司、两兄弟之间写定的僵局机制,以及给每个子女的书面说明。
- 1HKEX disclosure of interests, Form 3A DA20250321E00294 (filed 21 March 2025): Lee Shau Kee ceases to be a director on his death on 17 March 2025; 3,525,331,445 shares (72.82%), 15,548,667 as beneficial owner; his two sons 'will inherit certain shares' in Rimmer, Riddick and Hopkins (Cayman)
- 2HKEX disclosure of interests, Form 3A DA20250321E00308 (filed 21 March 2025): Lee Ka Kit, 3,509,782,778 shares (72.50%) before and after; 'I will inherit certain shares in TDT1, TDT2 & TUT1'; remains a discretionary beneficiary
- 3HKEX disclosure of interests, Form 3A DA20250321E00322 (filed 21 March 2025): Lee Ka Shing, the same 3,509,782,778 shares (72.50%) and the same statement
- 4HKEX disclosure of interests, Form 3A DA20260630E00284 (filed 30 June 2026): Lee Ka Kit, 'by inheritance, 50% of shares in each of TDT1, TDT2 & TUT1'; relevant event 29 June 2026; 3,509,782,778 shares (72.50%) of 4,841,387,003 issued
- 5HKEX disclosure of interests, Form 3A DA20260630E00331 (filed 30 June 2026): Lee Ka Shing, the same 50% of each trustee company by inheritance
- 6HKEX disclosure of interests, Hong Kong Ferry (00050), Form 3A DA20260429E00366 (filed 29 April 2026): Li Ning; spouse Lee Pui Man, Margaret 'is one of the discretionary beneficiaries' of the Henchild Trust and the Henley Trust; Henfull Unit Trust
- 7HKEX disclosure of interests, Hong Kong Ferry (00050), Form 3A DA20260630E00378 (filed 30 June 2026): Li Ning; spouse 'one of the executors of the Hong Kong estate of Dr Lee Shau Kee'; 799,280 shares transmitted to the executors on 29 June 2026
- 8Henderson Land announcement, 18 March 2025: passing of the founder and executive director on 17 March 2025; no impact on the group's operations
- 9Henderson Land announcement, 20 March 2019: chairman considering stepping down; joint-chairmanship amendments to the articles
- 10Henderson Land announcement, 27 May 2019: retirement of the chairman and managing director at the 28 May 2019 AGM; Lee Ka Kit and Lee Ka Shing joint chairmen; family-trust companies to vote for the articles change
- 11Henderson Land Annual Report 1998/99: substantial shareholders at 30 June 1999; Rimmer (Cayman) trustee of a discretionary trust, Hopkins (Cayman) trustee of the unit trust; Lee Shau Kee owns both trustee companies
- 12Henderson Land Annual Report 2010: Rimmer, Riddick and Hopkins each interested in 1,413,083,505 shares (64.94%) at 31 December 2010; sons as discretionary beneficiaries; Li Ning as spouse of a discretionary beneficiary
- 13Henderson Land Annual Report 2023 (dated 21 March 2024): Lee Shau Kee interested in 3,525,331,445 shares (72.82%) at 31 December 2023; biographies of Lee Pui Man, Margaret and Li Ning
- 14Henderson Land Annual Report 2024 (dated 20 March 2025): founded 1976, listed 1981; market capitalisation HK$114bn at 31 December 2024
- 15Henderson Land Interim Report 2025: the trustee companies 'beneficially owned by the late Dr Lee Shau Kee'; each son 'will inherit certain shares'
- 16Henderson Land Annual Report 2025 (dated 23 March 2026): trustees interested in 3,509,782,778 shares (72.50%) at 31 December 2025
- 17Henderson Land Interim Report 2026: at 30 June 2026, 50% of each of Rimmer, Riddick and Hopkins owned by each of Lee Ka Kit and Lee Ka Shing
- 18Securities and Futures Ordinance (Cap 571), s323: discretionary interests disregarded for substantial-shareholder notification (eLegislation, read 24 October 2026)
- 19Securities and Futures Ordinance (Cap 571), s345: a beneficiary of a trust taken to be interested, for directors' notification
- 20Securities and Futures Ordinance (Cap 571), s346: interests disregarded for directors (no carve-out for discretionary interests)
- 21Inheritance (Provision for Family and Dependants) Ordinance (Cap 481), ss3, 6, 12 (eLegislation, version date 21 April 2022)
- 22Trustee Ordinance (Cap 29), s41X: reserve power of settlor (commencement 1 December 2013)
- 23Trustee Ordinance (Cap 29), s41Y: transfer of movable property not affected by foreign law of inheritance
- 24Inland Revenue Department (Hong Kong): Revenue (Abolition of Estate Duty) Ordinance 2005 in effect from 11 February 2006
- 25Trustees Act 1967, s90: validity of certain trusts (Singapore Statutes Online, as at 24 October 2026)
- 26Inheritance (Family Provision) Act 1966, s3: dependants of a deceased domiciled in Singapore (Singapore Statutes Online, as at 24 October 2026)
- 27Trust Companies Act 2005, s3: trust business only by a licensed trust company (Singapore Statutes Online, as at 24 October 2026)
- 28IRAS: estate duty removed for deaths on and after 15 February 2008
- 29HKLII simple search for 'Lee Shau Kee', 24 October 2026: three results, none concerning his estate or the family trusts
- 30Associated Press, 17 March 2025: Lee Shau Kee dies at 97; survived by two sons and three daughters (press)