慕斯達法中心:管遺產的兒子也管公司,一管就是17年
新加坡慕斯達法中心(Mustafa Centre)背後公司的創辦合夥人穆斯塔法(Mustafa s/o Majid Khan)於2001年去世,沒有留下遺囑。五個月後,公司以每股1新元向他的長子發行434萬股新股,而這名長子成了父親遺產的管理人。他的同父異母弟妹在2016年才發現。新加坡法院登出了這些股份,撤換他的管理人身份,並命令他買下遺產所持的股份。價格是2.53億新元。
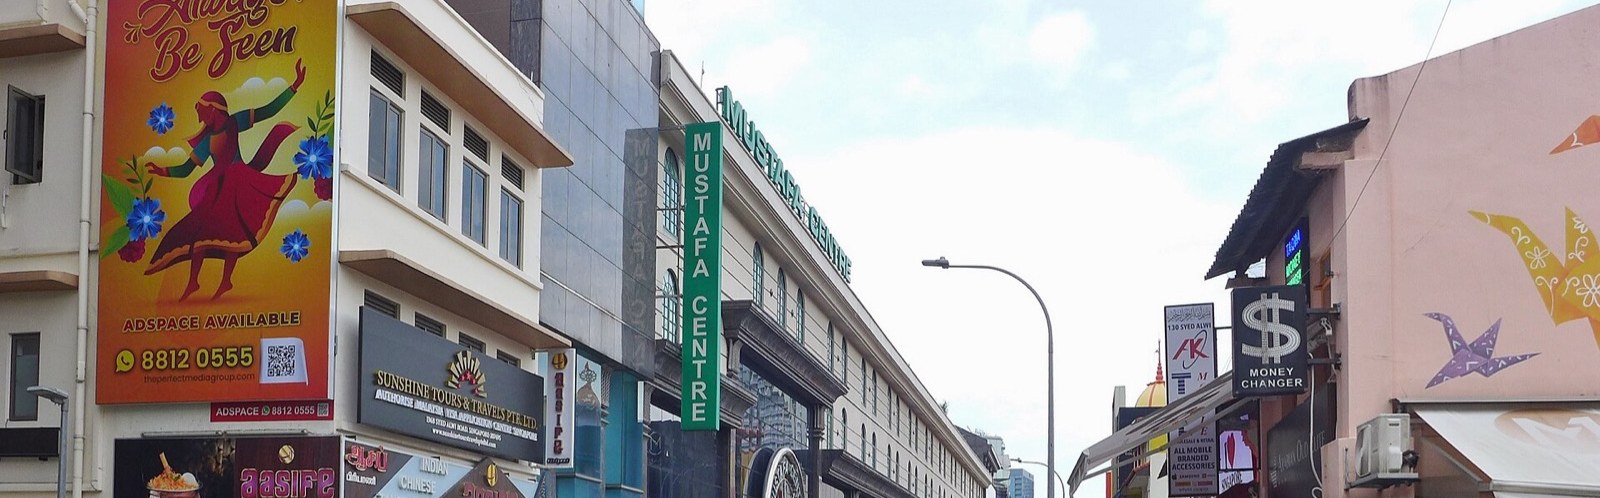

兩位合夥人和其中一人的兒子1973年在小印度做起批發,後來長成慕斯達法中心
慕斯達法中心是位於小印度Syed Alwi Road的24小時百貨商場,由Mohamed Mustafa & Samsuddin Co Pte Ltd(下稱MMSCPL)經營。這門生意始於1973年7月11日穆斯塔法與Samsuddin s/o Mokhtar Ahmad(下稱薩姆蘇丁)合夥;穆斯塔法的長子Mustaq Ahmad(下稱穆斯塔克)當年9月加入。公司於1989年註冊成立。那年4月,穆斯塔克持股51%,薩姆蘇丁30%,穆斯塔法19%;到1997年,三人分別持有約43%、22%和22%,其餘由穆斯塔克的妻子Ishret Jahan持有。
創辦人無遺囑去世五個月後,長子獲配434萬股新股,還接管了父親的遺產
穆斯塔法於2001年7月17日去世,享年83歲,沒有遺囑。他是在新加坡有住所的穆斯林,遺產按伊斯蘭法分配:分成80份,四個兒子(包括穆斯塔克)各得14份,遺孀Asia得10份,兩個女兒各得7份。五個月後,2001年12月11日,公司以每股1新元向穆斯塔克配發4,340,000股新股,穆斯塔法遺產的持股從22.07%降至14.89%。再過11天,在印度賈恩普爾(Jaunpur),遺孀和她的五個子女簽署了一份按穆斯塔克指示起草的授權書,由他去申請遺產管理授權。2003年,他成為唯一的遺產管理人。

同父異母的弟弟2016年請來顧問,查出讓父親持股縮水15年的增發
此後13年,穆斯塔克一邊經營公司,一邊管理一份持有這家公司股份的遺產。他沒有作過任何分配。公司直到2013年底都沒有派息;據繼承人訴狀,2001至2014年間,穆斯塔克夫婦的董事袍金平均佔公司每年淨利的51%;兩級法院都認定不派息加上過高袍金構成欺壓。2015年,他告訴同父異母弟弟Ayaz Ahmed(下稱阿亞茲),遺產持股15%。2016年,阿亞茲請來顧問,查出1995年和2001年的兩次增發。家人於2016年7月1日撤銷授權書,並於2017年12月8日起訴。
兒子說生意一直只屬於他,新加坡法官不接受,撤銷他的授權並下令收購
穆斯塔克的說法是,這門生意一直只屬於他一人:他從1963年起就有自己的攤位,父親和薩姆蘇丁只是依1973年和2001年的口頭共識替他持股。Mavis Chionh法官於2021年作出判決、2022年7月釋出書面理由,稱這套說法是“一派謊言”。她登出了1995年和2001年的增發,使遺產持股恢復到25.4%;裁定穆斯塔克違反遺產管理人職責,撤銷其授權,並下令改由專業管理人接手。她拒絕清算一家仍在運作的公司,改為命令穆斯塔克夫婦買下遺產的股份。
法院委任的估值師把遺產所持25.4%估為2.53億新元,兒子付給父親的繼承人,他自己也是其中之一
高等法院上訴分庭於2024年5月15日維持原判,並指示估值師在估價時計入穆斯塔克建立這門生意應得的合理董事袍金。估值師把公司估為約9.963億新元,遺產所持25.4%為253,070,093新元。穆斯塔克夫婦分兩期付清,2024年8月和2025年6月各一筆,並向薩姆蘇丁的遺產支付了相近的金額,合計逾5億新元。2026年10月22日,高庭駁回繼承人對估值的挑戰。穆斯塔克仍是這份遺產的繼承人之一,有權得80份中的14份。
問題不在於兒子的野心,而在於一個讓同一個人坐在桌子每一邊的結構。穆斯塔法沒有遺囑,也沒有書面協議寫明他參與創辦的生意歸誰。他去世後,經營公司的繼承人成了一份持有這家公司股份的遺產的管理人:能發行新股的人,正是本該保護遺產不被稀釋的人。其他人看不到股東名冊,所以2001年的增發15年沒人發現。新加坡法院把這件事完全修復了,但修復用了九年,而且是在同一個父親的家裡打的,同父異母的兄弟站在對立兩邊。
趁每位創辦人都在世時把所有權寫下來,絕不讓經營公司的繼承人同時掌管持有該公司股份的遺產,並讓其他繼承人看得到股東名冊、有一條定好價格的退出路。
新加坡法院為繼承人把錯全部糾正,但糾正花了九年,同父異母的兄弟對簿公堂
先看法律已經做了什麼。新加坡法院給了這個家族完整的救濟。《公司法》(Companies Act 1967)第216條允許法院在公司以欺壓方式經營時登出交易、下令收購股份;第216(7)條把這項救濟延伸到依法律效力取得股份的人。《遺囑驗證與遺產管理法》(Probate and Administration Act 1934)第32條允許法院以“任何充分理由”撤銷授權。這三條在本案都用上了。代價是九年、20天審訊、一次上訴和另外兩項裁決,全都發生在同父異母的兄弟之間。
1989年簽下股東協議的創辦人,在法院不得不推斷之前幾十年,就已定下誰擁有什麼
第一個辦法,創辦人在1989年就做得到:把所有權寫下來。股東協議可以記錄誰擁有什麼、條件如何;公司章程可以規定新股必須按比例向每位股東發售。穆斯塔克的說法建立在1973年和2001年的口頭共識上,兩級法院都不接受。一份簽了字的協議,無論結論偏向哪一方,都能在法院介入的幾十年前把問題定下來。
穆斯林創辦人的遺囑改不了法定份額,但指定獨立執行人,就不讓經營公司的繼承人獨掌遺產
第二個辦法是遺囑,在伊斯蘭法允許的範圍內。《回教法律施行法》(Administration of Muslim Law Act 1966)第111條規定,在新加坡有住所的穆斯林只能依其所屬教法學派立遺囑處分財產;按該法,遺贈一般以三分之一為限,繼承人的份額是固定的。遺囑改變不了法定份額(faraid),卻可以指定執行人。本案中,遺囑本可以指定一名專業人士或獨立的共同執行人,讓掌控公司的繼承人永遠不會獨自掌控持有公司股份的遺產。
每年都看得到股東名冊和帳目的繼承人,在稀釋發生當年就會追問,而不是15年後
第三個辦法是資訊。創辦人可以通過協議或公司章程,讓其他繼承人有權檢視股東名冊、帳目和每一次增發。2001年的增發到2016年才被發現,是因為有顧問去查。每年把資訊送到繼承人手上,而不是15年後才被挖出來,違規就會在當年被追問。
由獨立估值師定價的買賣條款,能讓家族在幾個月內了結法院花了九年的事
第四個辦法是退出。法院下令收購,是因為沒有事先約定的退出方式。一份買賣條款,由獨立估值師按寫明的方法定價,就能讓遺產在幾個月內賣出、或由家人買下,價格在任何人翻臉之前就已定好。也要說清侷限:這些都擋不住一個鐵了心的控制者,也保護不了從不發問的繼承人。它們改變的,是不當行為多快被看見、糾正的代價有多低。
穆斯塔法的遺孀和她的五個子女 — 遺產所持25.4%中各自的法定份額,從一開始就由一名在公司沒有利益的管理人分配,而不是在2016年才發現被稀釋、2024至2025年才拿回來
長子穆斯塔克 — 一份記錄他所說親手建立的所有權的書面文件、事先約定的勞績補償,以及作為繼承人的80份中的14份,而不是一套被法院否定的說法和一筆價格不由他定的253,070,093新元收購
Ishret Jahan和經營公司的一家 — 一家可以安心經營、不必面對家族另一邊訴訟的生意,以及一個已知的收購價格
薩姆蘇丁的繼承人 — 對另一位創辦人30%股份的同樣保護;他們的遺產同樣恢復持股並被收購,價格為256,059,110新元
慕斯達法中心的員工和顧客 — 一家所有權寫在紙上、而不是在法庭上定下來的商場;所幸法院拒絕清算,商場照常營業
以上為反事實推演,並非建議:真實架構需要持牌專業人士與您家族的具體情況。
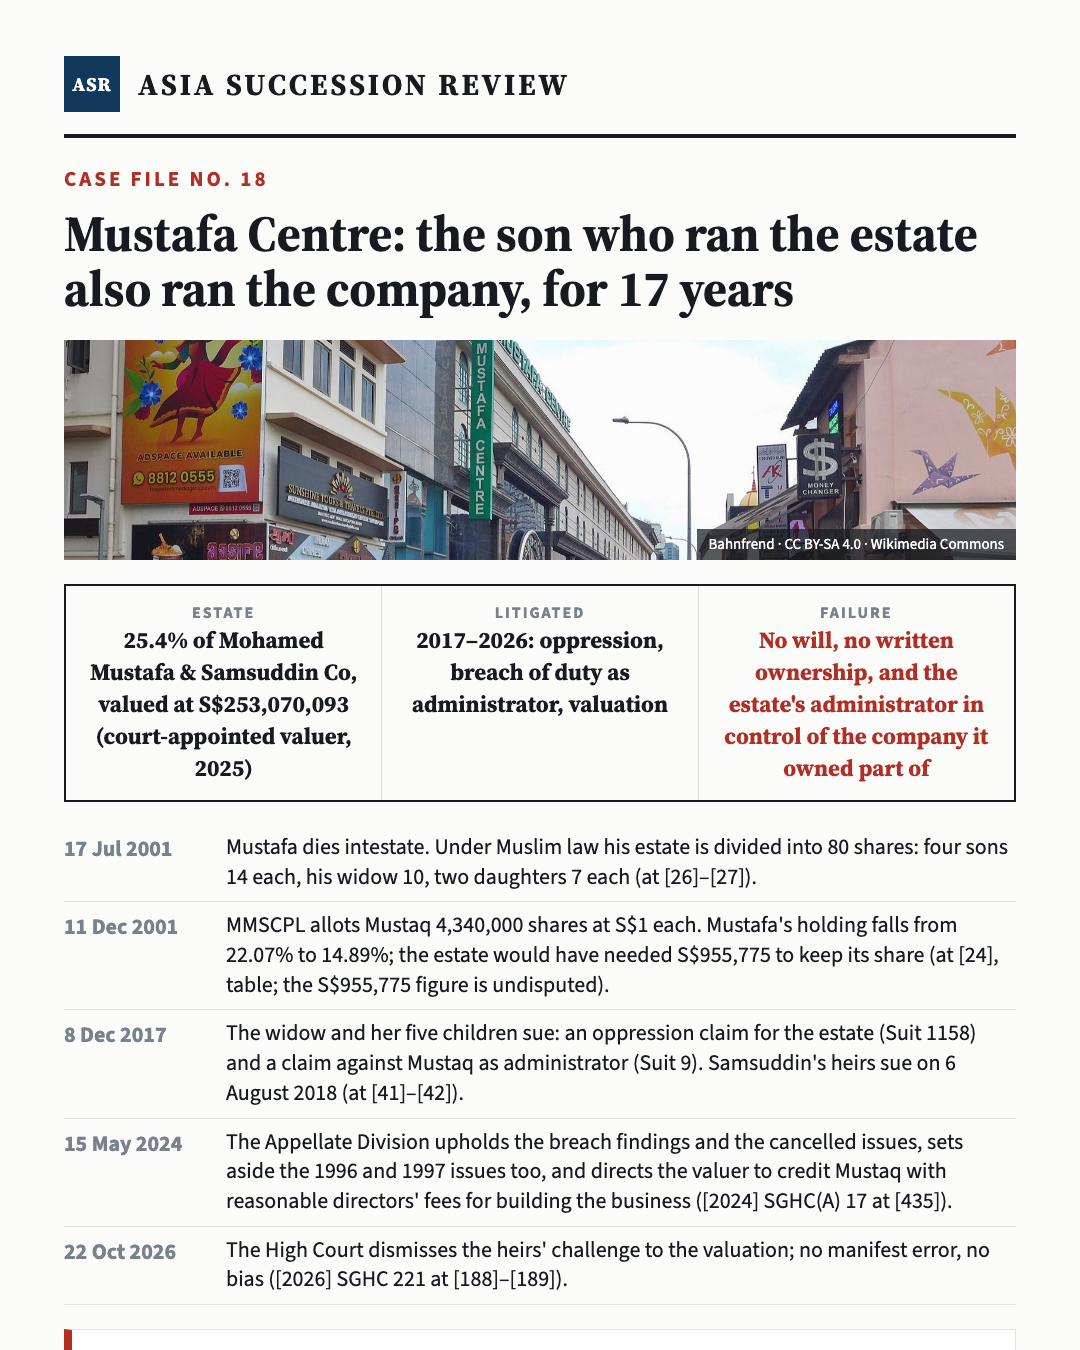
一張卡片讀完本案——長按儲存,或直接轉發。
如果家裡由同一位親人經營生意又掌管遺產
在許多家族企業裡,同一個人經營生意、保管股東名冊,在有人去世後又管理持有公司股份的遺產。趁大家都在世,值得問的問題很簡單。生意的所有權有沒有寫下來、簽了字?每位創辦人的遺產由誰管理,那個人是不是也在經營公司?每位繼承人每年能不能看到帳目和每一次增發?繼承人想賣出時,有沒有約定好的方式,由獨立的人定價?這些都不是指控,而是一個家族確保不必把一切託付給某一個人的做法。
慕斯達法中心的老闆是誰?
由Mohamed Mustafa & Samsuddin Co Pte Ltd經營。根據2021年的法院命令(2024年5月15日上訴維持),穆斯塔克和妻子Ishret Jahan以253,070,093新元買下其已故父親遺產所持的25.4%,並買下另一位創辦人薩姆蘇丁遺產所持的相近股份,合計逾5億新元([2026] SGHC 221)。
慕斯達法中心的官司是怎麼回事?
兩位創辦人的繼承人在2017和2018年對穆斯塔克及其他董事提起三宗訴訟。法院認定公司以欺壓方式經營:1995和2001年的增發稀釋了創辦人的遺產,董事袍金取代了股息。法院登出增發、下令收購,並裁定穆斯塔克違反遺產管理人和遺囑執行人的職責([2022] SGHC 161;[2024] SGHC(A) 17)。
在新加坡,法院可以撤換遺產管理人嗎?
可以。按《遺囑驗證與遺產管理法》第32條,授權可因“任何充分理由”撤銷。在穆斯塔法遺產案中,法院經審訊認定兒子違反職責後撤銷其授權;因家人無法就人選達成一致,於2022年1月14日委任專業機構Providentia Wealth Management接手。單憑失去信任,理由就弱得多。
股份還在遺產裡,繼承人能提出欺壓之訴嗎?
有些情況下可以。《公司法》第216(7)條把欺壓救濟適用於依法律效力取得股份的人。本案中,由於遺產管理人本人就是被指控的不當行為者,受益人代遺產起訴;高等法院上訴分庭於2024年5月15日認可了這項例外([2024] SGHC(A) 17)。
新加坡穆斯林沒有遺囑,遺產也按法定份額(faraid)分配嗎?
是的。按《回教法律施行法》第112條,在新加坡有住所的穆斯林無遺囑去世,遺產按伊斯蘭法分配,由伊斯蘭法院(Syariah Court)證明各人份額。穆斯塔法的遺產分為80份:四子各14份,遺孀10份,兩女各7份([2022] SGHC 161)。
新加坡穆斯林可以自己選遺囑執行人嗎?
可以。《回教法律施行法》第111條要求遺囑遵從立遺囑人所屬的教法學派,一般把遺贈限於三分之一併固定繼承人份額,但不影響《遺囑驗證與遺產管理法》。遺囑可以指定專業或獨立的執行人,而這正是穆斯塔法遺產所缺少的。
法院為什麼下令收購,而不是把慕斯達法中心的公司清算?
因為清算是最後手段,而這家公司運作正常、經營成功。Mavis Chionh法官依循上訴法院在Lim Swee Khiang v Borden一案的做法,改為命令穆斯塔克夫婦按獨立估值師定出、並已就欺壓行為作出調整的價格,買下兩份遺產的股份([2022] SGHC 161第785段)。
- 1Ayaz Ahmed v Mustaq Ahmad [2022] SGHC 161 (Mavis Chionh J, written grounds 8 July 2022): Suits 1158/2017, 780/2018 and HCF Suit 9/2017; origins, allotment table, intestacy, power of attorney, grant, oppression findings, breach as administrator, revocation and buyout (eLitigation, read in full 14 Nov 2026)
- 2Mustaq Ahmad v Ayaz Ahmed [2024] SGHC(A) 17 (Appellate Division, 15 May 2024; reported [2024] 1 SLR 1016): appeals largely dismissed; 1996 and 1997 issues set aside; directors' fees credit for Mustaq
- 3Ayaz Ahmed v Mustaq Ahmad [2026] SGHC 221 (22 October 2026): valuation challenges dismissed; S$646.7m equity at 16 Aug 2021, S$996.3m after adjustments; S$253,070,093 for the Mustafa estate; payments of 7 Aug 2024 and 26 Jun 2025
- 4Mustaq Ahmad v Providentia Wealth Management [2023] SGHCF 53 and [2023] SGHCF 52 (30 November 2023): professional administrator appointed 14 Jan 2022, letters 26 Dec 2022; interim distribution and disclosure applications dismissed
- 5Companies Act 1967 s216 (oppression; orders to cancel transactions and for purchase of shares; s216(7) transmission by operation of law), Probate and Administration Act 1934 s32 and Administration of Muslim Law Act 1966 ss111, 112 and 115, read on Singapore Statutes Online as at 14 Nov 2026