慕斯达法中心:管遗产的儿子也管公司,一管就是17年
新加坡慕斯达法中心(Mustafa Centre)背后公司的创办合伙人穆斯塔法(Mustafa s/o Majid Khan)于2001年去世,没有留下遗嘱。五个月后,公司以每股1新元向他的长子发行434万股新股,而这名长子成了父亲遗产的管理人。他的同父异母弟妹在2016年才发现。新加坡法院注销了这些股份,撤换他的管理人身份,并命令他买下遗产所持的股份。价格是2.53亿新元。
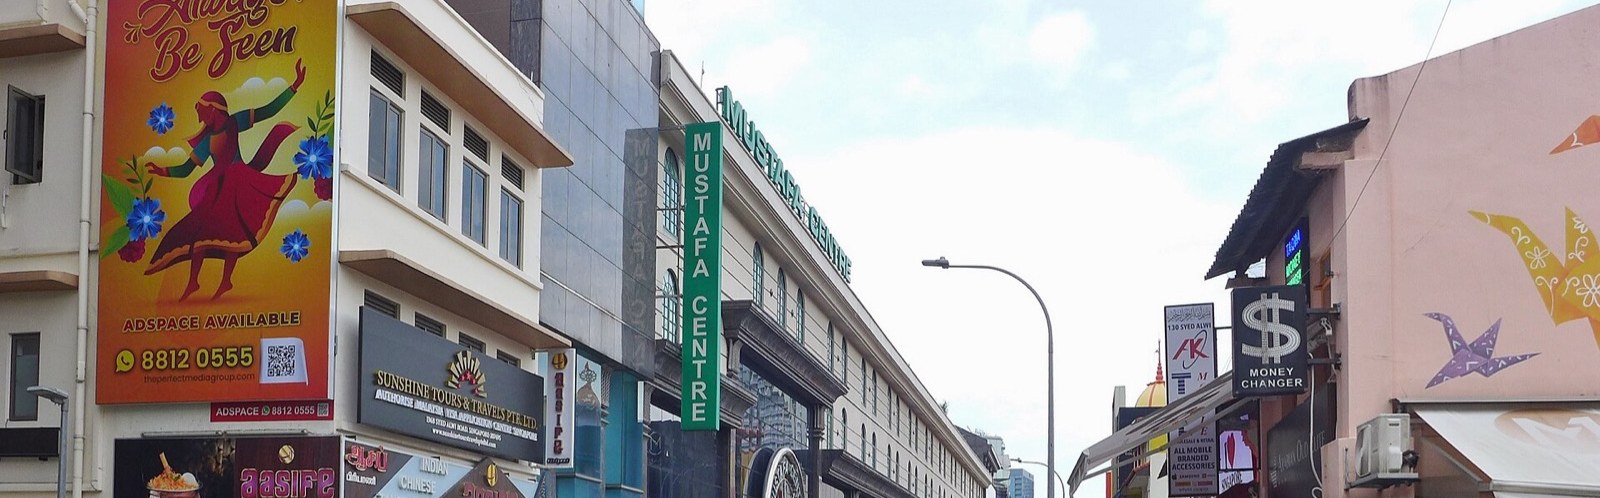

两位合伙人和其中一人的儿子1973年在小印度做起批发,后来长成慕斯达法中心
慕斯达法中心是位于小印度Syed Alwi Road的24小时百货商场,由Mohamed Mustafa & Samsuddin Co Pte Ltd(下称MMSCPL)经营。这门生意始于1973年7月11日穆斯塔法与Samsuddin s/o Mokhtar Ahmad(下称萨姆苏丁)合伙;穆斯塔法的长子Mustaq Ahmad(下称穆斯塔克)当年9月加入。公司于1989年注册成立。那年4月,穆斯塔克持股51%,萨姆苏丁30%,穆斯塔法19%;到1997年,三人分别持有约43%、22%和22%,其余由穆斯塔克的妻子Ishret Jahan持有。
创办人无遗嘱去世五个月后,长子获配434万股新股,还接管了父亲的遗产
穆斯塔法于2001年7月17日去世,享年83岁,没有遗嘱。他是在新加坡有住所的穆斯林,遗产按伊斯兰法分配:分成80份,四个儿子(包括穆斯塔克)各得14份,遗孀Asia得10份,两个女儿各得7份。五个月后,2001年12月11日,公司以每股1新元向穆斯塔克配发4,340,000股新股,穆斯塔法遗产的持股从22.07%降至14.89%。再过11天,在印度贾恩普尔(Jaunpur),遗孀和她的五个子女签署了一份按穆斯塔克指示起草的授权书,由他去申请遗产管理授权。2003年,他成为唯一的遗产管理人。

同父异母的弟弟2016年请来顾问,查出让父亲持股缩水15年的增发
此后13年,穆斯塔克一边经营公司,一边管理一份持有这家公司股份的遗产。他没有作过任何分配。公司直到2013年底都没有派息;据继承人诉状,2001至2014年间,穆斯塔克夫妇的董事袍金平均占公司每年净利的51%;两级法院都认定不派息加上过高袍金构成欺压。2015年,他告诉同父异母弟弟Ayaz Ahmed(下称阿亚兹),遗产持股15%。2016年,阿亚兹请来顾问,查出1995年和2001年的两次增发。家人于2016年7月1日撤销授权书,并于2017年12月8日起诉。
儿子说生意一直只属于他,新加坡法官不接受,撤销他的授权并下令收购
穆斯塔克的说法是,这门生意一直只属于他一人:他从1963年起就有自己的摊位,父亲和萨姆苏丁只是依1973年和2001年的口头共识替他持股。Mavis Chionh法官于2021年作出判决、2022年7月发布书面理由,称这套说法是“一派谎言”。她注销了1995年和2001年的增发,使遗产持股恢复到25.4%;裁定穆斯塔克违反遗产管理人职责,撤销其授权,并下令改由专业管理人接手。她拒绝清盘一家仍在运作的公司,改为命令穆斯塔克夫妇买下遗产的股份。
法院委任的估值师把遗产所持25.4%估为2.53亿新元,儿子付给父亲的继承人,他自己也是其中之一
高等法院上诉分庭于2024年5月15日维持原判,并指示估值师在估价时计入穆斯塔克建立这门生意应得的合理董事袍金。估值师把公司估为约9.963亿新元,遗产所持25.4%为253,070,093新元。穆斯塔克夫妇分两期付清,2024年8月和2025年6月各一笔,并向萨姆苏丁的遗产支付了相近的金额,合计逾5亿新元。2026年10月22日,高庭驳回继承人对估值的挑战。穆斯塔克仍是这份遗产的继承人之一,有权得80份中的14份。
问题不在于儿子的野心,而在于一个让同一个人坐在桌子每一边的结构。穆斯塔法没有遗嘱,也没有书面协议写明他参与创办的生意归谁。他去世后,经营公司的继承人成了一份持有这家公司股份的遗产的管理人:能发行新股的人,正是本该保护遗产不被稀释的人。其他人看不到股东名册,所以2001年的增发15年没人发现。新加坡法院把这件事完全修复了,但修复用了九年,而且是在同一个父亲的家里打的,同父异母的兄弟站在对立两边。
趁每位创办人都在世时把所有权写下来,绝不让经营公司的继承人同时掌管持有该公司股份的遗产,并让其他继承人看得到股东名册、有一条定好价格的退出路。
新加坡法院为继承人把错全部纠正,但纠正花了九年,同父异母的兄弟对簿公堂
先看法律已经做了什么。新加坡法院给了这个家族完整的救济。《公司法》(Companies Act 1967)第216条允许法院在公司以欺压方式经营时注销交易、下令收购股份;第216(7)条把这项救济延伸到依法律效力取得股份的人。《遗嘱认证与遗产管理法》(Probate and Administration Act 1934)第32条允许法院以“任何充分理由”撤销授权。这三条在本案都用上了。代价是九年、20天审讯、一次上诉和另外两项裁决,全都发生在同父异母的兄弟之间。
1989年签下股东协议的创办人,在法院不得不推断之前几十年,就已定下谁拥有什么
第一个办法,创办人在1989年就做得到:把所有权写下来。股东协议可以记录谁拥有什么、条件如何;公司章程可以规定新股必须按比例向每位股东发售。穆斯塔克的说法建立在1973年和2001年的口头共识上,两级法院都不接受。一份签了字的协议,无论结论偏向哪一方,都能在法院介入的几十年前把问题定下来。
穆斯林创办人的遗嘱改不了法定份额,但指定独立执行人,就不让经营公司的继承人独掌遗产
第二个办法是遗嘱,在伊斯兰法允许的范围内。《回教法律施行法》(Administration of Muslim Law Act 1966)第111条规定,在新加坡有住所的穆斯林只能依其所属教法学派立遗嘱处分财产;按该法,遗赠一般以三分之一为限,继承人的份额是固定的。遗嘱改变不了法定份额(faraid),却可以指定执行人。本案中,遗嘱本可以指定一名专业人士或独立的共同执行人,让掌控公司的继承人永远不会独自掌控持有公司股份的遗产。
每年都看得到股东名册和账目的继承人,在稀释发生当年就会追问,而不是15年后
第三个办法是信息。创办人可以通过协议或公司章程,让其他继承人有权查看股东名册、账目和每一次增发。2001年的增发到2016年才被发现,是因为有顾问去查。每年把信息送到继承人手上,而不是15年后才被挖出来,违规就会在当年被追问。
由独立估值师定价的买卖条款,能让家族在几个月内了结法院花了九年的事
第四个办法是退出。法院下令收购,是因为没有事先约定的退出方式。一份买卖条款,由独立估值师按写明的方法定价,就能让遗产在几个月内卖出、或由家人买下,价格在任何人翻脸之前就已定好。也要说清局限:这些都挡不住一个铁了心的控制者,也保护不了从不发问的继承人。它们改变的,是不当行为多快被看见、纠正的代价有多低。
穆斯塔法的遗孀和她的五个子女 — 遗产所持25.4%中各自的法定份额,从一开始就由一名在公司没有利益的管理人分配,而不是在2016年才发现被稀释、2024至2025年才拿回来
长子穆斯塔克 — 一份记录他所说亲手建立的所有权的书面文件、事先约定的劳绩补偿,以及作为继承人的80份中的14份,而不是一套被法院否定的说法和一笔价格不由他定的253,070,093新元收购
Ishret Jahan和经营公司的一家 — 一家可以安心经营、不必面对家族另一边诉讼的生意,以及一个已知的收购价格
萨姆苏丁的继承人 — 对另一位创办人30%股份的同样保护;他们的遗产同样恢复持股并被收购,价格为256,059,110新元
慕斯达法中心的员工和顾客 — 一家所有权写在纸上、而不是在法庭上定下来的商场;所幸法院拒绝清盘,商场照常营业
以上为反事实推演,并非建议:真实架构需要持牌专业人士与您家族的具体情况。
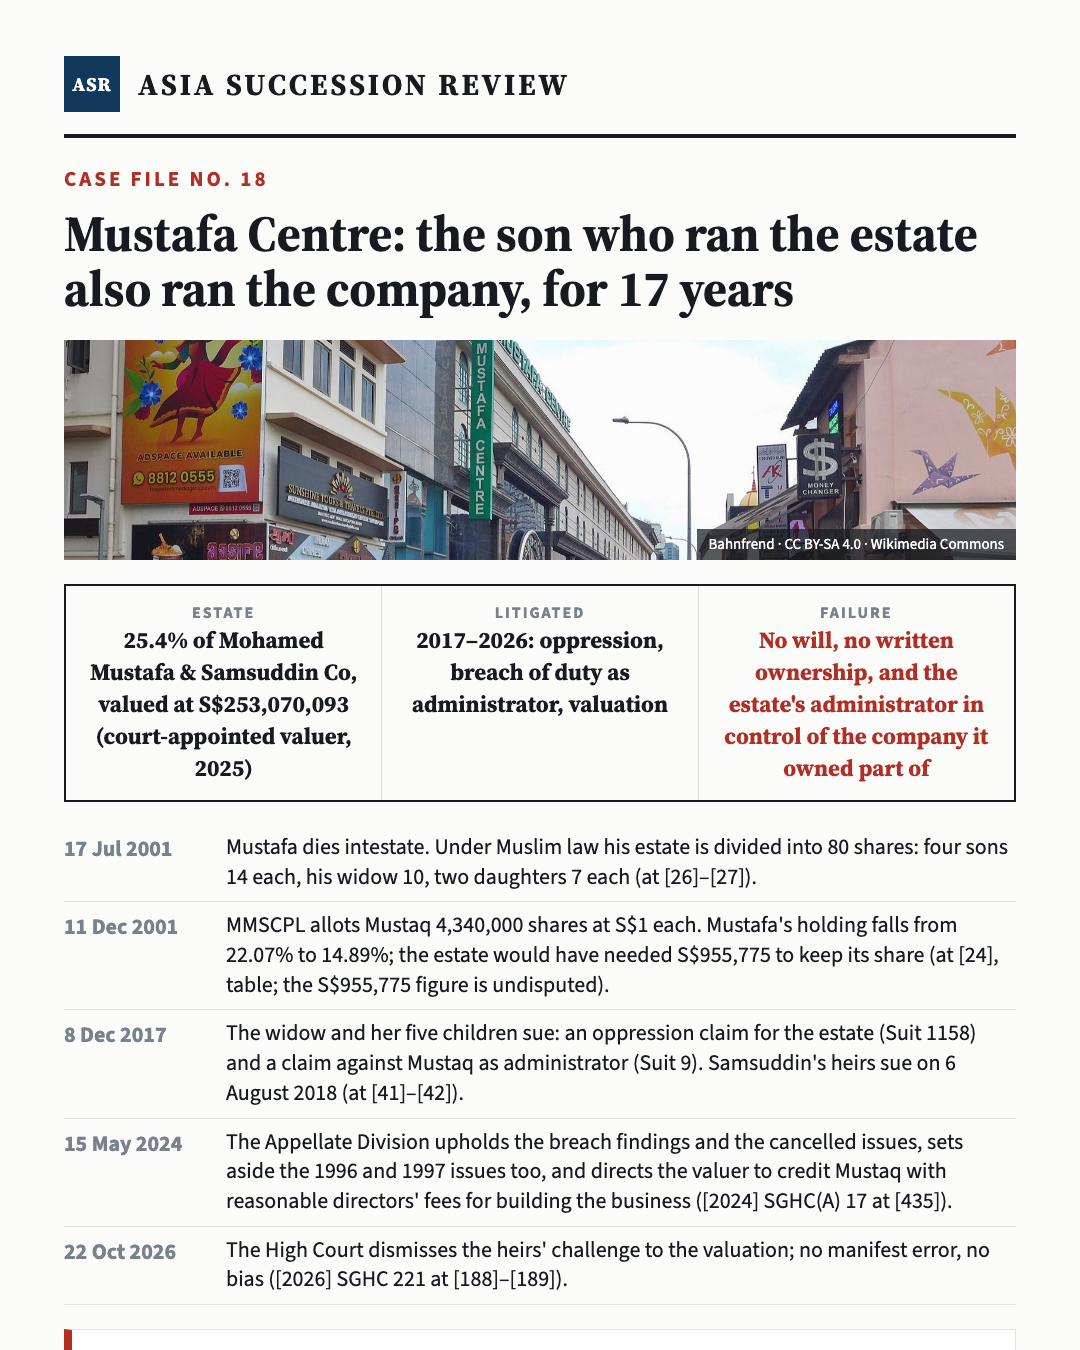
一张卡片读完本案——长按保存,或直接转发。
如果家里由同一位亲人经营生意又掌管遗产
在许多家族企业里,同一个人经营生意、保管股东名册,在有人去世后又管理持有公司股份的遗产。趁大家都在世,值得问的问题很简单。生意的所有权有没有写下来、签了字?每位创办人的遗产由谁管理,那个人是不是也在经营公司?每位继承人每年能不能看到账目和每一次增发?继承人想卖出时,有没有约定好的方式,由独立的人定价?这些都不是指控,而是一个家族确保不必把一切托付给某一个人的做法。
慕斯达法中心的老板是谁?
由Mohamed Mustafa & Samsuddin Co Pte Ltd经营。根据2021年的法院命令(2024年5月15日上诉维持),穆斯塔克和妻子Ishret Jahan以253,070,093新元买下其已故父亲遗产所持的25.4%,并买下另一位创办人萨姆苏丁遗产所持的相近股份,合计逾5亿新元([2026] SGHC 221)。
慕斯达法中心的官司是怎么回事?
两位创办人的继承人在2017和2018年对穆斯塔克及其他董事提起三宗诉讼。法院认定公司以欺压方式经营:1995和2001年的增发稀释了创办人的遗产,董事袍金取代了股息。法院注销增发、下令收购,并裁定穆斯塔克违反遗产管理人和遗嘱执行人的职责([2022] SGHC 161;[2024] SGHC(A) 17)。
在新加坡,法院可以撤换遗产管理人吗?
可以。按《遗嘱认证与遗产管理法》第32条,授权可因“任何充分理由”撤销。在穆斯塔法遗产案中,法院经审讯认定儿子违反职责后撤销其授权;因家人无法就人选达成一致,于2022年1月14日委任专业机构Providentia Wealth Management接手。单凭失去信任,理由就弱得多。
股份还在遗产里,继承人能提出欺压之诉吗?
有些情况下可以。《公司法》第216(7)条把欺压救济适用于依法律效力取得股份的人。本案中,由于遗产管理人本人就是被指控的不当行为者,受益人代遗产起诉;高等法院上诉分庭于2024年5月15日认可了这项例外([2024] SGHC(A) 17)。
新加坡穆斯林没有遗嘱,遗产也按法定份额(faraid)分配吗?
是的。按《回教法律施行法》第112条,在新加坡有住所的穆斯林无遗嘱去世,遗产按伊斯兰法分配,由伊斯兰法院(Syariah Court)证明各人份额。穆斯塔法的遗产分为80份:四子各14份,遗孀10份,两女各7份([2022] SGHC 161)。
新加坡穆斯林可以自己选遗嘱执行人吗?
可以。《回教法律施行法》第111条要求遗嘱遵从立遗嘱人所属的教法学派,一般把遗赠限于三分之一并固定继承人份额,但不影响《遗嘱认证与遗产管理法》。遗嘱可以指定专业或独立的执行人,而这正是穆斯塔法遗产所缺少的。
法院为什么下令收购,而不是把慕斯达法中心的公司清盘?
因为清盘是最后手段,而这家公司运作正常、经营成功。Mavis Chionh法官依循上诉法院在Lim Swee Khiang v Borden一案的做法,改为命令穆斯塔克夫妇按独立估值师定出、并已就欺压行为作出调整的价格,买下两份遗产的股份([2022] SGHC 161第785段)。
- 1Ayaz Ahmed v Mustaq Ahmad [2022] SGHC 161 (Mavis Chionh J, written grounds 8 July 2022): Suits 1158/2017, 780/2018 and HCF Suit 9/2017; origins, allotment table, intestacy, power of attorney, grant, oppression findings, breach as administrator, revocation and buyout (eLitigation, read in full 14 Nov 2026)
- 2Mustaq Ahmad v Ayaz Ahmed [2024] SGHC(A) 17 (Appellate Division, 15 May 2024; reported [2024] 1 SLR 1016): appeals largely dismissed; 1996 and 1997 issues set aside; directors' fees credit for Mustaq
- 3Ayaz Ahmed v Mustaq Ahmad [2026] SGHC 221 (22 October 2026): valuation challenges dismissed; S$646.7m equity at 16 Aug 2021, S$996.3m after adjustments; S$253,070,093 for the Mustafa estate; payments of 7 Aug 2024 and 26 Jun 2025
- 4Mustaq Ahmad v Providentia Wealth Management [2023] SGHCF 53 and [2023] SGHCF 52 (30 November 2023): professional administrator appointed 14 Jan 2022, letters 26 Dec 2022; interim distribution and disclosure applications dismissed
- 5Companies Act 1967 s216 (oppression; orders to cancel transactions and for purchase of shares; s216(7) transmission by operation of law), Probate and Administration Act 1934 s32 and Administration of Muslim Law Act 1966 ss111, 112 and 115, read on Singapore Statutes Online as at 14 Nov 2026