镛记:以清盘令收场的烧鹅王国
两兄弟以近乎均等的股份继承了香港最负盛名的餐厅。在一家BVI控股公司里45对45僵持不下,缠讼五年——直至法院下令将公司清盘。其中一位兄弟没有等到终局。
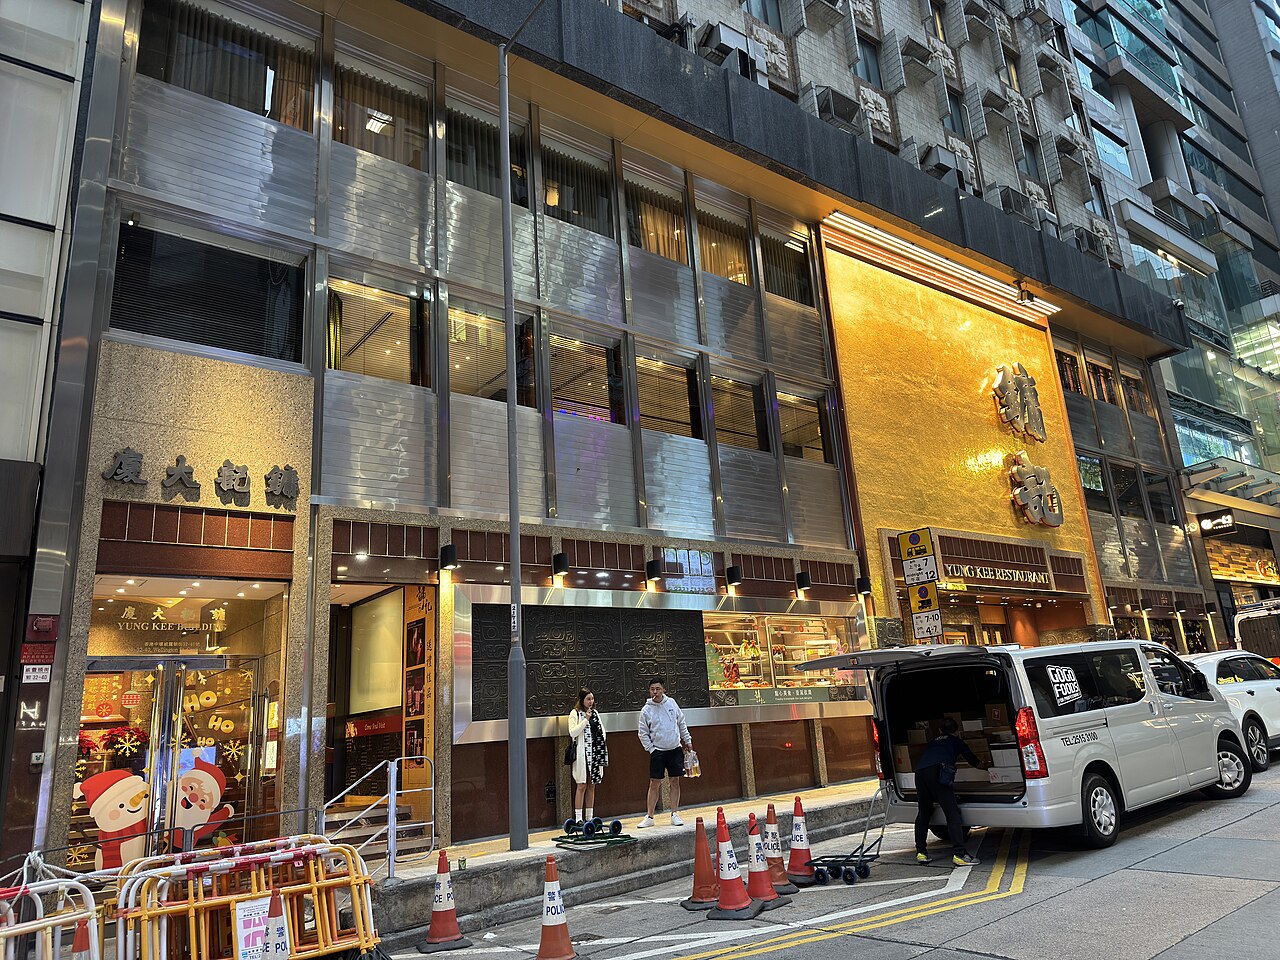

烧鹅档买下中环大厦,留下的股份却均等到谁也拍不了板
甘穗辉(Kam Shui-fai)从一个烧鹅档起家,做成了香港最有名的餐厅。镛记(Yung Kee)在中环自置的物业里招待过银行家、影星和港督——那与其说是餐厅,不如说是一份披着餐厅外衣的物业家当,由创办人为求妥帖而设立的一家BVI公司持有。他去世后,股份以近乎均等的比例传给儿子们:每人手中的份额足以阻挡对方,却不足以拍板任何事。
主理楼面的兄长要求被收购,主理厨房的弟弟既不买也不散
有一段时间,近乎均等看上去就是公平。然后兄弟二人开始不和——为经营,为方向,也为在真正要紧的意义上,这家餐厅到底属于谁。长兄甘健成(Kinsen Kam)一辈子主理楼面,他向法院请求:要么把我的股份买下,要么把公司清盘。弟弟甘琨礼(Ronald Kam)一辈子主理厨房,既不肯买,也不肯让。

甘健成2012年抱憾离世,2015年法院下令控股公司清盘
案件在香港各级法院爬行了五年,缠在一个管辖权的死结里——家族的餐厅立在中环,持有餐厅的公司却注册在英属维尔京群岛。2012年,甘健成在纠纷未决之际去世;其遗产继续应诉。2015年,终审法院给出了这个结构所允许的唯一裁决方式:若无一方收购另一方,控股公司将被清盘——相当于把那只鹅一刀两断的公司版本。
没有退出条款的均等股份变成决斗,唯一裁判只会判解散
均等的股份,在赠与的那一天像是爱。可若没有退出机制——买卖协议、估值公式、僵局条款——它就是一场没有裁判的决斗,最后剩下的唯一裁判是法官,而法官手里唯一的判法是解散。

均等的股份在赠与当天令人感到公平,在父母离世之日变成武器。一个50/50(或45/45)的分配若没有买卖机制,唯一的破局者只剩法官——而法官的破局方式是解散。
趁兄弟还和睦时把退出条件谈定——一条固定的定价公式,加上一笔随时候命支付的保险金。
今天用公式把收购价定死,明天谁也无法拿股份要挟对方
两步棋。第一步,在无人动怒时签下一份买卖协议:将来若陷入僵局,一方按我们现在约定的公式收购另一方——比如按平均利润的某个倍数,由双方今天共同指定的会计师估值。关于价格的争吵日后永远不会发生,因为在还没有任何东西可争的时候,它已经解决了。
各自投保,保险金数周内付清收购,一家拿现金,厨房照开
第二步,钱是预先备好的:为兄弟各自的生命投保,保额大致等于各自那一半的价值。一旦其中一人去世——或者只是想退出——保险公司的赔付在数周内就能支付收购款。甘健成的家人拿到全额现金离场;甘琨礼守住厨房;没有人为了给一只鹅定价而在法庭上耗五年。若再在股份之上架一个新加坡家族信托,僵局便彻底消失——受托人正是45/45格局从未有过的那个破局者。
留下的兄弟 — 完整的餐厅,以及经营它的权力
离开的兄弟 — 由保险资金支付的公允价值现金——而不是五年律师费之后的清盘残值
创办人的基业 — 家族的招牌继续挂在门楣上
以上为反事实推演,并非建议:真实架构需要持牌专业人士与您家族的具体情况。
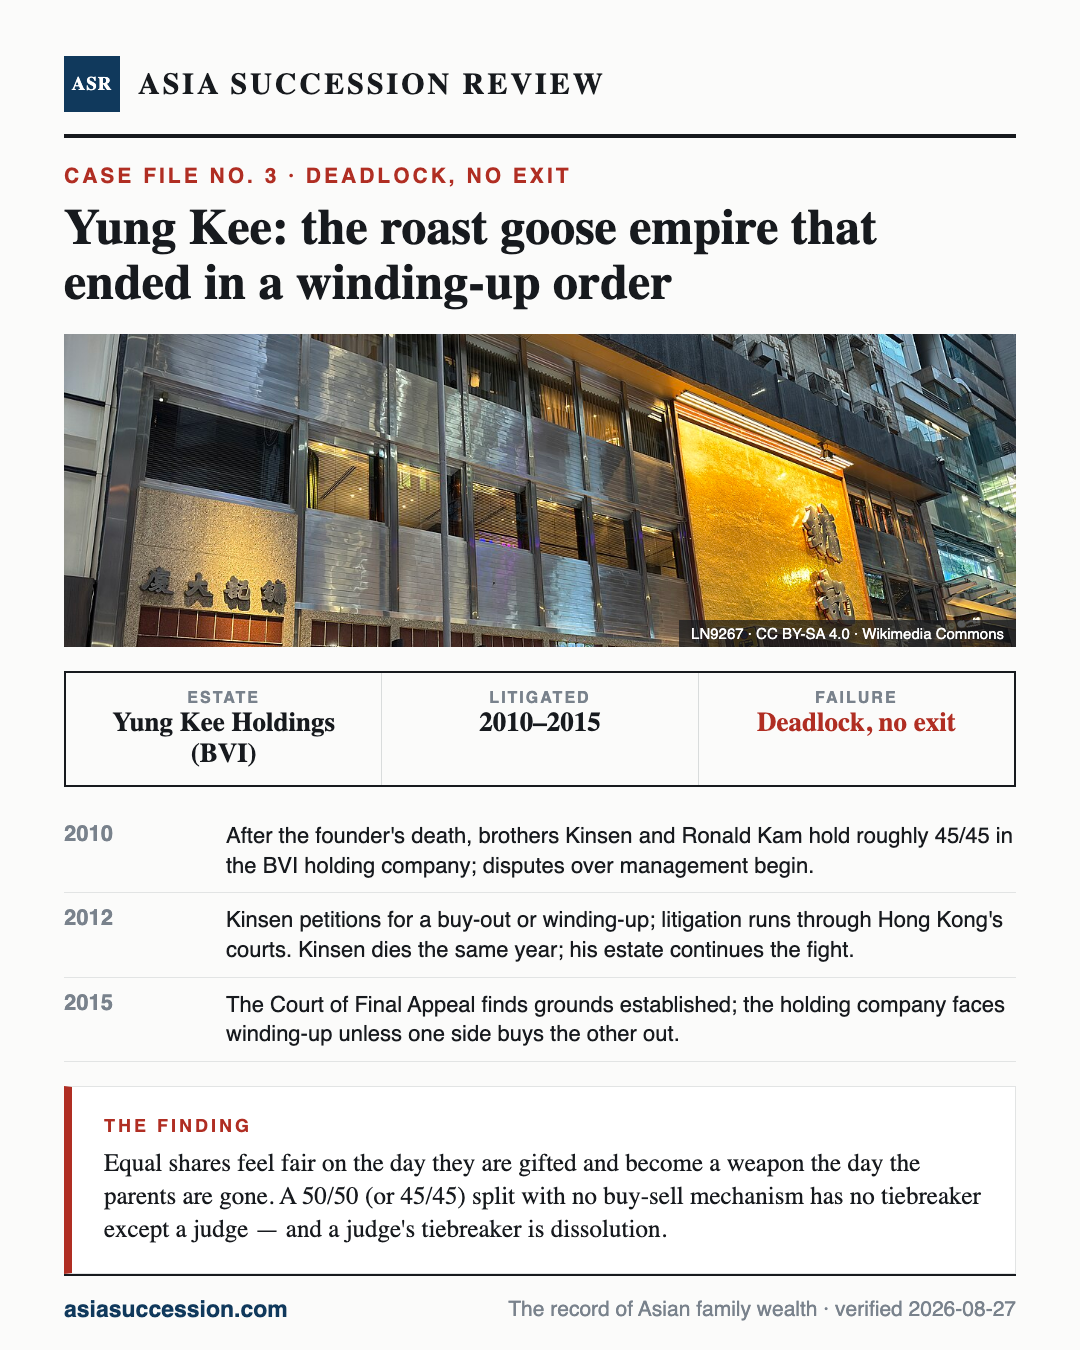
一张卡片读完本案——长按保存,或直接转发。
如果你与手足持股近乎均等
为退出机制定价的最佳时机,是在没有人想动用它的时候。如果你家的公司没有买卖协议、没有估值公式、没有僵局条款,你继承的家业与一纸法院强制出售令之间,只隔着一场纠纷。股东协议、家族控股结构或信托,各自能改变什么:
我和兄弟姐妹各持家族公司50%的股份,意见谈不拢——生意会怎么样?
通常不会有好结果,除非机制早已存在——预示结局的不是冲突本身,而是退出通道的缺失。香港的镛记餐厅正是因此走到法院颁令清盘。有买卖协议的家族闹分歧,是一场争论;没有的家族闹分歧,是一宗案件。为退出定价的时机,永远是没有人想用它的时候。
什么是买卖协议?放在离岸控股公司里还管用吗?
买卖协议是股东之间的一份合同,约定谁可以收购谁、按什么估值公式、在哪些触发情形下(身故、僵局、退出)。它在BVI及类似结构中同样有效——镛记的问题在于机制的缺失,而非机制的不可行。离岸注册地主要决定的,是哪一地的法院为此耗掉五年。
怎么向父母提出设立买卖协议,又不显得贪心?
谈机制,不谈分配。“如果我们将来意见不合,破局的办法是什么?”——这是一句尽责守业的话,它对每个子女的保护是均等的,也正因如此才问得安全。价值均等不必等于股份相同:可以由一个子女持有经营性股权,其他子女以别的资产或保险找平。
一方想退出家族企业,另一方拒绝收购,怎么办?
按代价从低到高排列:经调解的估值加分期收购(有时由公司或保险出资);通过家族信托整合股权;最后才是以公正合理为由申请清盘——也就是镛记走过的那条路:耗时五年,其中一位兄弟没有等到终局,那只鹅最终按清盘残值定价。