ทรัสต์ครอบครัว Great Eagle ไม่เคยต้องรักษาอำนาจควบคุม เพราะตราสารทรัสต์ไม่เคยเขียนไว้
Lo Ying-shek (羅鷹石) ผู้ก่อตั้ง Great Eagle เจ้าของเครือโรงแรม The Langham นำหุ้นของครอบครัวเข้าทรัสต์แบบใช้ดุลพินิจในปี 1984 หลังเขาเสียชีวิต ภรรยาม่ายวัย 96 ปีส่งจดหมายสิบฉบับขอให้ทรัสตีซื้อหุ้นเพิ่มเพื่อถ่วงหุ้นของบุตรชายคนหนึ่งที่สะสมขึ้นเรื่อย ๆ ทรัสตีปฏิเสธ และในปี 2019 ศาลฮ่องกงเห็นด้วย: หนังสือแสดงเจตจำนง (letter of wishes) ไม่ผูกมัดทรัสตี และการรักษาอำนาจควบคุมไม่เคยเป็นวัตถุประสงค์ของทรัสต์ คดีของบุตรชายคนเล็กที่ยื่นในปี 2018 ยังไม่ได้พิจารณา
อ่านภาษาอื่น: EN · 简体 · 繁體 · ไทย · ID

คู่ผู้ก่อตั้งนำหุ้น Great Eagle เข้าทรัสต์ในปี 1984 และฝากอำนาจควบคุมไว้กับลูกสามคน
Lo Ying-shek (羅鷹石) ก่อตั้ง Great Eagle ในปี 1963 บริษัทโฮลดิ้งเข้าจดทะเบียนในตลาดฮ่องกงปี 1972 และกลุ่มนี้เป็นเจ้าของโรงแรม The Langham ปี 1984 เขากับภรรยา Lo To Lee-kwan (羅杜莉君) โอนหุ้นของครอบครัวเข้าทรัสต์แบบใช้ดุลพินิจ เพื่อผู้สืบสันดานทุกคนที่เกิดภายใน 80 ปี: ลูกเก้าคน และราว 90 คนในปี 2016 HSBC International Trustee เป็นทรัสตีตั้งแต่ปี 1999 ตั้งแต่ปี 1998 ลูกสามคน คือ Nina Law (羅慧端), Lo Ka-shui (羅嘉瑞) และลูกคนเล็ก Lo Kai-shui (羅啟瑞) ดำรงตำแหน่งผู้แต่งตั้งและผู้พิทักษ์ (appointor and guardian) ลูกคนเล็กเองบอกศาลว่าตำแหน่งนี้คือวิธีที่ผู้ก่อตั้งใช้รักษาอำนาจควบคุม
หลังบิดาเสียชีวิต ลูกชายคนหนึ่งขายหุ้น 55 ล้านหุ้น ขณะที่พี่ชายซึ่งเป็นประธานยังซื้อเพิ่ม
ศาลวินิจฉัยในภายหลังว่าไม่มีข้อใดในตราสารทรัสต์บังคับให้ทรัสตีต้องรักษาอำนาจควบคุม เดือนกรกฎาคม 2004 บริษัทของครอบครัวแห่งหนึ่งจ่ายหุ้น Great Eagle ออกเป็นเงินปันผล: สัดส่วนของทรัสต์ลดจากราว 53% เหลือราว 33% ขณะที่หุ้นที่ลูก ๆ ถือเองเพิ่มจากราว 10% เป็นราว 30% ผู้ก่อตั้งเสียชีวิตวันที่ 1 กันยายน 2006 ภายในหนึ่งเดือน ลูกคนเล็กขายหุ้นราว 55 ล้านหุ้น ส่วน Lo Ka-shui ซึ่งเป็นประธาน ซื้อเพิ่มต่อเนื่อง ตามคำบอกเล่าของลูกคนเล็ก ในการประชุมครอบครัวปี 2015 Lo Ka-shui กล่าวว่าตนถืออยู่ 22% และปลดพี่น้องออกจากกรรมการได้

ผู้ร่วมก่อตั้งวัย 96 ปีเขียนจดหมายสิบฉบับ และการปฏิเสธของพี่ชายคนเดียวทำให้หุ้น 33% ของทรัสต์เงียบ
ตั้งแต่มกราคม 2016 ภรรยาม่ายซึ่งขณะนั้นอายุ 96 ปี ส่งจดหมายสิบฉบับถึงทรัสตี: ให้โอนกองทรัสต์ทั้งหมดให้เธอ และให้ซื้อหุ้น Great Eagle วันละ 200,000 หุ้น ทรัสตีปรึกษาครอบครัว เสนอแยกเป็นทรัสต์ย่อยเก้ากองในเดือนธันวาคม 2016 และไม่ได้ซื้อหุ้นเลย เธอจึงฟ้อง วันที่ 10 พฤษภาคม 2017 ลูกคนเล็กเสียที่นั่งกรรมการ: จาก 193.8 ล้านหุ้นที่ลงคะแนน ราว 166.9 ล้านหุ้นค้านการเลือกเขากลับเข้ามา หุ้น 33% ของทรัสต์ไม่ได้ลงคะแนน ตราสารทรัสต์กำหนดให้แจ้งผู้พิทักษ์ทั้งสามล่วงหน้า 30 วัน แต่หนังสือเชิญประชุมถึงทรัสตีก่อนวันประชุม 19 วัน และ Lo Ka-shui ปฏิเสธที่จะสละสิทธิ์
ศาลชี้ว่าจดหมายของเธอไม่ผูกมัดทรัสตี และคดีของลูกคนเล็กรอมาแปดปี
วันที่ 22 พฤษภาคม 2019 หลังพิจารณาคดี 33 วัน ศาลยกคำฟ้องของเธอ: ทรัสตีมีดุลพินิจโดยเด็ดขาด หนังสือแสดงเจตจำนงไม่ผูกมัดทรัสตี และการรักษาอำนาจควบคุม Great Eagle ไม่ใช่วัตถุประสงค์ของทรัสต์ ซึ่งไม่ได้กุมผลการประชุมผู้ถือหุ้นมาตั้งแต่ปี 2004 เธอถอนอุทธรณ์ในเดือนธันวาคม 2020 คดีของลูกคนเล็กที่ยื่นในเดือนกุมภาพันธ์ 2018 ฟ้องทรัสตี และฟ้องพี่ชายในฐานะผู้พิทักษ์ที่ถือหุ้นแข่ง ได้รับการฟื้นคืนในชั้นอุทธรณ์ปี 2023 และยังไม่ได้พิจารณา ณ 30 มิถุนายน 2026 ทรัสต์ถือ 33.97% ส่วนหุ้นของ Lo Ka-shui รวมกับทรัสต์ที่เขาตั้ง เท่ากับ 30.26%
ทรัสต์ทำสิ่งที่ตราสารอนุญาต และนั่นคือบทเรียน ความต้องการของผู้ก่อตั้งที่จะให้ Great Eagle อยู่ในมือครอบครัว ถูกเขียนไว้ในหนังสือแสดงเจตจำนง และฝากไว้กับตำแหน่งผู้พิทักษ์ที่ลูกสามคนถือร่วมกัน ทั้งสองอย่างไม่ได้บังคับให้ทรัสตีรักษาอำนาจควบคุม จดหมายเป็นเพียงคำขอ จดหมายสิบฉบับจากผู้ร่วมก่อตั้งวัย 96 ปีจึงถูกพิจารณาและปฏิเสธได้ ความยินยอมของผู้พิทักษ์คือสิทธิยับยั้ง การปฏิเสธของพี่ชายคนหนึ่งจึงทำให้หุ้น 33% ของทรัสต์เงียบในการประชุมที่ปลดน้องชายอีกคน ณ 30 มิถุนายน 2026 หุ้นของทรัสต์กับหุ้นที่ผูกกับผู้พิทักษ์คนหนึ่งเกือบเท่ากัน ว่านี่เป็นผลประโยชน์ขัดกันหรือไม่ ยังไม่มีการพิจารณา
เขียนวัตถุประสงค์ไว้ในที่ที่ทรัสตีต้องอ่าน: ระบุว่าหุ้นของครอบครัวมีไว้เพื่ออะไร สงวนอำนาจตัดสินใจของผู้ก่อตั้งไว้ในตราสารแทนการขอร้อง ให้ผู้พิทักษ์มีกฎผลประโยชน์ขัดกันและใช้เสียงข้างมาก และให้คำวินิจฉัยเดียวผูกพันผู้รับประโยชน์ทุกคน
สิงคโปร์ไม่ได้ช่วยครอบครัวนี้ประหยัดภาษี เพราะฮ่องกงเลิกเก็บภาษีมรดกตั้งแต่ปี 2006
เริ่มจากสิ่งที่สิงคโปร์เปลี่ยนไม่ได้ ฮ่องกงไม่เก็บภาษีมรดกสำหรับผู้เสียชีวิตตั้งแต่ 11 กุมภาพันธ์ 2006 (กรมสรรพากรฮ่องกง) เจ็ดเดือนก่อนผู้ก่อตั้งเสียชีวิต สิงคโปร์ยกเลิกภาษีมรดกสำหรับผู้เสียชีวิตตั้งแต่ 15 กุมภาพันธ์ 2008 (IRAS) คำพิพากษาปี 2019 บันทึกว่าทรัสต์ปี 1984 ตั้งขึ้นเพื่อส่งต่อหุ้นโดยไม่เสียภาษีมรดกเป็นหลัก เมื่อถึงวันที่ถูกทดสอบ เหตุผลแรกจึงหายไปแล้ว ทั้งสองแห่งยอมให้ผู้ก่อตั้งทรัสต์สงวนอำนาจการลงทุนได้: Trustees Act 1967 s90(5) ของสิงคโปร์ และ Trustee Ordinance s41X ของฮ่องกง ซึ่งใช้บังคับตั้งแต่ 1 ธันวาคม 2013 ความต่างอยู่ที่การร่าง ไม่ใช่ธงชาติ
ตราสารที่ระบุวัตถุประสงค์ของหุ้น บอกทรัสตีว่ามีหน้าที่อะไรก่อนที่ใครจะฟ้อง
ข้อแรก เขียนวัตถุประสงค์ลงในตราสาร หากหุ้นของครอบครัวมีไว้ถือเป็นหุ้นควบคุม ตราสารควรระบุไว้ และบอกทรัสตีว่าไม่ต้องกระจายการลงทุนออกจากหุ้นนี้ ทรัสตีในสิงคโปร์ต้องคำนึงถึงการกระจายการลงทุนเพียง 'เท่าที่เหมาะสมกับสภาพของทรัสต์' (Trustees Act 1967 s5(3)(b)) และหน้าที่ใช้ความระมัดระวังตามกฎหมายถอยให้เมื่อตราสารทรัสต์กำหนดไว้เป็นอย่างอื่น (s3A(2)) ทรัสตีของ Great Eagle เคยอ้างว่ามีหน้าที่กระจายการลงทุนและเลี่ยงความเสี่ยงจากการกระจุกตัว วัตถุประสงค์ที่เขียนไว้ทำให้รู้ว่าทรัสตีมีหน้าที่อะไร ก่อนที่ใครจะต้องถาม
ผู้พิทักษ์ที่เปิดเผยหุ้นของตนและลงคะแนนเสียงข้างมาก ทำให้การปฏิเสธของคนเดียวไม่ทำให้ทรัสต์เงียบ
ข้อสอง สงวนอำนาจตัดสินใจไว้แทนการขอร้อง และให้ผู้พิทักษ์มีกฎ ผู้ก่อตั้งที่ต้องการเป็นผู้ตัดสินขั้นสุดท้ายเรื่องหุ้น สงวนอำนาจนั้นไว้ในตราสารได้ (s90(5)) ส่วนหนังสือแสดงเจตจำนงเป็นเพียงคำขอ ในปี 1984 การสละอำนาจควบคุมคือหัวใจของแผนภาษีมรดก หลังกุมภาพันธ์ 2006 เหตุผลนั้นหมดไปและตราสารทบทวนได้ ผู้พิทักษ์ที่ถือหุ้นบริษัทเองควรเปิดเผย และไม่ร่วมตัดสินเรื่องที่เกี่ยวกับบริษัทนั้น ความยินยอมที่มีกำหนดเวลา เช่น การสละระยะเวลาแจ้งก่อนลงคะแนน ควรใช้เสียงข้างมาก และระยะเวลาแจ้งต้องเข้ากับปฏิทินการประชุมของบริษัท: ตราสารกำหนด 30 วัน ทรัสตีมี 19 วัน
กระบวนการเดียวที่ผูกพันผู้รับประโยชน์ทุกคน แทนที่คดีที่สองและสิบปีที่สูญเปล่า
ข้อสาม ให้คำวินิจฉัยเดียวผูกพันทุกคน คดีของภรรยาม่ายกับคดีของลูกคนเล็กตั้งอยู่บนข้อเท็จจริงที่ซ้อนกัน ในปี 2023 ศาลอุทธรณ์ให้คดีที่สองเดินต่อเพราะเขาไม่ได้เป็นคู่ความในคดีแรก และชี้ว่าทรัสตีอาจขอให้ผู้รับประโยชน์คนอื่นมีผู้แทนหรือได้รับแจ้งได้ ตราสารที่กำหนดว่า เมื่อผู้รับประโยชน์คนใดเรียกร้อง ทรัสตีต้องขอคำแนะนำจากศาลโดยให้ผู้รับประโยชน์ที่บรรลุนิติภาวะทุกคนเข้าร่วมหรือมีผู้แทน จะได้คำพิพากษาเดียวแทนการฟ้องร้องสิบปี ทั้งหมดนี้ไม่ได้ตัดสินว่าใครควรบริหาร Great Eagle แต่ตัดสินว่าครอบครัวจะโต้แย้งกันอย่างไร
Lo To Lee-kwan (羅杜莉君) ผู้ร่วมก่อตั้ง — ความต้องการของเธอต่อหุ้น Great Eagle ถูกเขียนลงตราสารเป็นวัตถุประสงค์หรืออำนาจที่สงวนไว้ซึ่งทรัสตีต้องทำตาม แทนจดหมายสิบฉบับที่ทรัสตีมีสิทธิพิจารณาและปฏิเสธ
Lo Ka-shui (羅嘉瑞) ประธานและผู้พิทักษ์คนหนึ่ง — สะสมหุ้นของตนต่อได้เหมือนเดิม แต่ต้องเปิดเผย และไม่มีเสียงในฐานะผู้พิทักษ์ต่อการตัดสินใจของทรัสต์เรื่อง Great Eagle
Lo Kai-shui (羅啟瑞) ลูกคนเล็กและผู้พิทักษ์คนหนึ่ง — หุ้น 33% ของทรัสต์ได้ลงคะแนนในการประชุมปี 2017 ตามเสียงข้างมาก ซึ่งเป็นหนึ่งเสียง ไม่ใช่ที่นั่งที่รับประกัน และการพิจารณาเพียงครั้งเดียวแทนคดีที่สองที่ค้างมาแปดปี
ผู้รับประโยชน์คนอื่น ราว 90 คนในปี 2016 — คำพิพากษาเดียวที่ผูกพันทุกคน และตราสารที่บอกทุกคนว่าหุ้นของครอบครัวมีไว้เพื่ออะไร
นี่คือการจำลองสถานการณ์ ไม่ใช่คำแนะนำ: โครงสร้างจริงต้องอาศัยผู้เชี่ยวชาญที่มีใบอนุญาตและข้อเท็จจริงของครอบครัวคุณ
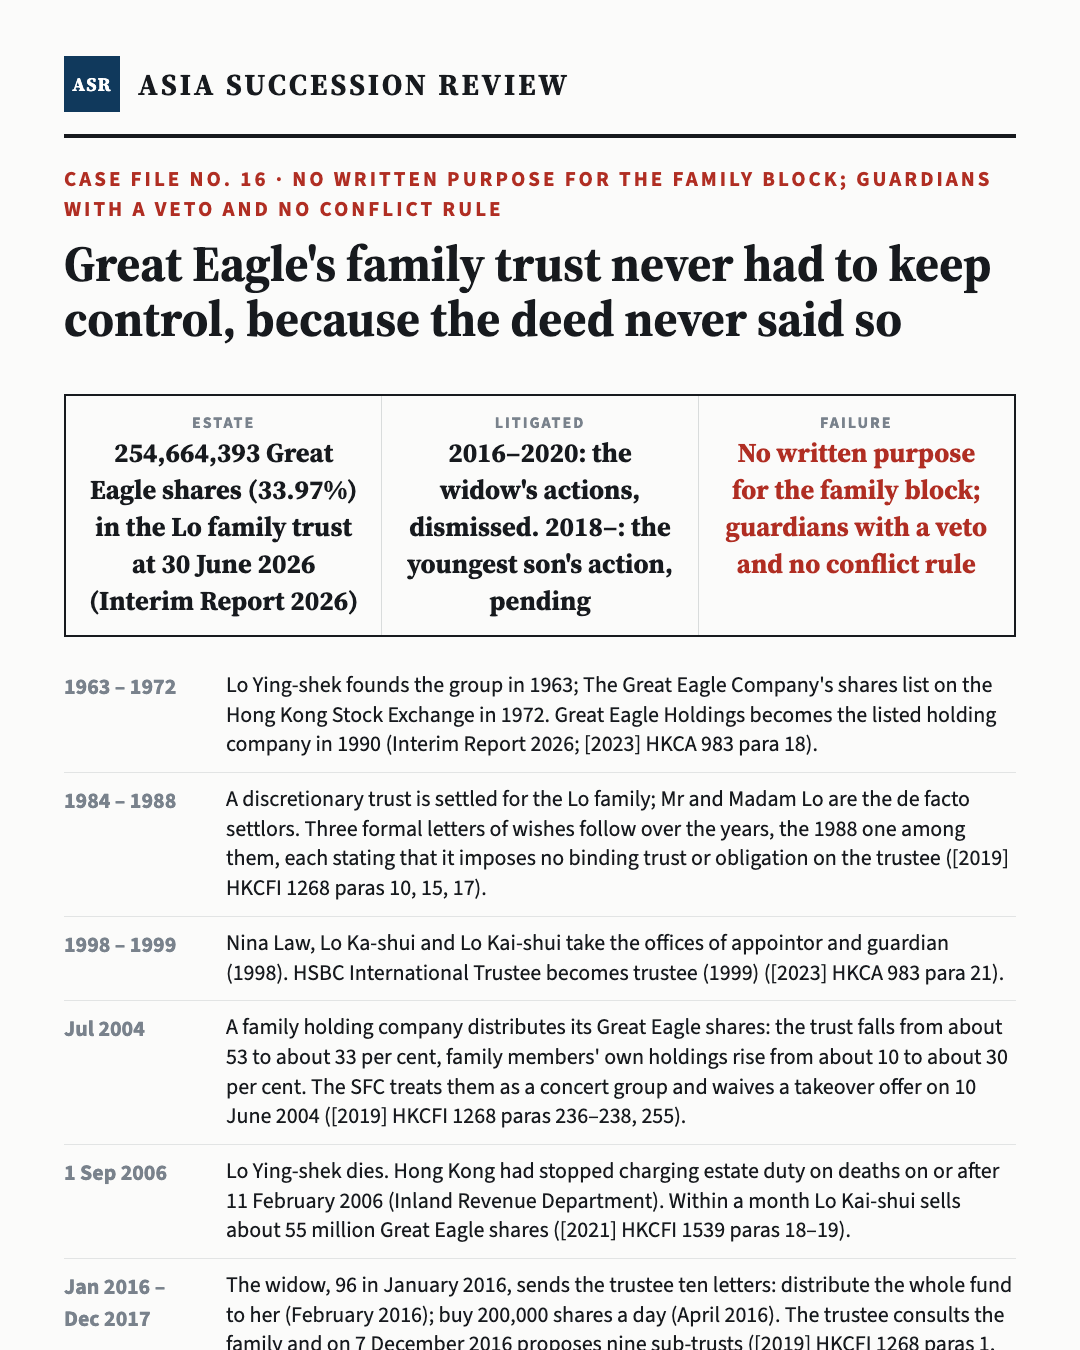
คดีทั้งหมดในหนึ่งการ์ด — กดค้างเพื่อบันทึก หรือส่งต่อได้ทันที
ถ้าอำนาจควบคุมของครอบครัวคุณขึ้นอยู่กับทรัสต์และหนังสือแสดงเจตจำนง
หลายครอบครัวในฮ่องกงและเอเชียตะวันออกเฉียงใต้ถือบริษัทผ่านทรัสต์แบบใช้ดุลพินิจ และเก็บความตั้งใจของผู้ก่อตั้งไว้ในหนังสือแสดงเจตจำนง คำถามที่ควรตอบให้ชัดตอนที่ทุกคนยังอยู่มีไม่มาก ตราสารบอกไหมว่าหุ้นของครอบครัวมีไว้เพื่ออะไร หรือบอกแค่ว่าทรัสตีทำได้ตามที่เห็นสมควร ใครเป็นผู้พิทักษ์ และมีใครถือหุ้นเองบ้าง ผู้พิทักษ์คนเดียวที่ไม่ตอบ ทำให้ทรัสต์ลงคะแนนไม่ได้หรือเปล่า ถ้าผู้รับประโยชน์คนหนึ่งไปศาล คำตอบผูกพันทุกคนไหม การถามคือการดูแลรักษา ครอบครัวที่เขียนเรื่องนี้ไว้ ถ้าจะโต้แย้งก็โต้แย้งเพียงครั้งเดียว
ใครควบคุม Great Eagle Holdings ในปี 2026
ไม่มีผู้ถือหุ้นรายใดรายเดียว ณ 30 มิถุนายน 2026 ทรัสต์ครอบครัว Lo ซึ่งมี HSBC International Trustee เป็นทรัสตี ถือ 254,664,393 หุ้น หรือ 33.97% Lo Ka-shui ประธานและกรรมการผู้จัดการ ถือเอง 8.66% ผ่านบริษัทของเขา 12.81% และเป็นผู้ก่อตั้งทรัสต์อีกกองที่ถือ 8.79% รวม 30.26% ตามรายงานระหว่างกาล 2026 ของ Great Eagle
ทำไม Lo To Lee-kwan แพ้คดีที่ฟ้อง HSBC International Trustee
เพราะตราสารให้ทรัสตีมีดุลพินิจโดยเด็ดขาด วันที่ 22 พฤษภาคม 2019 ศาลชั้นต้น ([2019] HKCFI 1268) วินิจฉัยว่าไม่มีข้อตกลงว่าทรัสตีจะทำตามคำสั่งของเธอ การไม่ซื้อหุ้น Great Eagle เพิ่มไม่ใช่การผิดหน้าที่ และการรักษาอำนาจควบคุมไม่ใช่วัตถุประสงค์ของทรัสต์ อุทธรณ์ของเธอถูกยกโดยความยินยอมเมื่อ 4 ธันวาคม 2020
หนังสือแสดงเจตจำนง (letter of wishes) ผูกมัดทรัสตีตามกฎหมายหรือไม่
ในคดี Great Eagle ไม่ผูกมัด จดหมายของผู้ก่อตั้งทุกฉบับระบุว่าไม่ก่อภาระผูกพันใด ศาลถือว่าเป็นความประสงค์ที่ทรัสตีต้องพิจารณาและอาจทำตามได้ ไม่ใช่คำสั่ง ผู้ก่อตั้งที่ต้องการอำนาจผูกมัดเรื่องการลงทุน สงวนไว้ในตราสารได้: Trustees Act 1967 s90(5) ของสิงคโปร์ หรือ Trustee Ordinance s41X ของฮ่องกงตั้งแต่ 1 ธันวาคม 2013
ทำไมทรัสต์ครอบครัว Lo ไม่ลงคะแนนในการประชุมผู้ถือหุ้นของ Great Eagle ปี 2017
ตราสารกำหนดให้ทรัสตีแจ้งผู้แต่งตั้งและผู้พิทักษ์ล่วงหน้า 30 วันก่อนลงคะแนน ทรัสตีได้รับหนังสือเชิญประชุมวันที่ 21 เมษายน 2017 เหลือ 19 วันก่อนประชุม 10 พฤษภาคม จึงขอให้ผู้พิทักษ์ทั้งสามสละระยะเวลานั้น Lo Ka-shui ปฏิเสธ หุ้นของทรัสต์จึงไม่ได้ลงคะแนน และ Lo Kai-shui ไม่ได้รับเลือกกลับเข้ามา ศาลเห็นว่าทรัสตีไม่ได้ทำโดยไม่สุจริต
คดีของ Lo Kai-shui เกี่ยวกับอะไร และคืบหน้าแค่ไหน
ยื่นเมื่อ 14 กุมภาพันธ์ 2018 (HCA 404/2018) กล่าวหาว่าทรัสตีไม่ปกป้องสถานะของทรัสต์ใน Great Eagle ขณะที่พี่ชายสะสมหุ้นเพิ่ม และว่า Lo Ka-shui ในฐานะผู้แต่งตั้งและผู้พิทักษ์มีผลประโยชน์ขัดกัน ทั้งหมดเป็นข้อกล่าวหา บางส่วนถูกตัดออกในปี 2021 และได้คืนในชั้นอุทธรณ์ 18 สิงหาคม 2023 มีคำสั่งเรื่องเปิดเผยเอกสาร 17 ตุลาคม 2025 ณ 31 ตุลาคม 2026 HKLII ยังไม่มีวันนัดพิจารณาหรือคำพิพากษา
ผู้แต่งตั้งและผู้พิทักษ์ (appointor and guardian) ในทรัสต์ครอบครัวทำหน้าที่อะไร
ตราสารทรัสต์เป็นผู้กำหนด โดยทั่วไปให้บุคคลที่ระบุชื่อแต่งตั้งหรือถอดถอนทรัสตี และให้ความยินยอมต่อการกระทำบางอย่าง ในทรัสต์ของครอบครัว Lo ลูกสามคนดำรงตำแหน่งนี้ตั้งแต่ปี 1998 และตราสารกำหนดให้แจ้งพวกเขาล่วงหน้า 30 วันก่อนทรัสตีลงคะแนนหุ้น Great Eagle ตำแหน่งนี้ถ่วงดุลทรัสตี แต่เมื่อผู้ดำรงตำแหน่งเห็นไม่ตรงกัน ก็กลายเป็นสิทธิยับยั้งได้
ถ้าเป็นทรัสต์สิงคโปร์ ข้อพิพาท Great Eagle จะต่างออกไปไหม
ลำพังการย้ายที่ไม่ช่วย ทั้งสิงคโปร์และฮ่องกงไม่เก็บภาษีมรดก และทั้งสองยอมให้ผู้ก่อตั้งสงวนอำนาจการลงทุน (Trustees Act 1967 s90(5); Trustee Ordinance s41X) สิ่งที่อาจเปลี่ยนผลคือการร่าง: วัตถุประสงค์ของหุ้นครอบครัวที่เขียนไว้ อำนาจที่สงวนไว้แทนจดหมาย ผู้พิทักษ์ที่มีกฎผลประโยชน์ขัดกันและเสียงข้างมาก และกระบวนการเดียวที่ผูกพันผู้รับประโยชน์ทุกคน
กองมรดกของ Lo Ying-shek ต้องเสียภาษีมรดกในฮ่องกงหรือไม่
กรมสรรพากรฮ่องกงระบุว่า Revenue (Abolition of Estate Duty) Ordinance 2005 มีผลตั้งแต่ 11 กุมภาพันธ์ 2006 หลังจากนั้นไม่มีการเก็บภาษีมรดกสำหรับผู้เสียชีวิตในฮ่องกง เขาเสียชีวิตวันที่ 1 กันยายน 2006 คำพิพากษาปี 2019 ระบุว่าทรัสต์ปี 1984 ตั้งขึ้นเพื่อส่งต่อหุ้นโดยไม่เสียภาษีมรดกเป็นหลัก ทรัสต์จึงอยู่ได้นานกว่าภาษีที่มันถูกสร้างมาเพื่อหลีกเลี่ยง
- 1Tao Soh Ngun v HSBC International Trustee Ltd [2019] HKCFI 1268 (HCA 3246/2016, HCA 355/2018; judgment 22 May 2019): the trust's purpose, letters of wishes, the 2004 distribution, the 2017 AGM and the 30-day notice clause; claims dismissed (HKLII)
- 2Lo Kai Shui v HSBC International Trustee Ltd [2021] HKCFI 1539 (HCA 404/2018; 1 June 2021): background, the 2006 share sale, overlapping claims struck out; the widow's appeals dismissed by consent on 4 December 2020 (HKLII)
- 3Lo Kai Shui v HSBC International Trustee Ltd [2023] HKCA 983 (CACV 329/2021 and others; 18 August 2023): nine children, the 1984 trust, appointors and guardians since 1998, the 2017 AGM vote; strike-out set aside, action sent to another judge (HKLII)
- 4Lo Kai Shui v HSBC International Trustee Ltd [2023] HKCA 1328 (6 December 2023): the Court of Appeal's orders on amendments and costs (HKLII)
- 5Lo Kai Shui v HSBC International Trustee Ltd [2025] HKCFI 4876 (HCA 404/2018; 17 October 2025): discovery against the trustee limited; all requests against Lo Ka-shui's side dismissed (HKLII)
- 6HKLII case search for 'Lo Kai Shui', 31 October 2026: eight decisions in HCA 404/2018 and its appeals, the latest dated 17 October 2025
- 7Great Eagle Holdings, Interim Report 2026 (results announced 26 August 2026): directors' and substantial shareholders' interests at 30 June 2026; trust 254,664,393 shares (33.97%); Lo Ka-shui 8.66%, 12.81% and 8.79%; HSBC International Trustee 315,009,622 shares (42.02%); founded 1963, listed 1972
- 8Great Eagle Holdings, Annual Report 2025 (results announced 3 March 2026): Madam Lo To Lee Kwan a non-executive director and co-founder, who did not attend board or general meetings in 2025
- 9Trustees Act 1967, s90: validity of certain trusts, incl. s90(5) reserved powers of investment (Singapore Statutes Online, as at 31 October 2026)
- 10Trustees Act 1967, s5: standard investment criteria, incl. the need for diversification 'insofar as is appropriate to the circumstances of the trust' (Singapore Statutes Online, as at 31 October 2026)
- 11Trustees Act 1967, s3A: trustees' statutory duty of care, excluded where the trust instrument so provides (Singapore Statutes Online, as at 31 October 2026)
- 12Trustee Ordinance (Cap 29), s41X: reserve power of settlor (commencement 1 December 2013) (eLegislation)
- 13Inland Revenue Department (Hong Kong): Revenue (Abolition of Estate Duty) Ordinance 2005 in effect from 11 February 2006
- 14IRAS: estate duty removed for deaths on and after 15 February 2008