鷹君家族信託沒有義務守住控制權,因為信託契約從來沒寫
鷹君集團創辦人羅鷹石1984年把家族股份交付一個全權信託;集團旗下有朗廷酒店。他過世後,96歲的遺孀寫了十封信給受託人,要求買進股票,對抗一個兒子愈來愈大的持股。受託人沒有照辦,2019年香港法院也站在受託人這邊:意願書約束不了受託人,守住控制權從來不是這個信託的目的。小兒子2018年另提的訴訟至今未審。
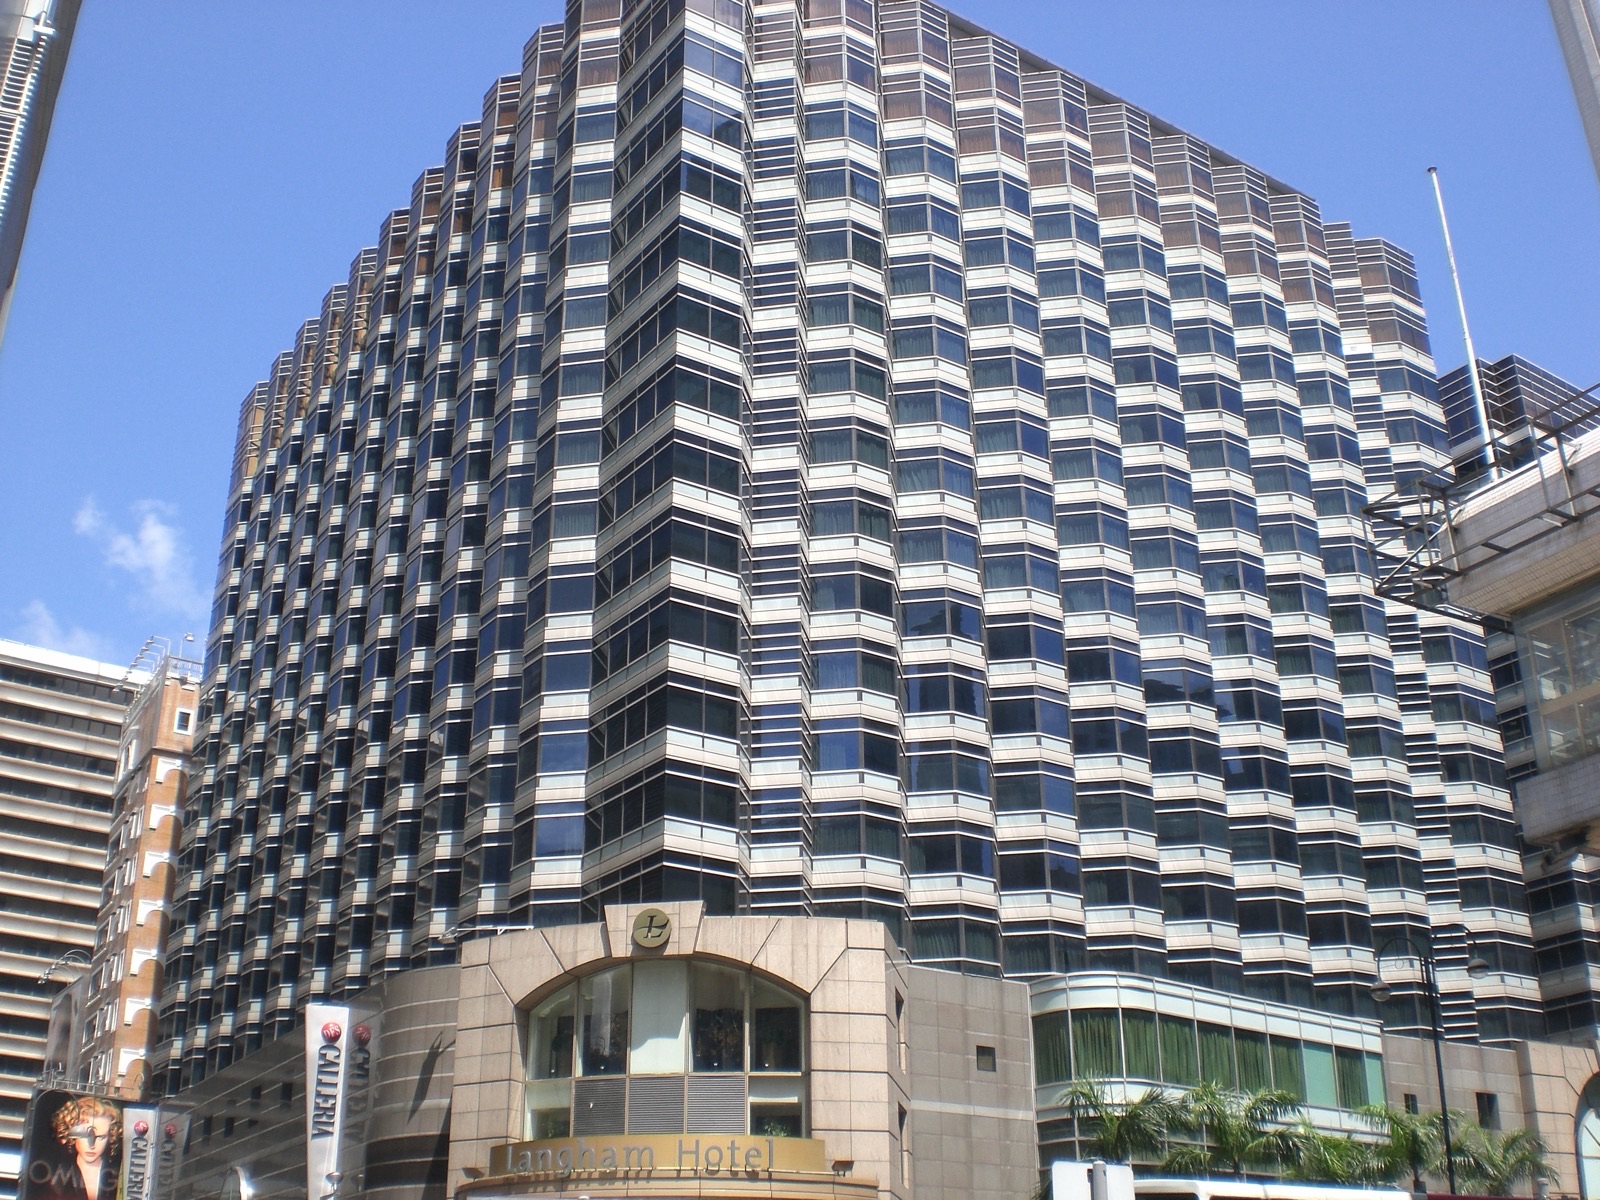

創辦夫婦1984年把鷹君股份放進信託,把控制權交給三個子女共同把關
羅鷹石1963年創辦鷹君,控股公司1972年在香港掛牌,集團旗下有朗廷酒店。1984年,他和太太羅杜莉君把家族股份交付一個全權信託,受益人是80年內出生的所有子孫:九個子女,到2016年約90人。滙豐國際信託自1999年起擔任受託人。自1998年起,三個子女羅慧端、羅嘉瑞和老么羅啟瑞擔任信託的「委任人兼監護人」。小兒子自己在法庭上說,創辦人想保住控制權,靠的就是這個職位。
父親去世後一個兒子賣出5,500萬股,當主席的哥哥卻繼續買進
法院後來認定,信託契約沒有任何條款要求受託人守住控制權。2004年7月,一家家族公司把手上的鷹君股票當作股利分配出去:信託持股從約53%降到約33%,子女個人持股從約10%升到約30%。創辦人2006年9月1日過世。一個月內,小兒子賣出約5,500萬股;董事長羅嘉瑞則持續加碼。依小兒子的說法,2015年一次家族會議上,羅嘉瑞表示自己已持有22%,可以把兄弟姊妹全部拉下董事會。

96歲的共同創辦人寫了十封信,一個哥哥拒絕豁免,就讓信託的33%投不了票
從2016年1月起,當時96歲的遺孀寫了十封信給受託人:把整個信託財產交給她;每天買進200,000股鷹君股票。受託人徵詢家人意見,2016年12月提議拆成九個子信託,一股也沒買。她提告。2017年5月10日,小兒子失去董事席位:投票的1.938億股中,約1.669億股反對他連任。信託的33%沒有投票。信託契約規定投票前要給三位監護人30天通知;開會通知送到受託人手上時只剩19天,羅嘉瑞拒絕豁免。
法院裁定她的信約束不了受託人,小兒子自己的訴訟一等就是八年
2019年5月22日,經過33天審理,法院駁回她的全部請求:受託人有絕對的裁量權;意願書對它沒有拘束力;守住鷹君控制權不是信託的目的,而且信託從2004年起就左右不了股東會。她在2020年12月撤回上訴。小兒子2018年2月另外起訴受託人,並以哥哥身為監護人卻持有競爭股權為由告羅嘉瑞;此案2023年經上訴恢復,至今未審。2026年6月30日,信託持股33.97%;羅嘉瑞本人、他的公司和他設立的另一個信託合計30.26%。
信託做的是契約允許它做的事,教訓就在這裡。創辦人希望鷹君留在家族手上,這個心願寫在意願書裡,也寄託在三個子女共同擔任的監護人職位上;兩者都沒有要求受託人守住控制權。意願書只是請求,所以96歲共同創辦人的十封信,受託人可以考慮,也可以不照辦。監護人的同意就是否決權,所以一個哥哥拒絕,信託的33%就在罷免另一個弟弟的股東會上沉默。到2026年6月30日,信託的持股和一位監護人相關的持股幾乎打平。這算不算利益衝突,至今沒有審理。
把目的寫在受託人一定會讀的地方:寫清楚家族股權是做什麼用的,把創辦人的決定權保留在契約裡而不是用請求,給監護人訂下利益衝突規則和多數決,並讓一次裁判拘束全體受益人。
新加坡幫這個家族省不了稅,因為香港2006年就不再徵收遺產稅
先講新加坡改變不了的。香港對2006年2月11日以後死亡的案件不課遺產稅(香港稅務局),比創辦人過世早七個月;新加坡對2008年2月15日以後的死亡案件已取消遺產稅(IRAS)。2019年判決記載,1984年的信託主要是為了讓股份免遺產稅傳下去,所以真正被考驗時,它最初的理由已經不存在。兩地現在都允許委託人保留投資權限:新加坡《1967年受託人法》第90(5)條,以及香港《受託人條例》第41X條(2013年12月1日施行)。差別在於條文怎麼寫,不在掛哪面旗。
寫明股份用途的契約,在有人提告之前就告訴受託人它該負什麼責任
第一,把目的寫進契約。如果家族股權本來就要當作控制權長期持有,契約應該寫明,並告訴受託人不必為了分散投資而減碼。新加坡的受託人只需「在適合信託情況的範圍內」考慮分散投資(《1967年受託人法》第5(3)(b)條),法定注意義務在信託文件另有約定時也要讓位(第3A(2)條)。鷹君的受託人曾主張自己有分散投資、避免集中風險的義務。目的寫清楚了,受託人該對誰負什麼責任,在有人追問之前就已確定。
監護人申報本人持股、以多數決表決,一人拒絕就不會再讓信託沉默
第二,把決定權保留下來,不要只靠請求;也給監護人訂規則。想對股份有最後決定權的委託人,可以在契約裡保留這項權限(第90(5)條);意願書只是請求。1984年時放棄控制正是節省遺產稅的關鍵;2006年2月之後這個理由已經消失,契約本來可以重新檢討。自己也持有公司股票的監護人,應該申報並迴避有關這家公司的決定。像投票豁免這種有時限的同意,應以多數決通過,通知期間也要配合公司的開會時程:契約要求30天,受託人只有19天。
一個約束全體受益人的程式,取代第二宗訴訟和白白耗掉的十年
第三,讓一次裁判拘束所有人。遺孀的案子和小兒子的案子建立在重疊的事實上;2023年上訴法庭讓第二件繼續審理,因為他不是第一件的當事人,並指出受託人原本可以聲請讓其他受益人獲得代表或通知。如果契約規定,任何受益人提出請求時,受託人都要在全體成年受益人參加或有人代表的情況下聲請法院指示,就能用一次判決取代十年訴訟。這些都不決定誰該經營鷹君,只決定家人怎麼吵這件事。
共同創辦人羅杜莉君 — 她對鷹君股權的心願,以信託目的或保留權限寫進契約,受託人必須遵守;而不是十封受託人有權考慮後拒絕的信
董事長、監護人之一羅嘉瑞 — 照樣可以加碼自己的持股,但要申報,而且不以監護人身分參與信託有關鷹君的決定
老么、監護人之一羅啟瑞 — 信託的33%在2017年股東會上依多數決投票——那是一票,不是保證的席位——以及一次審理,而不是拖了八年還沒結束的第二件訴訟
其他受益人(2016年約90人) — 一份拘束所有人的判決,以及一份讓每個人知道家族股權用途的契約
以上為反事實推演,並非建議:真實架構需要持牌專業人士與您家族的具體情況。
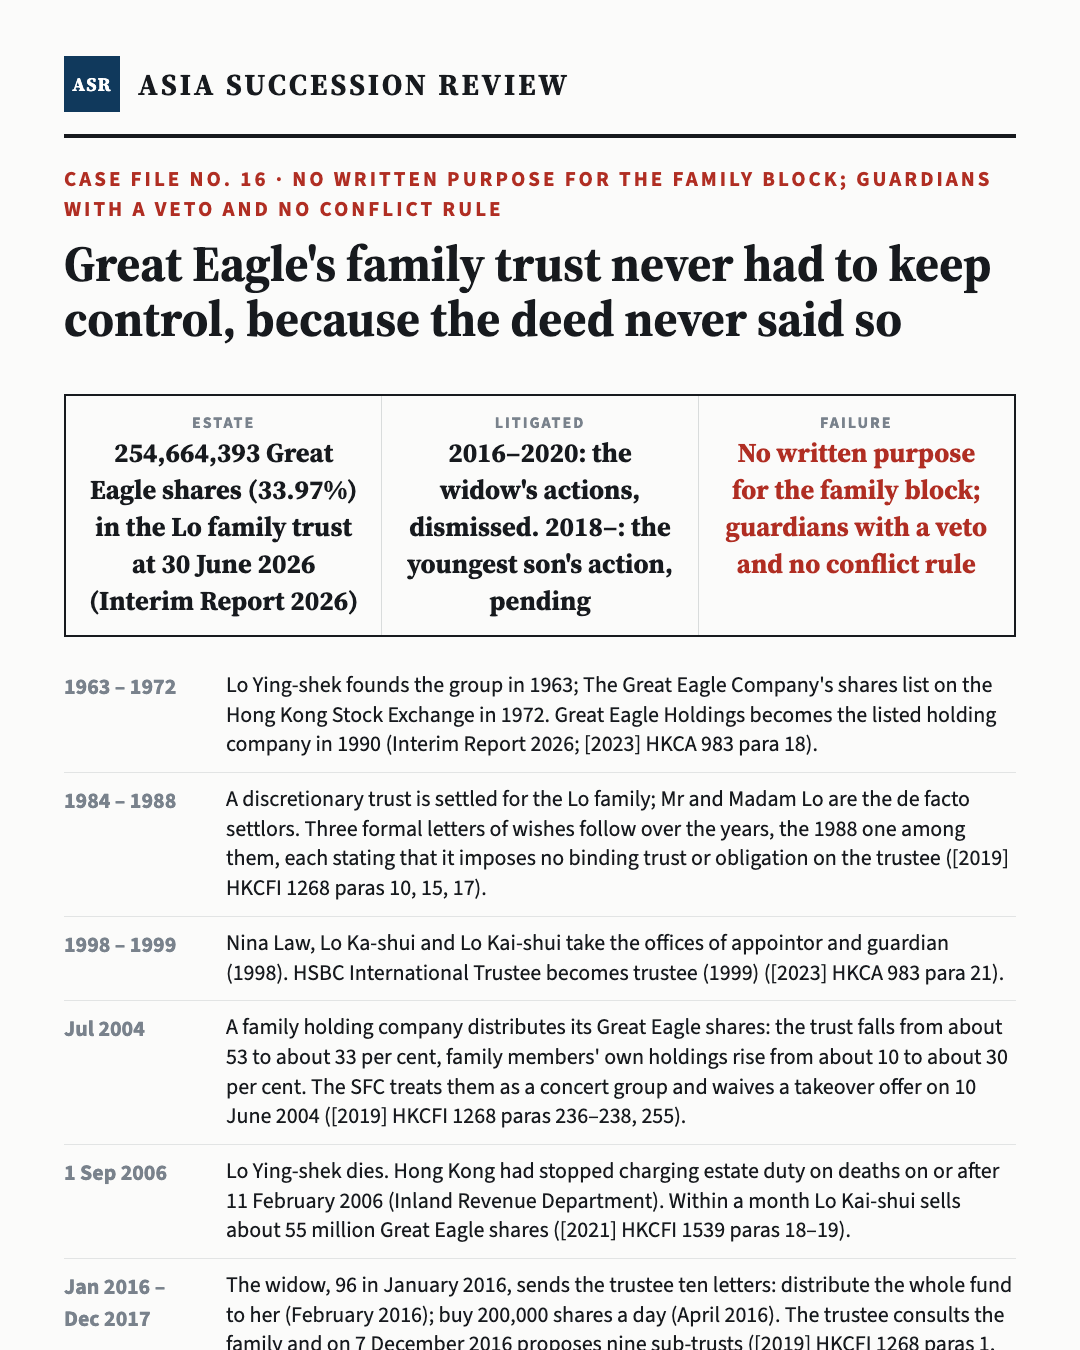
一張卡片讀完本案——長按儲存,或直接轉發。
如果你家的控制權,靠的是一個信託和一封意願書
很多香港、東南亞,也有不少台灣家族,透過信託或海外架構持有公司,把創辦人的想法寫在意願書裡。趁大家都還在時值得問清楚的問題不多。契約有沒有寫明家族股權的用途,還是只寫受託人可以自行裁量?監護人或保護人是誰,有沒有人自己也持有股票?一位監護人不表態,信託是不是就不能投票?如果一位受益人上法院,判決能不能拘束所有人?問清楚是一種守成的責任。把這些寫下來的家族,就算要吵,也只吵一次。
2026年鷹君集團由誰控制?
沒有單一股東能單獨控制。2026年6月30日,以滙豐國際信託為受託人的羅氏家族信託持有254,664,393股,占33.97%。董事長兼總經理羅嘉瑞個人持有8.66%,透過他的公司持有12.81%,並設立另一個持股8.79%的信託,合計30.26%,鷹君2026年中期報告顯示。
羅杜莉君告滙豐國際信託為什麼會輸?
因為信託契約給了受託人絕對的裁量權。2019年5月22日,香港原訟法庭([2019] HKCFI 1268)認定不存在受託人必須聽她指示的共識,受託人不增購鷹君股票不算違反義務,而且守住控制權不是信託的目的。她的上訴在2020年12月4日經同意撤銷。
意願書對受託人有法律拘束力嗎?
在鷹君案裡沒有。創辦人的每一封意願書都寫明不課以任何有拘束力的信託或義務,法院把它們當作受託人必須考慮、可以遵循的心願,而不是指示。想對投資有拘束性決定權的委託人,可以改在契約中保留:新加坡《1967年受託人法》第90(5)條,或香港《受託人條例》第41X條(2013年12月1日起)。
羅氏家族信託為什麼沒有在鷹君2017年股東常會投票?
信託契約規定,受託人投票前要給委任人兼監護人30天通知。受託人在2017年4月21日收到開會通知,距離5月10日開會只剩19天,於是請三位監護人豁免;羅嘉瑞拒絕。信託的股份沒有投票,羅啟瑞沒有連任。法院認定受託人沒有惡意。
羅啟瑞的訴訟在告什麼?現在進度如何?
此案2018年2月14日提起(HCA 404/2018),主張受託人在哥哥持股增加時沒有保護信託在鷹君的地位,並主張羅嘉瑞身為委任人兼監護人有利益衝突。以上都是主張。部分請求2021年被剔除,2023年8月18日經上訴恢復;2025年10月17日有文書提出裁定。截至2026年10月31日,HKLII上沒有審理期日或判決。
家族信託裡的「委任人兼監護人」是做什麼的?跟台灣的信託監察人一樣嗎?
職權由信託契約決定;一般可以選任或撤換受託人,並同意某些行為。羅氏信託三個子女自1998年起擔任,契約規定受託人就鷹君股票投票前要給他們30天通知。台灣《信託法》第52條的信託監察人可由信託行為訂定,得以自己名義為受益人進行訴訟或訴訟外行為;香港這個職位的權限則全看契約。擔任的人意見不一時,它也會變成否決權。
如果是新加坡信託,鷹君的紛爭會不一樣嗎?
光換地方不會。新加坡和香港都不課遺產稅,也都允許委託人保留投資權限(《1967年受託人法》第90(5)條;《受託人條例》第41X條)。可能改變結果的是條文本身:寫明家族股權的目的、用保留權限取代意願書、給監護人利益衝突規則和多數決,以及一套拘束全體受益人的程序。
羅鷹石的遺產在香港要繳遺產稅嗎?
香港稅務局表示,《2005年收入(取消遺產稅)條例》自2006年2月11日施行,此後在香港死亡的案件不課遺產稅。他在2006年9月1日過世。2019年判決指出,1984年的信託主要是為了讓股份免遺產稅傳下去;結果信託比它要避開的稅活得更久。
- 1Tao Soh Ngun v HSBC International Trustee Ltd [2019] HKCFI 1268 (HCA 3246/2016, HCA 355/2018; judgment 22 May 2019): the trust's purpose, letters of wishes, the 2004 distribution, the 2017 AGM and the 30-day notice clause; claims dismissed (HKLII)
- 2Lo Kai Shui v HSBC International Trustee Ltd [2021] HKCFI 1539 (HCA 404/2018; 1 June 2021): background, the 2006 share sale, overlapping claims struck out; the widow's appeals dismissed by consent on 4 December 2020 (HKLII)
- 3Lo Kai Shui v HSBC International Trustee Ltd [2023] HKCA 983 (CACV 329/2021 and others; 18 August 2023): nine children, the 1984 trust, appointors and guardians since 1998, the 2017 AGM vote; strike-out set aside, action sent to another judge (HKLII)
- 4Lo Kai Shui v HSBC International Trustee Ltd [2023] HKCA 1328 (6 December 2023): the Court of Appeal's orders on amendments and costs (HKLII)
- 5Lo Kai Shui v HSBC International Trustee Ltd [2025] HKCFI 4876 (HCA 404/2018; 17 October 2025): discovery against the trustee limited; all requests against Lo Ka-shui's side dismissed (HKLII)
- 6HKLII case search for 'Lo Kai Shui', 31 October 2026: eight decisions in HCA 404/2018 and its appeals, the latest dated 17 October 2025
- 7Great Eagle Holdings, Interim Report 2026 (results announced 26 August 2026): directors' and substantial shareholders' interests at 30 June 2026; trust 254,664,393 shares (33.97%); Lo Ka-shui 8.66%, 12.81% and 8.79%; HSBC International Trustee 315,009,622 shares (42.02%); founded 1963, listed 1972
- 8Great Eagle Holdings, Annual Report 2025 (results announced 3 March 2026): Madam Lo To Lee Kwan a non-executive director and co-founder, who did not attend board or general meetings in 2025
- 9Trustees Act 1967, s90: validity of certain trusts, incl. s90(5) reserved powers of investment (Singapore Statutes Online, as at 31 October 2026)
- 10Trustees Act 1967, s5: standard investment criteria, incl. the need for diversification 'insofar as is appropriate to the circumstances of the trust' (Singapore Statutes Online, as at 31 October 2026)
- 11Trustees Act 1967, s3A: trustees' statutory duty of care, excluded where the trust instrument so provides (Singapore Statutes Online, as at 31 October 2026)
- 12Trustee Ordinance (Cap 29), s41X: reserve power of settlor (commencement 1 December 2013) (eLegislation)
- 13Inland Revenue Department (Hong Kong): Revenue (Abolition of Estate Duty) Ordinance 2005 in effect from 11 February 2006
- 14IRAS: estate duty removed for deaths on and after 15 February 2008