鹰君家族信托从来不必守住控股权,因为信托契约从没这样写
鹰君集团创办人罗鹰石1984年把家族股份放进一个全权信托;集团旗下有朗廷酒店。他去世后,96岁的遗孀给受托人写了十封信,要求买进股份,抗衡一个儿子越来越大的持股。受托人没有照办,2019年香港法院认同:意愿书约束不了受托人,守住控股权从来不是这个信托的目的。小儿子2018年提出的另一宗诉讼至今未审。
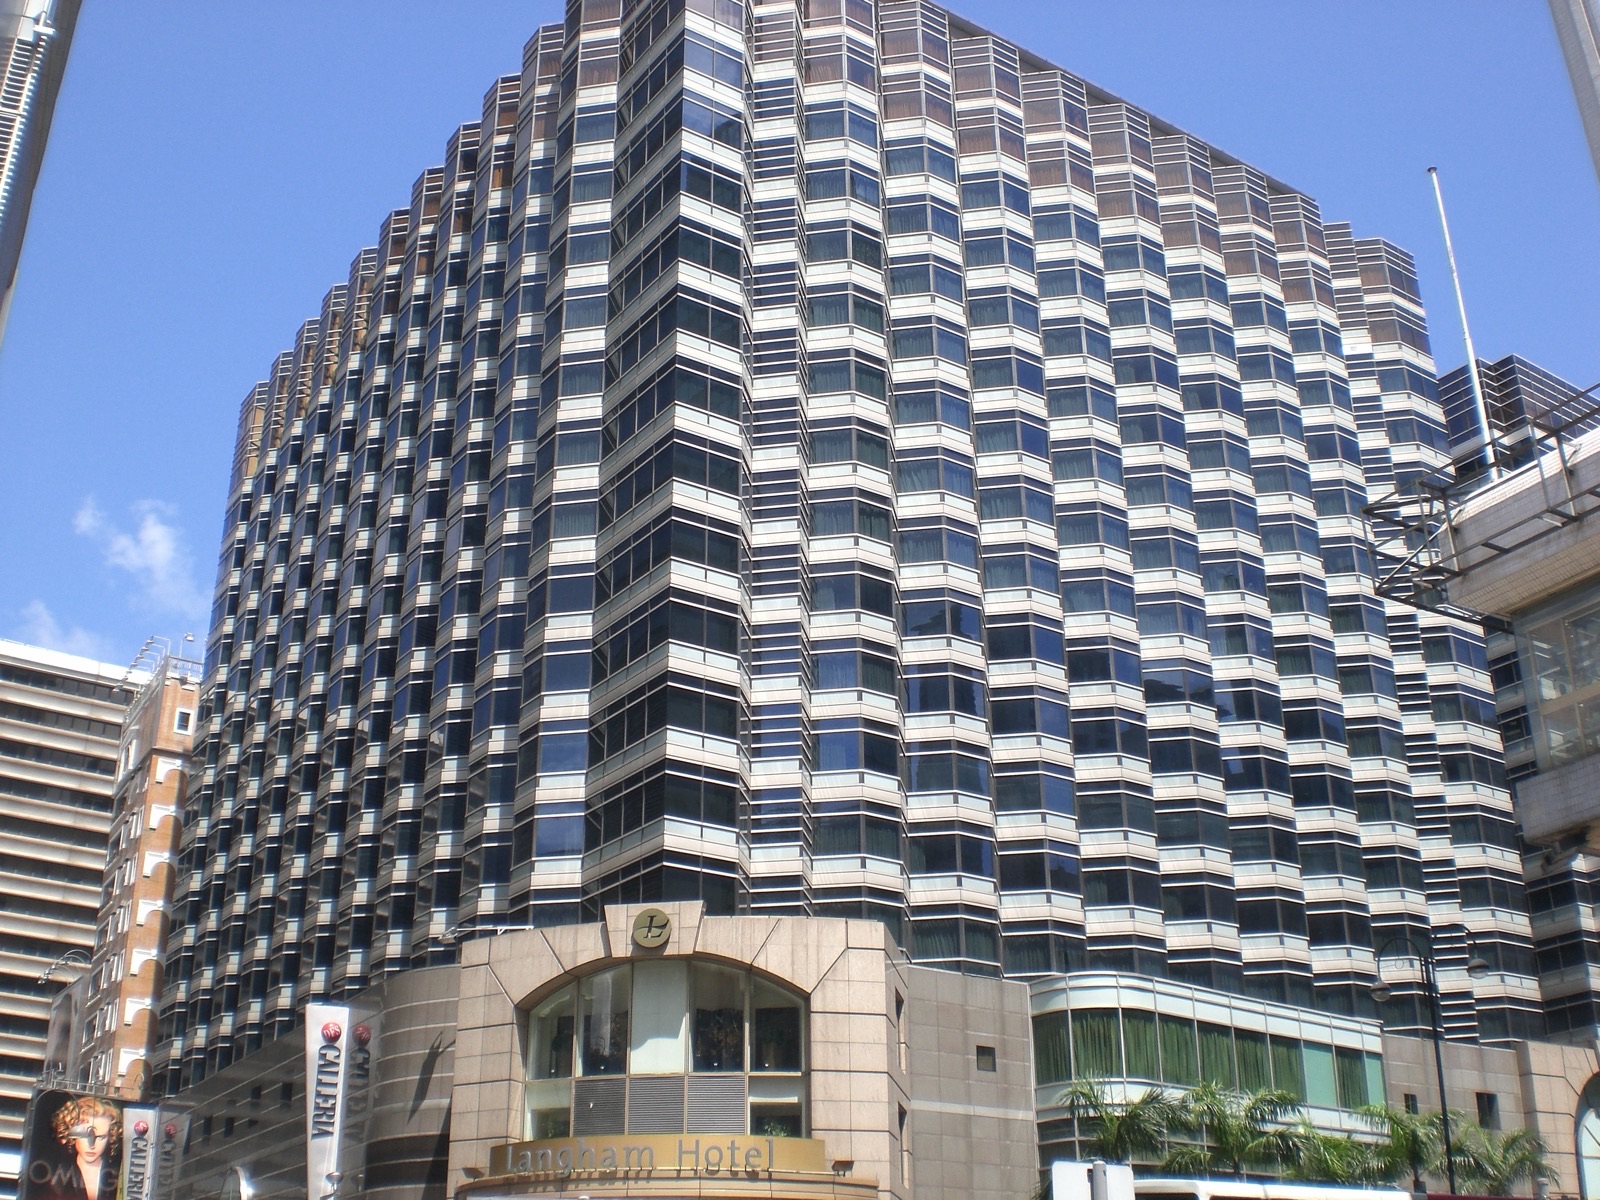

创办夫妇1984年把鹰君股份放进信托,把控制权交给三个子女共同把关
罗鹰石1963年创办鹰君,控股公司1972年在香港上市,集团拥有朗廷酒店。1984年,他与妻子罗杜莉君把家族股份交给一个全权信托,受益人是80年内出生的所有后代:九个子女,到2016年约90人。汇丰国际信托自1999年起任受托人。自1998年起,三个子女罗慧端、罗嘉瑞和最小的罗启瑞担任信托的委任人兼监护人。小儿子自己在法庭上说,创办人想保住控制权,靠的就是这个职位。
父亲去世后一个儿子卖出5,500万股,当主席的哥哥却继续买进
法院后来认定,信托契约没有任何条款要求受托人守住控股权。2004年7月,一家家族公司把手上的鹰君股份当作股息分派出去:信托持股从约53%降到约33%,子女个人持股从约10%升到约30%。创办人2006年9月1日去世。一个月内,小儿子卖出约5,500万股;主席罗嘉瑞则持续增持。据小儿子的说法,2015年一次家庭会议上,罗嘉瑞表示自己已持有22%,可以把兄弟姐妹都撤出董事会。

96岁的共同创办人写了十封信,一个哥哥拒绝豁免,就让信托的33%投不了票
从2016年1月起,时年96岁的遗孀给受托人写了十封信:把整个信托基金交给她;每天买进200,000股鹰君股份。受托人征询家人意见,2016年12月提出拆成九个子信托,一股也没买。她提告。2017年5月10日,小儿子失去董事席位:在投票的1.938亿股中,约1.669亿股反对他连任。信托的33%没有投票。信托契约规定投票前须给三位监护人30天通知;会议通知送到受托人时只剩19天,罗嘉瑞拒绝豁免。
法院裁定她的信约束不了受托人,小儿子自己的诉讼一等就是八年
2019年5月22日,经过33天审讯,法院驳回她的全部请求:受托人拥有绝对酌情权;意愿书对它没有约束力;守住鹰君的控股权不是信托的目的,而且信托自2004年起就无法左右股东大会。她在2020年12月撤回上诉。小儿子2018年2月另行起诉受托人,并以哥哥身为监护人却持有竞争性股权为由起诉罗嘉瑞;此案2023年经上诉恢复,至今未审。2026年6月30日,信托持股33.97%;罗嘉瑞本人、他的公司及他创立的另一信托合计30.26%。
信托做了契约容许它做的事,教训正在这里。创办人想让鹰君留在家族手中,这份心愿写在意愿书里,也寄托在三个子女共同担任的监护人职位上;两者都没有要求受托人守住控股权。意愿书只是请求,所以96岁共同创办人的十封信,受托人可以考虑,也可以不照办。监护人的同意等于否决权,所以一个哥哥拒绝,信托的33%就在罢免另一个弟弟的会上保持沉默。到2026年6月30日,信托的持股与一位监护人相关的持股几乎持平。这是否构成冲突,至今没有审理。
把目的写在受托人必须读的地方:写明家族股权是用来做什么的,把创办人的决定权保留在契约里而不是靠请求,给监护人定下利益冲突规则和多数决,并让一次裁决约束全体受益人。
新加坡帮这个家族省不了税,因为香港2006年就不再征收遗产税
先说新加坡改变不了的。香港对2006年2月11日或之后的死亡个案不征收遗产税(税务局),比创办人去世早七个月;新加坡对2008年2月15日或之后的死亡个案已取消遗产税(IRAS)。2019年判词记载,1984年的信托主要是为了让股份免遗产税传下去,所以到真正受考验时,它最初的理由已经不存在。两地现在都允许财产授予人保留投资权力:新加坡《1967年受托人法》第90(5)条,以及香港《受托人条例》第41X条(2013年12月1日生效)。差别在于怎么写,不在于挂哪面旗。
写明股份用途的契约,在有人提告之前就告诉受托人它该负什么责任
第一,把目的写进契约。如果家族股权就是要作为控股权长期持有,契约应该写明,并告诉受托人不必为分散投资而减持。新加坡的受托人只须在「适合信托情况的范围内」考虑分散投资(《1967年受托人法》第5(3)(b)条),而法定的谨慎责任在信托文书另有规定时让位(第3A(2)条)。鹰君的受托人曾主张自己有责任分散投资、避免集中风险。目的写清楚了,受托人欠谁什么,在有人追问之前就已确定。
监护人申报本人持股、以多数决表决,一人拒绝就不会再让信托沉默
第二,把决定权保留下来,而不是靠请求;并给监护人定规则。想对股份有最后决定权的财产授予人,可以在契约里保留这项权力(第90(5)条);意愿书只是请求。1984年时放弃控制正是遗产税安排的重点;2006年2月之后这个理由已经消失,契约本可以重新检视。自己也持有公司股份的监护人,应申报并回避涉及该公司的决定。像投票豁免这类有时限的同意,应以多数决通过,通知期也要配合公司的会议日程:契约要求30天,受托人只有19天。
一个约束全体受益人的程序,取代第二宗诉讼和白白耗掉的十年
第三,让一次裁决约束所有人。遗孀的案子和小儿子的案子建立在重叠的事实上;2023年上诉庭让第二宗继续审理,因为他不是第一宗的当事人,并指出受托人本可申请让其他受益人获得代表或通知。如果契约规定,任何受益人提出申索时,受托人须在所有成年受益人加入或获代表的情况下向法院寻求指示,就能用一次判决取代十年诉讼。这些都不决定谁该经营鹰君,只决定家人怎样争论这件事。
共同创办人罗杜莉君 — 她对鹰君股权的心愿以信托目的或保留权力写进契约,受托人必须遵从,而不是十封受托人有权考虑后拒绝的信
主席、监护人之一罗嘉瑞 — 照旧可以增持自己的股份,但须申报,并且不以监护人身份参与信托关于鹰君的决定
小儿子、监护人之一罗启瑞 — 信托的33%在2017年会议上按多数决投票——那是一票,不是保证的席位——以及一次审理,而不是拖了八年仍未完结的第二宗诉讼
其他受益人(2016年约90人) — 一份约束所有人的判决,以及一份告诉每个人家族股权用途的契约
以上为反事实推演,并非建议:真实架构需要持牌专业人士与您家族的具体情况。
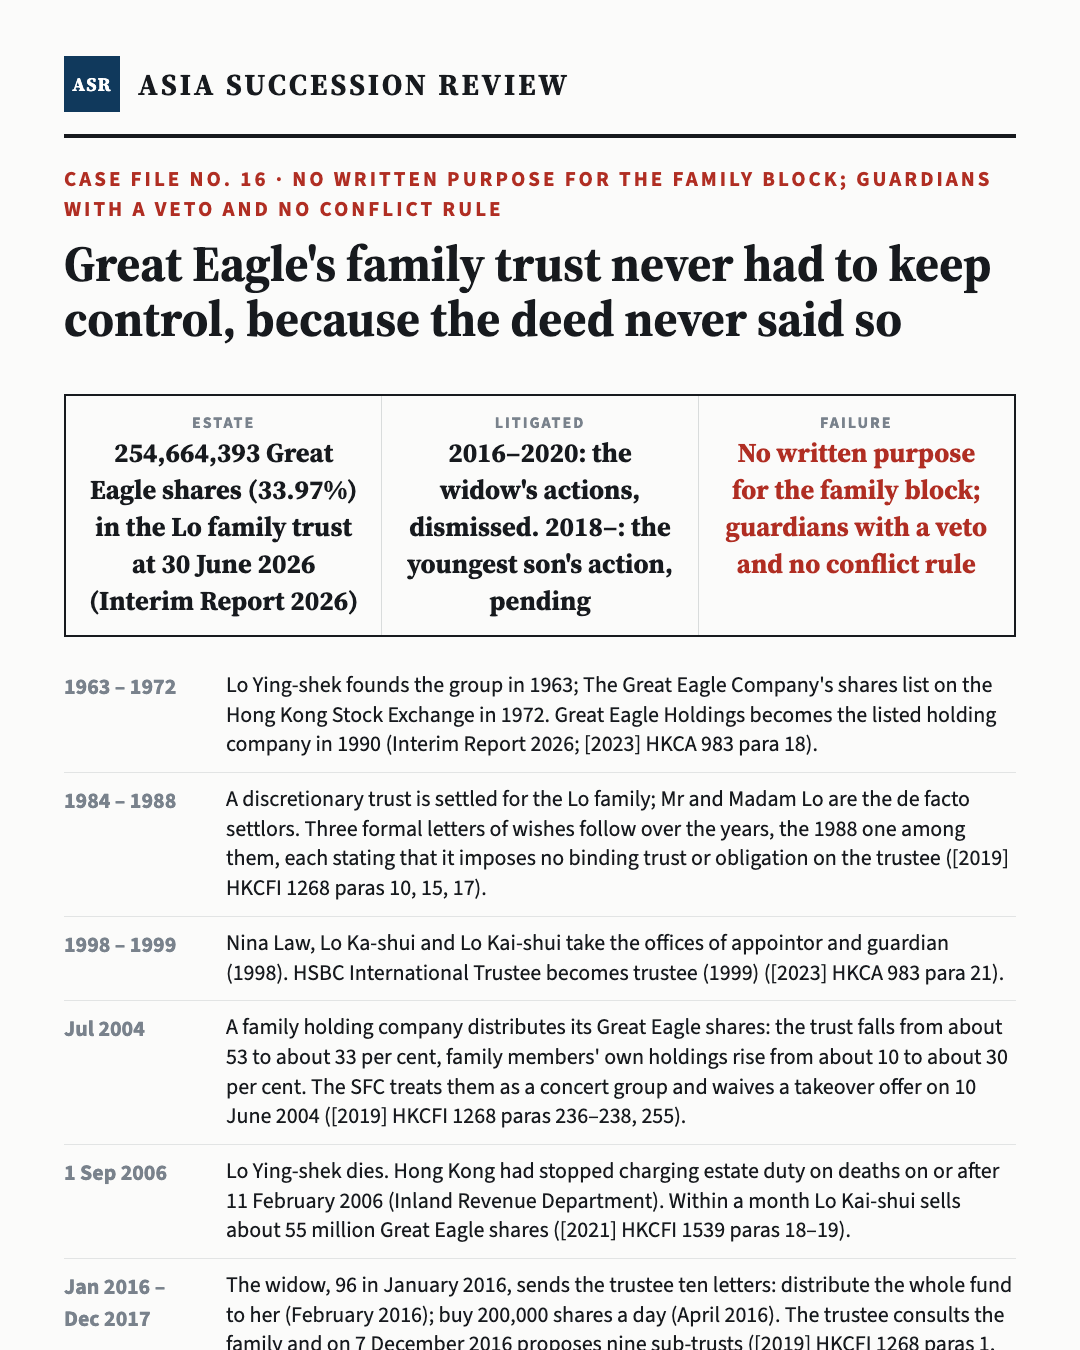
一张卡片读完本案——长按保存,或直接转发。
如果你家的控制权靠的是一个信托和一封意愿书
很多香港和东南亚家族通过全权信托持有公司,把创办人的想法写在意愿书里。趁大家都还在时值得问清楚的问题并不多。契约有没有写明家族股权的用途,还是只写受托人可酌情处理?监护人或保护人是谁,有没有人自己也持有股份?一位监护人不表态,能不能让信托无法投票?如果一位受益人上法院,答案是否约束所有人?问清楚是一种管理责任。把这些写下来的家族,就算要争,也只争一次。
2026年谁控制鹰君集团?
没有单一股东能单独控制。2026年6月30日,以汇丰国际信托为受托人的罗氏家族信托持有254,664,393股,占33.97%。主席兼董事总经理罗嘉瑞个人持有8.66%,经其公司持有12.81%,并创立了另一个持股8.79%的信托,合计30.26%,鹰君2026年中期报告显示。
罗杜莉君为什么输了告汇丰国际信托的官司?
因为契约赋予受托人绝对酌情权。2019年5月22日,原讼法庭([2019] HKCFI 1268)认定不存在受托人须听从她指示的共识,受托人拒绝增购鹰君股份不构成违责,而且守住控股权不是信托的目的。她的上诉于2020年12月4日经同意撤销。
意愿书对受托人有法律约束力吗?
在鹰君案中没有。创办人的每一封意愿书都写明不施加任何具约束力的信托或义务,法院视之为受托人须考虑、可以遵从的意愿,而非指示。想对投资有约束性决定权的财产授予人,可改为在契约中保留:新加坡《1967年受托人法》第90(5)条,或香港《受托人条例》第41X条(2013年12月1日起)。
罗氏家族信托为什么没有在鹰君2017年股东周年大会上投票?
契约规定受托人投票前须给委任人兼监护人30天通知。受托人在2017年4月21日收到会议通知,距5月10日开会只有19天,于是请三位监护人豁免;罗嘉瑞拒绝。信托的股份没有投票,罗启瑞没有连任。法院认定受托人没有恶意。
罗启瑞的诉讼是关于什么,进展如何?
此案于2018年2月14日提出(HCA 404/2018),指称受托人没有在哥哥持股增加时保护信托在鹰君的地位,又指罗嘉瑞作为委任人兼监护人存在利益冲突。以上均为指称。部分请求2021年被剔除,2023年8月18日经上诉恢复;2025年10月17日有披露文件裁决。截至2026年10月31日,HKLII上没有审讯日期或判决。
家族信托里的委任人兼监护人是做什么的?
职权由信托契约界定;一般可以委任或撤换受托人,并同意某些行为。在罗氏信托中,三个子女自1998年起担任此职,契约规定受托人就鹰君股份投票前须给他们30天通知。这个职位是对受托人的制衡;当担任者意见不一时,也会变成否决权。
如果是新加坡信托,鹰君的纷争会不一样吗?
光换地方不会。新加坡和香港都不征收遗产税,也都允许财产授予人保留投资权力(《1967年受托人法》第90(5)条;《受托人条例》第41X条)。可能改变结果的是条文本身:写明家族股权的目的、以保留权力取代意愿书、给监护人利益冲突规则和多数决,以及一次约束全体受益人的程序。
罗鹰石的遗产在香港要缴遗产税吗?
税务局表示,《2005年收入(取消遗产税)条例》自2006年2月11日生效,此后在香港死亡的个案不征收遗产税。他在2006年9月1日去世。2019年判词指出,1984年的信托主要是为了让股份免遗产税传下去;结果信托比它要避开的税活得更久。
- 1Tao Soh Ngun v HSBC International Trustee Ltd [2019] HKCFI 1268 (HCA 3246/2016, HCA 355/2018; judgment 22 May 2019): the trust's purpose, letters of wishes, the 2004 distribution, the 2017 AGM and the 30-day notice clause; claims dismissed (HKLII)
- 2Lo Kai Shui v HSBC International Trustee Ltd [2021] HKCFI 1539 (HCA 404/2018; 1 June 2021): background, the 2006 share sale, overlapping claims struck out; the widow's appeals dismissed by consent on 4 December 2020 (HKLII)
- 3Lo Kai Shui v HSBC International Trustee Ltd [2023] HKCA 983 (CACV 329/2021 and others; 18 August 2023): nine children, the 1984 trust, appointors and guardians since 1998, the 2017 AGM vote; strike-out set aside, action sent to another judge (HKLII)
- 4Lo Kai Shui v HSBC International Trustee Ltd [2023] HKCA 1328 (6 December 2023): the Court of Appeal's orders on amendments and costs (HKLII)
- 5Lo Kai Shui v HSBC International Trustee Ltd [2025] HKCFI 4876 (HCA 404/2018; 17 October 2025): discovery against the trustee limited; all requests against Lo Ka-shui's side dismissed (HKLII)
- 6HKLII case search for 'Lo Kai Shui', 31 October 2026: eight decisions in HCA 404/2018 and its appeals, the latest dated 17 October 2025
- 7Great Eagle Holdings, Interim Report 2026 (results announced 26 August 2026): directors' and substantial shareholders' interests at 30 June 2026; trust 254,664,393 shares (33.97%); Lo Ka-shui 8.66%, 12.81% and 8.79%; HSBC International Trustee 315,009,622 shares (42.02%); founded 1963, listed 1972
- 8Great Eagle Holdings, Annual Report 2025 (results announced 3 March 2026): Madam Lo To Lee Kwan a non-executive director and co-founder, who did not attend board or general meetings in 2025
- 9Trustees Act 1967, s90: validity of certain trusts, incl. s90(5) reserved powers of investment (Singapore Statutes Online, as at 31 October 2026)
- 10Trustees Act 1967, s5: standard investment criteria, incl. the need for diversification 'insofar as is appropriate to the circumstances of the trust' (Singapore Statutes Online, as at 31 October 2026)
- 11Trustees Act 1967, s3A: trustees' statutory duty of care, excluded where the trust instrument so provides (Singapore Statutes Online, as at 31 October 2026)
- 12Trustee Ordinance (Cap 29), s41X: reserve power of settlor (commencement 1 December 2013) (eLegislation)
- 13Inland Revenue Department (Hong Kong): Revenue (Abolition of Estate Duty) Ordinance 2005 in effect from 11 February 2006
- 14IRAS: estate duty removed for deaths on and after 15 February 2008