ฟอร์โมซา พลาสติกส์: ผู้ก่อตั้งที่ย้ายหุ้นออกไปนอกประเทศ แล้วจากไปโดยไม่มีพินัยกรรม
หวัง หย่งชิ่ง เสียชีวิตในปี 2008 โดยไม่ได้ทำพินัยกรรม ไต้หวันประเมินกองมรดกทั่วโลกของเขาตามบัญชีอัตราเดิมที่ไต่ขึ้นไปถึงร้อยละ 50 ส่วนทรัสต์ในเบอร์มิวดาที่ถือหุ้นของกลุ่มบริษัทนั้น ได้ขีดชื่อบุตรของเขาออกไปเรียบร้อยแล้ว Privy Council ลบล้างการขีดชื่อนั้นในปี 2022 และถึงปี 2026 คดียังไม่จบ
อ่านภาษาอื่น: EN · 简体 · 繁體 · ไทย · ID
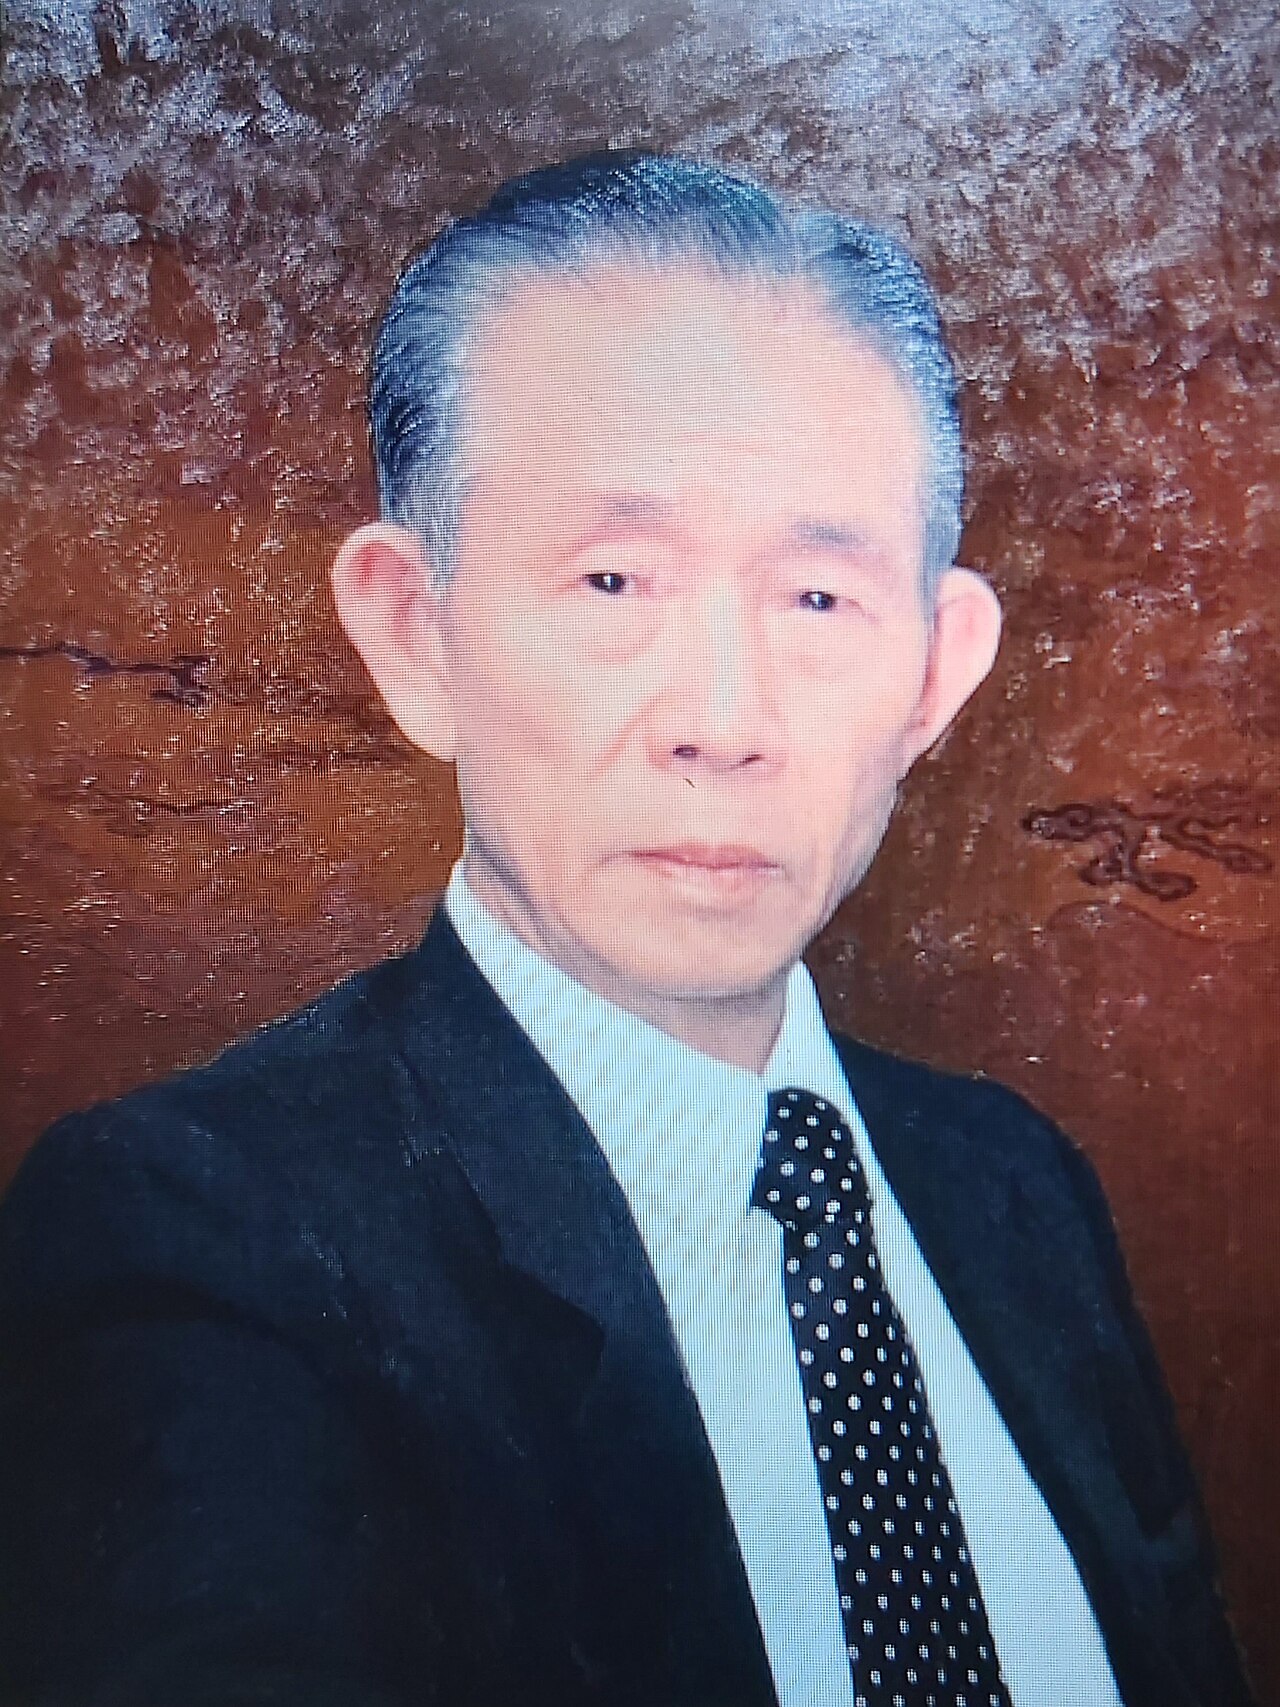

เทพแห่งการบริหารเสียชีวิตที่นิวเจอร์ซีย์ 15 ตุลาคม 2008 อายุ 91 ปี ทิ้งมรดกเอกชนก้อนใหญ่ที่สุดของไต้หวันไว้โดยไม่มีคำสั่งแม้บรรทัดเดียว
ฟอร์โมซา พลาสติกส์ (Formosa Plastics) 台塑 เป็นกลุ่มอุตสาหกรรมที่ใหญ่ที่สุดในไต้หวัน ในวันที่ผู้ก่อตั้งถึงแก่กรรมที่บ้านพักของเขาในรัฐนิวเจอร์ซีย์ เมื่อวันที่ 15 ตุลาคม 2008 ขณะอายุ 91 ปี ทำเนียบประธานาธิบดีบันทึกการถึงแก่กรรมในวันรุ่งขึ้น หวัง หย่งชิ่ง (Wang Yung-ching) สร้างกลุ่มบริษัทนี้ขึ้นมาจากร้านขายข้าวสารร่วมกับน้องชายของเขา หวัง หย่งจ้าย และไต้หวันเรียกเขาว่า 經營之神 เทพแห่งการบริหาร เพราะเขาคิดต้นทุนของโรงงานทุกแห่งละเอียดลงไปถึงทศนิยม เขาไม่ได้ทำพินัยกรรมไว้ บุตรที่ได้รับการยอมรับต่อสาธารณะมีเก้าคน จากภรรยาสามคน นักอุตสาหกรรมที่แม่นยำที่สุดในรุ่นของเขา ทิ้งกองมรดกส่วนบุคคลที่ใหญ่ที่สุดในประวัติศาสตร์ของเกาะแห่งนี้ไว้ข้างหลัง โดยไม่มีคำสั่งใดอยู่ข้างใน
ไต้หวันประเมิน NT$52.6bn ตามอัตราเก่า 50% และเรียกเก็บ NT$11.9bn เพราะอัตราคงที่ 10% มาช้าไป 3 เดือน
ใบประเมินภาษีมาถึงก่อนที่ครอบครัวจะมาถึง มาตรา 1 แห่งพระราชบัญญัติภาษีมรดกและการให้โดยเสน่หา (Estate and Gift Tax Act) กำหนดให้เก็บภาษีมรดกจากกองมรดกทั้งหมด ทั้งภายในและภายนอกอาณาเขต ของคนชาติที่มีถิ่นที่อยู่เป็นปกติในสาธารณรัฐจีน — อ่านจาก law.moj.gov.tw เมื่อวันที่ 12 กันยายน 2026 เนื่องจากการถึงแก่กรรมเกิดขึ้นในวันที่ 15 ตุลาคม 2008 บัญชีอัตราก้าวหน้าแบบเดิมจึงเป็นตัวบังคับ โดยขั้นสูงสุดอยู่ที่ร้อยละ 50 อัตราคงที่ร้อยละ 10 นั้น ประธานาธิบดีประกาศใช้เมื่อวันที่ 21 มกราคม 2009 และมีผลบังคับวันที่ 23 มกราคม 2009 ช้าไปสามเดือน สื่อ 風傳媒 รายงานเมื่อวันที่ 28 พฤศจิกายน 2014 ว่ากองมรดกที่ประเมินได้อยู่ที่ 52,600 ล้านดอลลาร์ไต้หวัน และภาษีมรดก 11,900 ล้านดอลลาร์ไต้หวัน

สองพี่น้องตั้งทรัสต์เบอร์มิวดา 2 กอง เมื่อ 10 พฤษภาคม 2001 กองหนึ่งเพื่อลูกหลาน อีกกองไม่เพื่อใครเลย และกองหลังโตเกิน US$3.5bn
หุ้นย้ายออกไปก่อนหน้านั้นหลายปีแล้ว วันที่ 10 พฤษภาคม 2001 มีการก่อตั้งทรัสต์สองกองในเบอร์มิวดาตามคำสั่งของสองพี่น้อง คือ Global Resource Trust No 1 ซึ่งผู้รับผลประโยชน์ตามดุลพินิจได้แก่บุตรและผู้สืบสันดานชั้นถัดไปของผู้ก่อตั้งทั้งสอง และ Wang Family Trust ซึ่งแม้จะมีคำว่าครอบครัวอยู่ในชื่อ แต่เป็นทรัสต์เพื่อวัตถุประสงค์ที่ไม่ทำให้ผู้ใดได้รับประโยชน์เลย คำพิพากษาของคณะกรรมการตุลาการแห่ง Privy Council (คณะองคมนตรีอังกฤษ) ลงวันที่ 8 ธันวาคม 2022 บันทึกว่าบริษัทโฮลดิงที่ Global Resource Trust ถืออยู่มีมูลค่าราว 90 ล้านดอลลาร์สหรัฐในปี 2001 และราว
560 ล้านดอลลาร์สหรัฐเมื่อถึงชั้นอุทธรณ์ที่เบอร์มิวดา ส่วน Wang Family Trust มีมูลค่าราว 567 ล้านดอลลาร์สหรัฐในปี 2001 และเกิน 3,500 ล้านดอลลาร์สหรัฐเมื่อถึงเวลาเดียวกันนั้น ต่อมายังมีการตั้งทรัสต์เพิ่มอีกในปี 2002 และ 2005
กรรมการ 5 คนลงนามในเอกสารหน้าเดียวเมื่อกันยายน 2005 ตัดบุตรทุกคนออกจากทรัสต์ โดยไม่เคยขอความเห็นชอบจากศาล
เดือนกันยายน 2005 สามปีก่อนที่ผู้ก่อตั้งจะเสียชีวิต กรรมการของบริษัททรัสตีของ Global Resource Trust ได้เพิ่ม Wang Family Trust เข้าเป็นผู้รับผลประโยชน์ ตัดผู้รับผลประโยชน์รายอื่นออกทั้งหมด — คือบุตรของผู้ก่อตั้งทั้งสองและผู้สืบสันดานของบุตรเหล่านั้น — แล้วจัดสรรกองทรัพย์สินทั้งกองออกไป กรรมการที่ลงนามมีห้าคน ได้แก่ บุตรสาวสองคนของหวัง หย่งชิ่ง บุตรชายสองคนของหวัง หย่งจ้าย และพนักงานที่ทำงานกับกลุ่มบริษัทมายาวนานอีกหนึ่งคน ไม่มีการยื่นคำร้องต่อศาลเพื่อขออนุมัติ บุตรชายคนโต หวัง เหวินหยาง เริ่มตามหาคำตอบในปี 2009 ผ่านการยื่นคำร้องในรัฐนิวเจอร์ซีย์ และตั้งแต่ปี 2010 ผ่านศาลในกรุงวอชิงตัน ดี.ซี. นับจากนั้นคดีของตระกูลนี้ได้ก่อให้เกิดคำวินิจฉัยในระบบกฎหมายสามระบบ
คณะองคมนตรี (Privy Council) วินิจฉัยเมื่อ 8 ธันวาคม 2022 ว่าทรัสตีใช้อำนาจโดยมิชอบ การตัดออกที่ยืนมา 17 ปีจึงเป็นโมฆะ
วันที่ 8 ธันวาคม 2022 Privy Council ตัดสินให้ฝ่ายอุทธรณ์ชนะ Lord Richards พร้อมด้วย Lord Hodge, Lord Sales, Lord Burrows และ Lady Rose วินิจฉัยว่า อำนาจเพิ่มและตัดผู้รับผลประโยชน์เป็นอำนาจตามหน้าที่ความไว้วางใจ ซึ่งใช้ได้เพียงเพื่อวัตถุประสงค์ที่อำนาจนั้นถูกมอบให้เท่านั้น ว่าการตัดสินใจเมื่อเดือนกันยายน 2005 กระทำไปเพื่อวัตถุประสงค์อันไม่ชอบ และว่าคู่ความตกลงกันว่าผลที่ตามมาคือการตัดสินใจนั้นเป็นโมฆะ ตราสารก่อตั้งทรัสต์เขียนไว้ว่าบุตรคือชั้นผู้รับผลประโยชน์ ทรัสตีจะแปลงทรัสต์ครอบครัวให้กลายเป็นทรัสต์เพื่อวัตถุประสงค์ แล้วเรียกสิ่งนั้นว่าการใช้อำนาจเพิ่มผู้รับผลประโยชน์ไม่ได้
ทายาทแบ่งมรดกไต้หวัน NT$52.8bn เมื่อ 29 กรกฎาคม 2021 หลังรอมา 13 ปี ส่วนทรัสต์นอกประเทศยังไม่ถูกแบ่งจนถึงปี 2026
ขณะเดียวกัน ฝั่งไต้หวันก็จัดการส่วนที่จัดการได้ไปแล้ว หลังจากผ่านไปสิบสามปี กองมรดกในประเทศ ราว 52,800 ล้านดอลลาร์ไต้หวัน ถูกแบ่งตามข้อตกลงที่ลงนามเมื่อวันที่ 29 กรกฎาคม 2021 ในปี 2011 ศาลแขวงไทเปวินิจฉัยว่าบุตรอีกสามคน คือพี่น้องตระกูลหลัว เป็นบุตรของผู้ก่อตั้ง และสื่อรายงานว่ามีการประนีประนอมกันในปี 2016 ภรรยาโดยชอบด้วยกฎหมายของเขา หวัง กัว เยวี่ยหลาน เสียชีวิตเมื่อวันที่ 1 กรกฎาคม 2012 โดยทิ้งพินัยกรรมที่ยกทุกอย่างให้หวัง เหวินหยาง และน้องสาวของเธอเรียกร้องส่วนสงวนตามกฎหมายเอากับพินัยกรรมฉบับนั้น จนถึงวันที่ 12 กันยายน 2026 ยังไม่มีการแบ่งทรัพย์สินในทรัสต์นอกประเทศเป็นที่สุดปรากฏในบันทึกสาธารณะ

โครงสร้างเหล่านั้นไม่ได้ว่างเปล่า แต่เป็นปฏิปักษ์ ตราสารก่อตั้งทรัสต์ที่เปิดช่องให้ทรัสตีเพิ่มและตัดผู้รับผลประโยชน์ได้อย่างกว้างขวาง ไม่ใช่แผนสืบทอดทรัพย์สิน แต่คือสิทธิเลือกที่ค้างอยู่เหนือหัวของทั้งครอบครัว และในเดือนกันยายน 2005 สิทธินั้นถูกใช้กับบุตรทุกคนพร้อมกันในคราวเดียว Privy Council ใช้เวลาสิบเจ็ดปีและศาลสี่ชั้น เพื่อกู้คืนสิ่งที่ข้อความในตราสารเพียงหน้าเดียวสามารถจัดการให้จบได้ในบ่ายวันเดียว
โอนหุ้นเข้าทรัสต์ขณะที่ยังมีชีวิตอยู่ และเขียนตราสารที่ระบุชื่อแต่ละสาขาของครอบครัวไว้ และไม่อาจถูกแก้ย้อนกลับมาเล่นงานพวกเขาได้
ผู้ก่อตั้งโอนหุ้นคุมอำนาจเข้าทรัสต์สิงคโปร์ขณะยังมีชีวิตและมีความสามารถ และยังคุมกิจการประจำวันไว้จนวันสุดท้าย
พูดกันแบบตรงไปตรงมาว่าก้าวนี้คืออะไร ในขณะที่ผู้ก่อตั้งยังมีชีวิตอยู่และมีความสามารถโดยไม่มีข้อกังขา หุ้นที่เป็นอำนาจควบคุมถูกโอนเข้าสู่ทรัสต์ภายใต้กฎหมายสิงคโปร์ โดยมีทรัสตีที่มีถิ่นที่อยู่ในสิงคโปร์ ทรัพย์สินหยุดเป็นทรัพย์ส่วนตัวของเขาหลายปีก่อนที่การรับมรดกจะเปิดขึ้น จึงไม่มีกองมรดกให้ต้องอายัด ไม่ต้องรอคำสั่งตั้งผู้จัดการมรดก และไม่มีกฎหมายมรดกโดยไม่มีพินัยกรรมมาเลือกให้ว่าสาขาใดได้เท่าไร เขายังนั่งเป็นประธานบริษัทที่ควบคุมทรัสตีได้ อำนาจบริหารธุรกิจในแต่ละวันจึงไม่เปลี่ยนมือตราบที่เขายังอยู่ กรอบของสิงคโปร์เก่าแก่และผ่านการพิสูจน์มาแล้ว คืออายุทรัสต์ได้ถึง 100 ปี ไม่มีทะเบียนทรัสต์สาธารณะ และไม่มีภาษีมรดกสำหรับการถึงแก่กรรมตั้งแต่วันที่ 15 กุมภาพันธ์ 2008 เป็นต้นไป
ตราสารระบุชื่อทุกสายและตรึงชั้นผู้รับผลประโยชน์ไว้ ทรัสตีจึงลบครอบครัวออกด้วยเอกสารหน้าเดียวในบ่ายวันเดียวไม่ได้
ตราสารคือทั้งหมดของคดีนี้ ระบุชื่อแต่ละสาขาของครอบครัวและสิ่งที่แต่ละสาขาได้รับ เขียนไว้ว่าชั้นผู้รับผลประโยชน์เป็นชั้นที่ปิดตายแล้ว และหากจะใส่อำนาจเพิ่มหรือตัดผู้รับผลประโยชน์เข้าไป ก็ให้จำกัดอำนาจนั้นไว้ในตัวตราสารให้ตรงกับสิ่งที่มันมีไว้เพื่อ — คือการรับหลานที่เกิดภายหลังเข้ามา ไม่ใช่การส่งออกทั้งครอบครัวไปยังทรัสต์เพื่อวัตถุประสงค์ ตั้งทรัสตีอิสระที่มีใบอนุญาต แทนคณะกรรมการที่ประกอบด้วยบุตรซึ่งมีส่วนได้เสีย ให้ผู้พิทักษ์ทรัสต์มีสิทธิให้ความยินยอมต่อการเปลี่ยนแปลงชั้นผู้รับผลประโยชน์ และบันทึกเหตุผลไว้ในหนังสือแสดงเจตนา นี่คือบทเรียนของPrivy Council ที่แปลออกมาเป็นภาษาของการร่างเอกสาร อำนาจตามหน้าที่ความไว้วางใจถูกตีความโดยอ้างอิงวัตถุประสงค์ของทรัสต์เสมอ ดังนั้นจงเขียนวัตถุประสงค์นั้นลงไป
ส่วนสงวนตามกฎหมาย (特留分) ทำอะไรได้ และทำอะไรไม่ได้ หวัง หย่งชิ่ง เสียชีวิตโดยไม่มีพินัยกรรม มาตรา 1223 แห่งประมวลกฎหมายแพ่งจึงไม่เคยมีโอกาสทำงาน กองมรดกตกทอดตามส่วนแบ่งมรดกตามกฎหมาย (應繼分) ตามมาตรา 1138 และ 1144 โดยคู่สมรสและบุตรแบ่งกันเท่ากันตามจำนวนคน หากเขาเขียนพินัยกรรมให้สาขาใดสาขาหนึ่งมากกว่าคนอื่น มาตรา 1223 จะสงวนส่วนหนึ่งในสองของส่วนแบ่งมรดกตามกฎหมายไว้ให้คู่สมรสและผู้สืบสันดานโดยตรงแต่ละคน และมาตรา 1225 จะเปิดทางให้ทายาทที่ได้รับไม่ครบเรียกลดพินัยกรรมยกทรัพย์ (遺贈) ลงตามจำนวนที่ขาด โดยเฉลี่ยตามมูลค่าที่ผู้รับแต่ละรายได้ไป มาตรา 1225
ส่วนแบ่งบังคับสงวนครึ่งหนึ่งของส่วนแบ่งทายาทแต่ละคนไว้สู้พินัยกรรม แต่มาตรา 1225 เอื้อมถึงเฉพาะทรัพย์ตามพินัยกรรม ไม่ถึงการโอนขณะมีชีวิต
ตามถ้อยคำของมันเอื้อมถึงการยกทรัพย์ทางพินัยกรรม ไม่ใช่การโอนที่ทำเสร็จสิ้นขณะเจ้ามรดกยังมีชีวิต — ซึ่งเป็นเหตุผลว่าทำไมวันที่ก่อตั้งทรัสต์จึงสำคัญกว่าธงชาติที่ทรัสต์นั้นแขวนอยู่
ไต้หวันเก็บภาษีมรดกทั่วโลกไม่ว่าโครงสร้างจะเป็นแบบใด และทรัสต์ขณะมีชีวิตถูกเก็บภาษีเป็นการให้ตั้งแต่วันตั้งตามมาตรา 5-1
สิ่งที่ภาษีของไต้หวันทำอยู่ดีไม่ว่าจะอย่างไร ทรัสต์สิงคโปร์เปลี่ยนว่าอะไรเหลืออยู่ในกองมรดก แต่ไม่เปลี่ยนว่ากฎหมายของประเทศใดบังคับกับการรับมรดกนั้น หรือใครมีอำนาจเก็บภาษี มาตรา 1 แห่งพระราชบัญญัติภาษีมรดกและการให้โดยเสน่หา เอื้อมถึงกองมรดกทั่วโลกทั้งหมดของคนชาติที่มีถิ่นที่อยู่เป็นปกติในสาธารณรัฐจีน มาตรา 4 นิยามเรื่องนี้ด้วยภูมิลำเนาภายในสองปีก่อนถึงแก่กรรม หรือการอยู่ในอาณาเขตเกิน 365 วัน มาตรา 5-1 ถือว่าทรัสต์ที่ตั้งขณะมีชีวิตเพื่อบุคคลอื่นนอกจากผู้ตั้งทรัสต์ เป็นการให้โดยเสน่หาที่ต้องเสียภาษีตั้งแต่วันก่อตั้ง มาตรา3-2 เก็บภาษีทรัสต์ตามพินัยกรรมในวันที่เจ้ามรดกถึงแก่กรรม และมาตรา 15 นำการให้แก่คู่สมรสหรือทายาทตามกฎหมายภายในสองปีก่อนถึงแก่กรรมกลับเข้ามารวมในกองมรดก
แล้วก็ถึงข้อจำกัดที่ต้องพูดกันตามตรง เพราะครอบครัวที่ข้ามส่วนนี้ไปคือครอบครัวที่ซื้อคดีความมาไว้กับตัว มาตรา 90 แห่ง Trustees Act 1967 (พระราชบัญญัติทรัสตี) บัญญัติว่า ไม่มีหลักกฎหมายมรดกหรือการสืบทอดทรัพย์สินใดกระทบความสมบูรณ์ของทรัสต์ภายใต้กฎหมายสิงคโปร์ที่มีทรัสตีมีถิ่นที่อยู่ในสิงคโปร์ หากผู้ตั้งทรัสต์มิได้เป็นพลเมืองสิงคโปร์และมิได้มีภูมิลำเนาในสิงคโปร์ในเวลาที่ก่อตั้ง บทบัญญัตินี้ผูกพันศาลสิงคโปร์ ไม่ใช่ศาลไทเป และไม่ได้พูดถึงที่ดินซึ่งตั้งอยู่ในไต้หวันหรือเรื่องภาษีเลยแม้แต่คำเดียว ที่สำคัญกว่านั้น มาตรา 90 ก็ช่วยครอบครัวนี้ไม่ได้อยู่ดี
มาตรา 90 คุ้มครองทรัสต์ในศาลสิงคโปร์แต่ไม่คุ้มในศาลไทเป และข้อต่อสู้ที่ชนะในปี 2022 คือการใช้อำนาจเกินขอบเขต ไม่ใช่ส่วนแบ่งบังคับ
เพราะการโจมตีที่ได้ผลจริงไม่ใช่ข้อเรียกร้องเรื่องส่วนสงวนตามกฎหมายเลย แต่คือข้อกล่าวหาว่าทรัสตีใช้อำนาจเกินขอบเขต ซึ่งเป็นข้อที่ยกขึ้นในสิงคโปร์ได้เช่นกัน ยารักษาคือตราสาร ไม่ใช่เขตอำนาจ
ผู้ก่อตั้ง — อำนาจควบคุมตลอดชีวิต และเจตนาที่แท้จริงของเขามีผลผูกพันหลังจากนั้น — บันทึกไว้ในตราสาร ไม่ใช่ให้ศาลห้าแห่งมานั่งประกอบขึ้นใหม่จากคำให้การเป็นหนังสือ
แต่ละสาขาของครอบครัว — สิทธิที่ระบุชื่อไว้ตั้งแต่วันที่ลงนามในตราสาร ไม่มีสาขาใดต้องฟ้องคดีเพื่อจะได้รู้ว่าตนยังเป็นผู้รับผลประโยชน์อยู่หรือไม่
ทรัสตี — อำนาจเพิ่มและตัดผู้รับผลประโยชน์ที่เขียนผูกไว้กับวัตถุประสงค์ที่ระบุ จึงใช้ย้อนกลับมาเล่นงานชั้นผู้รับผลประโยชน์ที่มันมีไว้เพื่อรับใช้ไม่ได้
กรมสรรพากรไต้หวัน — ขอบเขตการเก็บภาษีทั่วโลกเท่าเดิมทั้งสองทาง — แต่ประเมินจากการก่อตั้งทรัสต์ที่มีเอกสาร มีวันที่ และเสียภาษีการให้ไปแล้ว แทนที่จะประเมินจากการโอนที่โต้เถียงกันมาสิบปี
ชื่อเสียงของวงศ์ตระกูล — ไม่ต้องมีคำพิพากษาสิบแปดปีในสี่เขตอำนาจ ซึ่งแต่ละฉบับคือบันทึกสาธารณะว่าใครถูกขีดชื่อออก และถูกขีดออกเมื่อใด
นี่คือการจำลองสถานการณ์ ไม่ใช่คำแนะนำ: โครงสร้างจริงต้องอาศัยผู้เชี่ยวชาญที่มีใบอนุญาตและข้อเท็จจริงของครอบครัวคุณ
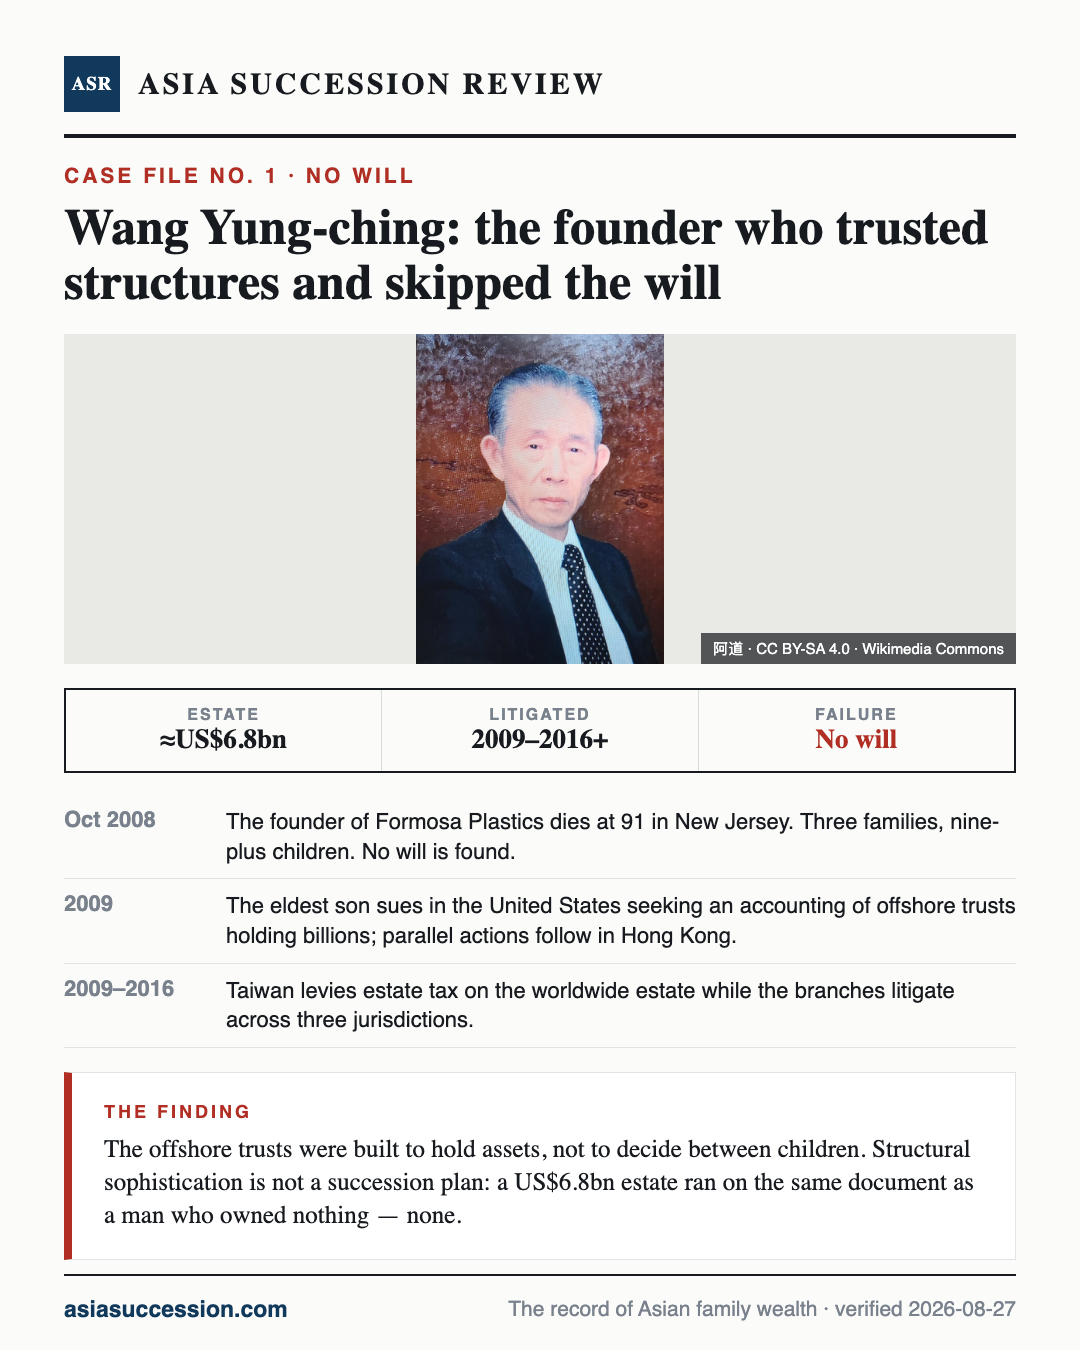
คดีทั้งหมดในหนึ่งการ์ด — กดค้างเพื่อบันทึก หรือส่งต่อได้ทันที
ถ้าพ่อของคุณถือทรัพย์สินในไต้หวัน
ไต้หวันเก็บภาษีมรดกจากทรัพย์สินทั่วโลกของคนชาติที่มีถิ่นที่อยู่เป็นปกติในไต้หวัน และกองมรดกที่ไม่มีพินัยกรรมจะแบ่งไปตามกฎหมาย — ซึ่งอาจไม่ได้นับรวมคุณในแบบที่คุณคิดไว้ หากครอบครัวถือหุ้นผ่านทรัสต์นอกประเทศ คำถามไม่ใช่ว่าทรัสต์นั้นมีอยู่จริงหรือไม่ แต่คือตราสารระบุชื่อคุณไว้หรือเปล่า และมีใครที่สามารถเอาชื่อคุณออกได้หรือไม่ สิ่งที่คุณถามได้ในขณะที่ทุกคนยังอยู่ และสิ่งที่พินัยกรรม ชั้นผู้รับผลประโยชน์ที่ปิดตาย หรือทรัสต์สิงคโปร์ จะเปลี่ยนสถานะของคุณไปคนละแบบอย่างไร:
มรดกของหวัง หย่งชิ่ง มีมูลค่าเท่าไร
ไต้หวันประเมินกองมรดกในประเทศไว้ที่ 52,600 ล้านดอลลาร์ไต้หวัน และภาษีมรดก 11,900 ล้านดอลลาร์ไต้หวัน ตามบัญชีอัตราเดิมที่ไต่ขึ้นไปถึงร้อยละ 50 (風傳媒 วันที่ 28 พฤศจิกายน 2014) มีรายงานว่าภาษีชำระเสร็จสิ้นในเดือนกันยายน 2010 โดยส่วนหนึ่งชำระเป็นทรัพย์สินแทนเงินสด ทายาทแบ่งกองมรดกราว 52,800 ล้านดอลลาร์ไต้หวันตามข้อตกลงที่ลงนามเมื่อวันที่ 29 กรกฎาคม 2021 ส่วนทรัสต์นอกประเทศเป็นคนละเรื่อง และยังไม่ถูกแบ่ง
คดีทรัสต์นอกประเทศของตระกูลหวัง ตัดสินออกมาอย่างไร
ชนะชัดเจนหนึ่งประเด็น แต่ยังไม่มีการแบ่งทรัพย์สินเป็นที่สุด วันที่ 8 ธันวาคม 2022 Privy Council วินิจฉัยในคดี Grand View Private Trust Co Ltd v Wen-Young Wong [2022] UKPC 47 ว่าการตัดสินใจในปี 2005 ที่ตัดสมาชิกครอบครัวทุกคนออกจาก Global Resource Trust กระทำไปเพื่อวัตถุประสงค์อันไม่ชอบ และเป็นโมฆะ ส่วนคดีที่เกี่ยวกับทรัสต์อเมริกันยังอยู่ระหว่างพิจารณาในศาลแขวงกลางเขตดี.ซี. เมื่อวันที่ 26 พฤษภาคม 2026
ส่วนสงวนตามกฎหมายตามไปถึงทรัสต์ในต่างประเทศได้ไหม
ไม่ได้โดยตรง มาตรา 1225 แห่งประมวลกฎหมายแพ่งไต้หวันเปิดทางให้ทายาทที่ได้รับไม่ครบเรียกลดพินัยกรรมยกทรัพย์ (遺贈) ซึ่งเป็นการยกทรัพย์ทางพินัยกรรม ตามถ้อยคำของมันแล้วไม่เอื้อมถึงทรัพย์สินที่เจ้ามรดกโอนไปเสร็จสิ้นขณะยังมีชีวิต ทรัสต์ที่ตั้งไว้นอกประเทศขณะยังมีชีวิตจึงอยู่นอกสิทธิเรียกลดตามการตีความกระแสหลัก สิ่งที่มันไม่ได้อยู่นอกคือขอบเขตการเก็บภาษีของไต้หวัน และข้อกล่าวหาว่าทรัสตีใช้อำนาจเกินขอบเขต
ไต้หวันเก็บภาษีทรัสต์ที่อยู่ต่างประเทศหรือไม่
เก็บทั้งสองขา มาตรา 1 แห่งพระราชบัญญัติภาษีมรดกและการให้โดยเสน่หา เก็บภาษีจากกองมรดกทั้งหมด ทั้งในและนอกอาณาเขต ของคนชาติที่มีถิ่นที่อยู่เป็นปกติในสาธารณรัฐจีน มาตรา 5-1 เก็บภาษีทรัสต์ที่ตั้งขณะมีชีวิตเพื่อบุคคลอื่นนอกจากผู้ตั้งทรัสต์ในฐานะการให้โดยเสน่หาตั้งแต่วันก่อตั้ง มาตรา 3-2 เก็บภาษีทรัสต์ตามพินัยกรรมในวันถึงแก่กรรม และมาตรา 15 นำการให้แก่คู่สมรสหรือทายาทภายในสองปีก่อนถึงแก่กรรมกลับเข้ามารวม
Privy Council ตัดสินอะไรไว้ในปี 2022
ตัดสินว่าอำนาจของทรัสตีในการเพิ่มและตัดผู้รับผลประโยชน์เป็นอำนาจตามหน้าที่ความไว้วางใจ ซึ่งใช้ได้เพียงเพื่อวัตถุประสงค์ที่อำนาจนั้นถูกมอบให้ การเพิ่มทรัสต์เพื่อวัตถุประสงค์เข้าเป็นผู้รับผลประโยชน์พร้อมกับตัดบุตรของผู้ก่อตั้งและผู้สืบสันดานออก แล้วจัดสรรกองทรัพย์สินทั้งกองออกไป เป็นวัตถุประสงค์อันไม่ชอบ คู่ความตกลงกันว่าผลที่ตามมาคือการตัดสินใจนั้นเป็นโมฆะ คณะกรรมการตุลาการตัดสินให้ฝ่ายอุทธรณ์ชนะเมื่อวันที่ 8 ธันวาคม 2022
ตั้งทรัสต์ที่สิงคโปร์แล้วเลี่ยงส่วนสงวนตามกฎหมายได้ไหม
สำหรับทรัพย์สินที่ตั้งอยู่ในไต้หวัน ไม่ได้ มาตรา 90 แห่ง Trustees Act 1967 ห้ามมิให้หลักกฎหมายมรดกหรือการสืบทอดทรัพย์สินกระทบความสมบูรณ์ของทรัสต์ภายใต้กฎหมายสิงคโปร์ที่มีทรัสตีมีถิ่นที่อยู่ในสิงคโปร์ หากผู้ตั้งทรัสต์มิได้เป็นพลเมืองสิงคโปร์และมิได้มีภูมิลำเนาในสิงคโปร์ในเวลาที่ก่อตั้ง บทบัญญัตินี้ผูกพันศาลสิงคโปร์ ศาลไทเปยังคงใช้กฎหมายสัญชาติของเจ้ามรดกกับการรับมรดก และที่ดินในไต้หวันก็ย้ายไปไหนไม่ได้
พ่อตั้งทรัสต์ไว้ต่างประเทศ จะรู้ได้อย่างไรว่าเรายังเป็นผู้รับผลประโยชน์อยู่
ถามหารายชื่อชั้นผู้รับผลประโยชน์ ไม่ใช่ยอดเงิน มีสองคำถามที่เป็นเรื่องครอบครัวโดยชอบธรรมและส่งต่อให้ใครอ่านก็ได้ คือ ใครเป็นผู้รับผลประโยชน์ที่ระบุชื่อไว้ในตราสารฉบับปัจจุบัน และมีใครถืออำนาจเพิ่มหรือตัดผู้รับผลประโยชน์เหล่านั้นอยู่หรือไม่ ตระกูลหวังได้คำตอบของคำถามข้อที่สอง สิบเจ็ดปีหลังจากที่อำนาจนั้นถูกใช้ไปแล้ว และได้มาจากคำพิพากษา
- 1Judicial Committee of the Privy Council — case page, Grand View Private Trust Co Ltd v Wen-Young Wong, JCPC 2020/0064 and 0065 (parties, hearing 8–10 Mar 2022, judgment 8 Dec 2022)
- 2Grand View Private Trust Co Ltd v Wen-Young Wong [2022] UKPC 47, full judgment (Lord Richards; GRT and Wang Family Trust declared 10 May 2001; Grid worth c. US$90m in 2001 and c. US$560m at the Bermuda appeal; WFT c. US$567m in 2001 and over US$3.5bn; 100-year trust period; 17 children; September 2005 decision improper and void, paras 122 and 128)
- 3Wang v New Mighty United States Trust, No 21-cv-3111, memorandum opinion of Boasberg CJ, US District Court for the District of Columbia, 26 May 2026 (New Mighty U.S. Trust declared 3 May 2005 in Washington DC; Universal Link 5 May 2005 and Vantura 9 May 2005 in Bermuda; China Trust 2002; Ocean View 2013; motion to dismiss granted in part, denied in part)
- 4Supreme Court of the United States — New Mighty U.S. Trust v Robert Shi, as executor of the will of Yueh-Lan Wang, No 19-232, certiorari denied 21 Oct 2019 (140 S. Ct. 435)
- 5United States Court of Appeals for the District of Columbia Circuit — Robert Shi v New Mighty U.S. Trust, 918 F.3d 944, decided 15 Mar 2019, No 18-7066
- 6United States Court of Appeals for the District of Columbia Circuit — Wang ex rel. Wong v New Mighty U.S. Trust, 843 F.3d 487, decided 9 Dec 2016, No 12-7038
- 7Estate and Gift Tax Act — amendment history, Laws and Regulations Database, Ministry of Justice (item 11: promulgated by the President on 21 January 2009, amending articles 7, 10, 13, 18, 19, 22, 30, 44 and 45 — the amendment that replaced the progressive schedule with a flat rate)
- 8Estate and Gift Tax Act (English text: article 1 worldwide charge on a habitual resident; article 4 habitual residence; article 3-2 testamentary trusts; article 5-1 trusts treated as gifts; article 15 two-year add-back)
- 9Civil Code article 1144 (the spouse's 應繼分: equal per capita with the first-order heirs of article 1138, who are the lineal descendants) — Laws and Regulations Database, read 12 Sep 2026
- 10Civil Code article 1223 (compulsory portions; article view as at 12 Sep 2026 renders the amended four-item text, with the banner recording that the amendment promulgated 17 Aug 2026 takes effect six months after promulgation)
- 11Civil Code article 1225 (an heir short of his compulsory portion abates the 遺贈 by the shortfall, apportioned among recipients by the value each received)
- 12Trustees Act 1967 (Singapore) section 90, validity of certain trusts — Singapore Statutes Online, current version as at 12 Sep 2026
- 13Office of the President, Republic of China — statement of condolence on the death of Formosa Plastics founder Wang Yung-ching, 16 October 2008
- 14風傳媒, 28 Nov 2014 — assessed estate NT$52.6bn, estate tax NT$11.9bn at the pre-2009 top rate of 50 per cent, and the January 2009 cut to 10 per cent that came after the death
- 15Public Television Service, 2 Aug 2011 — Taipei District Court finds the three Lo siblings to be children of Wang Yung-ching, on witness and recording evidence
- 16CTWANT, 21 Oct 2025 — Wang Kuo Yueh-lan died in 2012 childless leaving a will giving an estate estimated above NT$2.2bn to Wang Wen-yang; her sister claimed the sibling compulsory portion of one third against it
- 17鏡週刊, 5 Sep 2021 — the domestic estate settlement signed 29 July 2021 and filed 30 July: estate over NT$52.8bn, estate tax NT$12.0bn described as the largest on record, about NT$40.8bn actually distributed, offshore assets still unresolved