台塑:把股权搬到海外、却没有留下遗嘱的创办人
王永庆2008年去世时未立遗嘱。台湾按旧制最高50%的税率对其全球遗产课税;而持有台塑股权的百慕达信托,早已把他的子女从受益人名单上删掉。2022年英国枢密院推翻了那次删除。到2026年,这场仗还没打完。

经营之神2008年10月15日病逝新泽西,享年91岁,最大一笔私人遗产里没有一行指示
王永庆在美国新泽西自宅去世时是2008年10月15日,享年91岁,当时台塑(Formosa Plastics)是台湾规模最大的工业集团。总统府次日发布哀悼文。他与弟弟王永在从一间米店起家,台湾称他为经营之神,因为他把每一座厂的成本算到小数点之后。他没有留下遗嘱。对外公开承认的是三房所生的九名子女。这位那一代最讲精确的实业家,把岛上历史上最大的一笔私人遗产留在身后,里面没有一行指示。
台湾按旧制50%核定NT$52.6bn、开出NT$11.9bn税单,因为单一10%税率晚了3个月才到
税单比家人先到。《遗产及赠与税法》第1条规定,经常居住中华民国境内的国民死亡时,应就其境内境外全部遗产课征遗产税——2026年9月12日查阅法务部全国法规资料库。由于死亡日为2008年10月15日,适用的是旧制累进税率,最高一级50%。单一10%税率是2009年1月21日总统公布、1月23日施行的,晚了三个月。《风传媒》2014年11月28日报导:核定遗产总额NT$52.6bn,遗产税NT$11.9bn。

兄弟俩2001年5月10日在百慕达设立2个信托,一个给子女、一个谁也不给,后者涨过US$3.5bn
股权早在多年前就搬走了。2001年5月10日,依两兄弟的指示在百慕达同日成立两个信托:Global Resource Trust No 1(GRT),其裁量受益对象是两位创办人的子女及其后代;以及Wang Family Trust(WFT),名字虽叫家族信托,实为目的信托,不让任何人受益。英国枢密院2022年12月8日的判决记载:GRT所持控股公司2001年约值US$90m,至百慕达上诉审时约US$560m;WFT在2001年5月约US$567m,同期已逾US$3.5bn。2002年与2005年又陆续增设信托。
5名董事2005年9月签下一页文件,把每一名子女从信托里划掉,而且从未声请法院核准
2005年9月,也就是创办人去世的三年前,GRT受托公司的董事把WFT加为受益对象,排除其余全部对象——两位创办人的子女及其后代——并将全部信托财产指拨出去。签字的五名董事是:王永庆的女儿王瑞华、王瑞瑜,王永在的儿子王文渊、王文潮,以及在集团任职多年、2015年过世的洪文雄([2022] UKPC 47第8段)。他们没有向法院声请核准。长子王文洋2009年从新泽西的声请开始追查,2010年起转向美国华盛顿特区的法院;此后家族诉讼在三个法系都留下了判决。
枢密院2022年12月8日判受托人滥用权限,17年的排除自始无效
2022年12月8日,枢密院判上诉人胜诉。主笔的Lord Richards与Lord Hodge、Lord Sales、Lord Burrows、Lady Rose一致认为:增删受益人的权限属受任人权限,只能为其被授予的目的行使;2005年9月的决定系为不当目的所为;双方同意其法律效果是该决定自始无效。信托契约写明子女就是受益阶层。受托人不能把一个家族信托改造成目的信托,还说这只是在行使增列受益人的权限。
继承人缠讼13年后于2021年7月29日分完NT$52.8bn台湾遗产,海外信托到2026年仍未分
台湾这边把能分的先分了。缠讼十三年后,国内遗产约NT$52.8bn于2021年7月29日签署协议分割完毕。2011年台北地方法院认定罗姓三姊弟亦为创办人亲生子女,媒体报导2016年以和解收场。元配王郭月兰2012年7月1日去世,遗嘱将全部遗产给王文洋,其胞妹随即主张特留分。截至2026年9月12日,海外信托的最终分配仍未见于公开纪录。

那些结构不是空的,而是对立的。一份允许受托人任意增删受益人的信托契约,不是传承安排,而是一张随时可对家族行使的选择权——2005年9月,它一次对每一名子女行使了。枢密院用了十七年、四个法院,才把一页契约文字本可以在一个下午解决的事恢复原状。
生前把股权设入信托,并写一份点名各房、且不能被回头改掉的契约。
创办人趁在世且行为能力无疑,把控股股权设入新加坡信托,日常经营大权握到最后一天
把这步棋说得直白些。创办人在世、行为能力毫无疑义时,将控股股权移转予一个以新加坡法为准据法、受托人在新加坡的信托。股权在继承开始的多年前就不再是他的个人财产,因此没有需要冻结的遗产、不必等待遗产管理文件,也没有无遗嘱继承法在各房之间做选择。他可以出任控制受托公司的主席,所以他在世时,事业的日常控制权不生任何变化。新加坡的制度框架久经检验:信托存续期上限100年(Trustees Act 1967《受托人法》),不设公共信托登记册,且对2008年2月15日以后发生的死亡不课遗产税。
契约点名每一房、锁死受益阶层,没有受托人能用一页文件在一个下午把家族划掉
契约本身就是全部胜负。点名每一房及其应得;写明受益阶层为固定;若真要保留增删受益人的权限,就在文件里把它限缩在真正的用途上——纳入日后出生的孙辈,而不是把整个家族输出到一个目的信托。指定持牌的独立受托人,而不是一群有利害关系的子女组成的董事会;设置保护人(protector),对受益阶层的任何变动握有同意权;并以意愿函记录理由。这就是枢密院那堂课翻成拟约语言的样子:受任人权限要依信托目的来解释,所以请把目的写下来。
特留分为每名继承人保留应继分的二分之一,但第1225条只及于遗赠,不及于生前完成的移转
特留分管得到什么、管不到什么。王永庆未立遗嘱,因此民法第1223条根本没有机会发动——遗产依第1138条、第1144条的应继分,由配偶与子女按人数均分。倘若他立下遗嘱偏厚某一房,第1223条会为配偶与每一名直系血亲卑亲属保留其应继分的二分之一,第1225条则让不足额的继承人按不足之数自遗赠财产扣减,受遗赠人有数人时按所得价额比例扣减。第1225条依其文义及于遗赠,不及于生前已完成的移转——所以设立信托的日期,比它挂在哪一面旗下更要紧。
不论架构怎么搭,台湾都对全球遗产课税;依第5-1条,生前信托于成立时就以赠与课税
台湾的税则不因此改变。新加坡信托改变的是遗产里还剩下什么,而不是哪一国法律支配这笔继承、或谁可以课税。《遗产及赠与税法》第1条及于经常居住境内的国民之全球遗产,第4条以死亡前二年内在境内有住所、或无住所而居留逾365日为准。第5-1条将以他人为受益人的生前信托视为赠与、于成立时课税;第3-2条对遗嘱信托于遗嘱人死亡时课遗产税;第15条则把死亡前二年内赠与配偶及各顺序继承人的财产并入遗产总额。
第90条只在新加坡法院护得住信托,在台北护不住;2022年奏效的攻击是逾越权限,不是特留分
接着是诚实的界线,跳过这一段的家族买到的是官司。Trustees Act 1967(《受托人法》)第90条规定:设立人于设立时既非新加坡公民、亦非以新加坡为住所者,其以新加坡法为准据法、受托人在新加坡的信托,不因任何继承法则而影响其效力。这拘束的是新加坡法院,不是台北的法院,而且它对台湾境内的不动产与税捐只字未提。更关键的是,第90条救不了这个家族——因为真正奏效的攻击根本不是特留分主张,而是受托人逾越权限,这一点在新加坡同样打得起来。解药是契约,不是旗帜。
创办人 — 生前保有控制权,身后其真实意愿具约束力——写在契约里,而不是由五个法院从一份宣誓书里反推出来
每一房 — 自契约签署之日起就有点名的权益;没有任何一房需要靠诉讼才能知道自己是不是还算受益人
受托人 — 增删受益人的权限被写定了用途,因此不能反过来对着它本该服务的受益阶层行使
台湾国税局 — 全球课税范围两种做法都一样——但核课的对象是一笔有文件、有日期、已缴赠与税的设定,而不是十年份争执不休的移转
家族声誉 — 免去十八年、四个法域的判决,每一份都在公开记载谁在什么时候被划掉
以上为反事实推演,并非建议:真实架构需要持牌专业人士与您家族的具体情况。
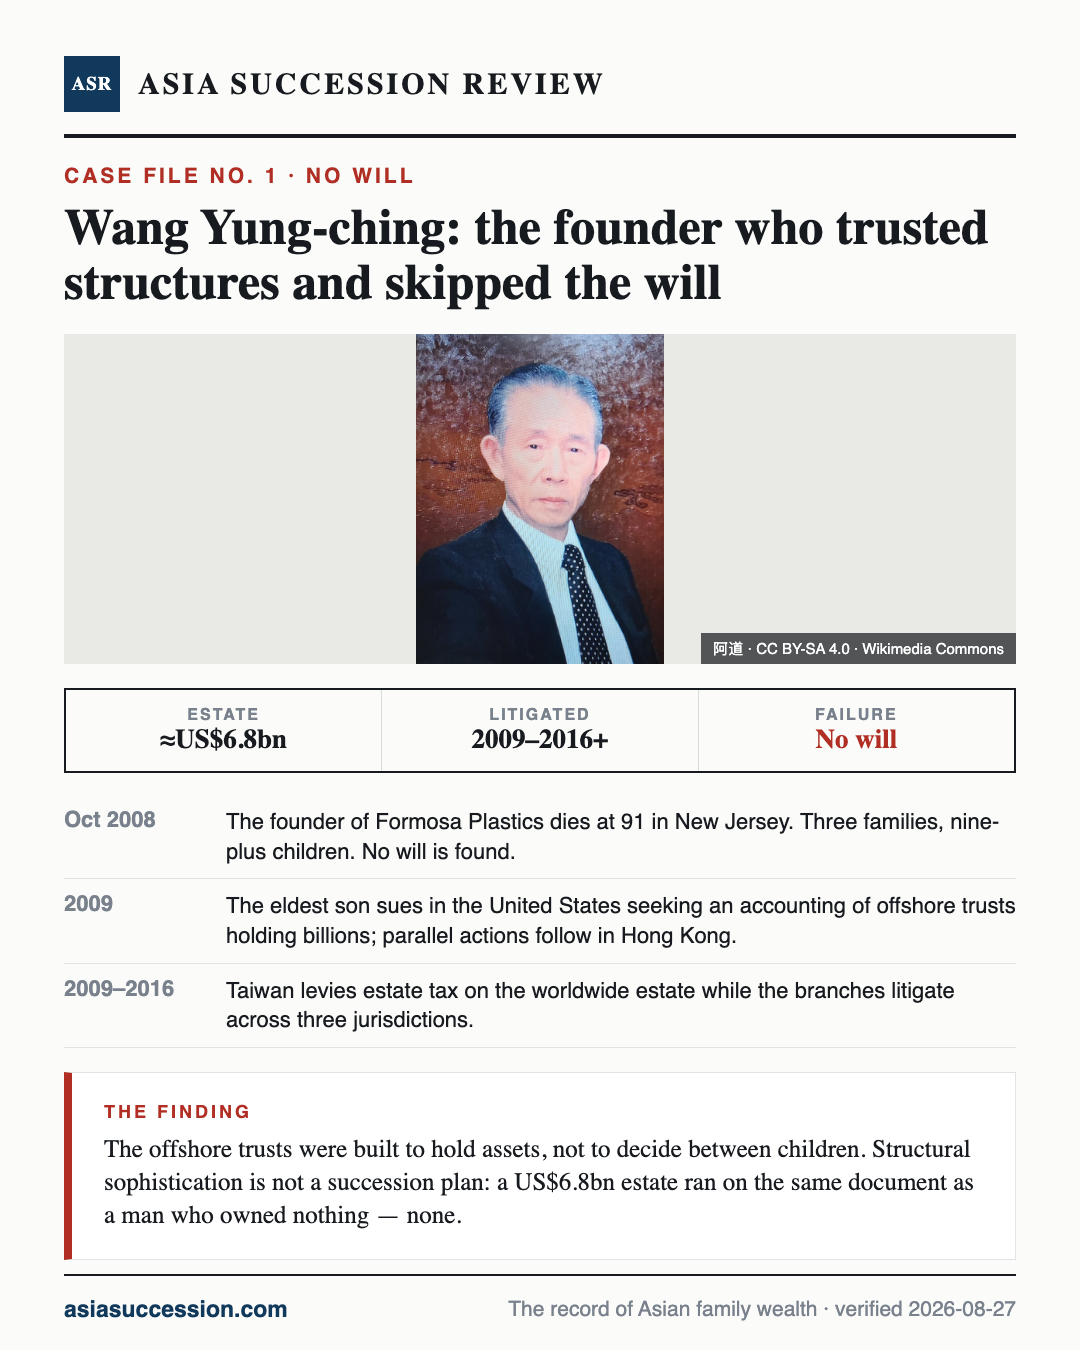
一张卡片读完本案——长按保存,或直接转发。
如果你的父亲持有台湾资产
台湾对经常居住境内的国民课征全球遗产税;无遗嘱的遗产依法定顺位分配——而法定顺位对待你的方式,未必如你所设想。若家族透过海外信托持股,真正的问题不是有没有信托,而是契约上有没有你的名字、以及有没有人能把你的名字拿掉。他在世时哪些问题可以问,以及一份遗嘱、一个锁死的受益阶层,或一个新加坡信托,各自会如何改变你的处境:
王永庆 遗产 多少?
台湾核定国内遗产总额NT$52.6bn,遗产税NT$11.9bn,适用最高50%的旧制税率(《风传媒》2014年11月28日);该税于2010年9月报导缴清,其中一部分以实物抵缴。继承人于2021年7月29日签署协议,分割约NT$52.8bn。海外信托是另一回事,至今仍未分完。
王永庆 海外信托 官司 结果?
赢了一场关键的,但还没分到钱。2022年12月8日,英国枢密院在Grand View Private Trust Co Ltd v Wen-Young Wong [2022] UKPC 47中认定:2005年把全部家族成员排除于Global Resource Trust之外的决定系为不当目的所为,自始无效。与美国信托有关的诉讼,至2026年5月26日仍在华盛顿特区联邦地方法院进行中。
特留分 海外资产——特留分追得到海外信托吗?
直接追不到。民法第1225条让不足额的继承人自遗赠财产扣减,遗赠是死后生效的处分;依其文义并不及于被继承人生前已完成移转的财产。因此通说认为,生前设定的海外信托在扣减权之外。它不在之外的,是台湾的课税范围,以及受托人逾越权限这一类主张。
台湾会对海外信托课税吗?
两头都课。《遗产及赠与税法》第1条对经常居住境内的国民,就其境内境外全部遗产课征遗产税。第5-1条将以他人为受益人的生前信托于成立时视为赠与课税;第3-2条对遗嘱信托于遗嘱人死亡时课遗产税;第15条把死亡前二年内赠与配偶及各顺序继承人的财产并入遗产总额。
2022年枢密院到底判了什么?
判受托人增删受益人的权限属受任人权限,只能为其被授予的目的行使。把一个目的信托加为受益对象、同时排除两位创办人的子女及后代,再把全部信托财产指拨出去,属于不当目的;双方同意其法律效果是该决定自始无效。枢密院于2022年12月8日判上诉有理。
新加坡信托能规避特留分吗?
对台湾境内资产,不能。Trustees Act 1967(《受托人法》)第90条规定,设立人于设立时既非新加坡公民亦非以新加坡为住所者,其以新加坡法为准据法、受托人在新加坡的信托,不因继承法则而影响效力。这拘束的是新加坡法院。台北的法院仍会依被继承人的本国法处理继承,台湾的土地也搬不走。
父亲设了海外信托,我要怎么知道自己还是不是受益人?
问名单,不要问余额。有两个问题属于正当的家事,而且转贴给任何人都不失礼:现行契约上列名的受益人是谁;有没有人握有增列或排除受益人的权限。王家是在第二个问题的答案被行使之后十七年,才从一份判决里读到它。
- 1Judicial Committee of the Privy Council — case page, Grand View Private Trust Co Ltd v Wen-Young Wong, JCPC 2020/0064 and 0065 (parties, hearing 8–10 Mar 2022, judgment 8 Dec 2022)
- 2Grand View Private Trust Co Ltd v Wen-Young Wong [2022] UKPC 47, full judgment (Lord Richards; GRT and Wang Family Trust declared 10 May 2001; Grid worth c. US$90m in 2001 and c. US$560m at the Bermuda appeal; WFT c. US$567m in 2001 and over US$3.5bn; 100-year trust period; 17 children; September 2005 decision improper and void, paras 122 and 128)
- 3Wang v New Mighty United States Trust, No 21-cv-3111, memorandum opinion of Boasberg CJ, US District Court for the District of Columbia, 26 May 2026 (New Mighty U.S. Trust declared 3 May 2005 in Washington DC; Universal Link 5 May 2005 and Vantura 9 May 2005 in Bermuda; China Trust 2002; Ocean View 2013; motion to dismiss granted in part, denied in part)
- 4Supreme Court of the United States — New Mighty U.S. Trust v Robert Shi, as executor of the will of Yueh-Lan Wang, No 19-232, certiorari denied 21 Oct 2019 (140 S. Ct. 435)
- 5United States Court of Appeals for the District of Columbia Circuit — Robert Shi v New Mighty U.S. Trust, 918 F.3d 944, decided 15 Mar 2019, No 18-7066
- 6United States Court of Appeals for the District of Columbia Circuit — Wang ex rel. Wong v New Mighty U.S. Trust, 843 F.3d 487, decided 9 Dec 2016, No 12-7038
- 7Estate and Gift Tax Act — amendment history, Laws and Regulations Database, Ministry of Justice (item 11: promulgated by the President on 21 January 2009, amending articles 7, 10, 13, 18, 19, 22, 30, 44 and 45 — the amendment that replaced the progressive schedule with a flat rate)
- 8Estate and Gift Tax Act (English text: article 1 worldwide charge on a habitual resident; article 4 habitual residence; article 3-2 testamentary trusts; article 5-1 trusts treated as gifts; article 15 two-year add-back)
- 9Civil Code article 1144 (the spouse's 應繼分: equal per capita with the first-order heirs of article 1138, who are the lineal descendants) — Laws and Regulations Database, read 12 Sep 2026
- 10Civil Code article 1223 (compulsory portions; article view as at 12 Sep 2026 renders the amended four-item text, with the banner recording that the amendment promulgated 17 Aug 2026 takes effect six months after promulgation)
- 11Civil Code article 1225 (an heir short of his compulsory portion abates the 遺贈 by the shortfall, apportioned among recipients by the value each received)
- 12Trustees Act 1967 (Singapore) section 90, validity of certain trusts — Singapore Statutes Online, current version as at 12 Sep 2026
- 13Office of the President, Republic of China — statement of condolence on the death of Formosa Plastics founder Wang Yung-ching, 16 October 2008
- 14風傳媒, 28 Nov 2014 — assessed estate NT$52.6bn, estate tax NT$11.9bn at the pre-2009 top rate of 50 per cent, and the January 2009 cut to 10 per cent that came after the death
- 15Public Television Service, 2 Aug 2011 — Taipei District Court finds the three Lo siblings to be children of Wang Yung-ching, on witness and recording evidence
- 16CTWANT, 21 Oct 2025 — Wang Kuo Yueh-lan died in 2012 childless leaving a will giving an estate estimated above NT$2.2bn to Wang Wen-yang; her sister claimed the sibling compulsory portion of one third against it
- 17鏡週刊, 5 Sep 2021 — the domestic estate settlement signed 29 July 2021 and filed 30 July: estate over NT$52.8bn, estate tax NT$12.0bn described as the largest on record, about NT$40.8bn actually distributed, offshore assets still unresolved