Formosa Plastics: pendiri yang memindahkan sahamnya ke luar negeri, lalu meninggal tanpa surat wasiat
Wang Yung-ching meninggal tanpa surat wasiat pada 2008. Taiwan mengenakan pajak atas seluruh harta warisannya di dalam dan di luar negeri menurut tarif lama yang naik sampai 50 persen; sementara trust-trust di Bermuda yang memegang saham grup sudah lebih dulu mencoret semua anaknya dari daftar penerima manfaat. Privy Council membatalkan pencoretan itu pada 2022. Sampai 2026 perkaranya masih berjalan.
Baca dalam bahasa lain: EN · 简体 · 繁體 · ไทย · ID
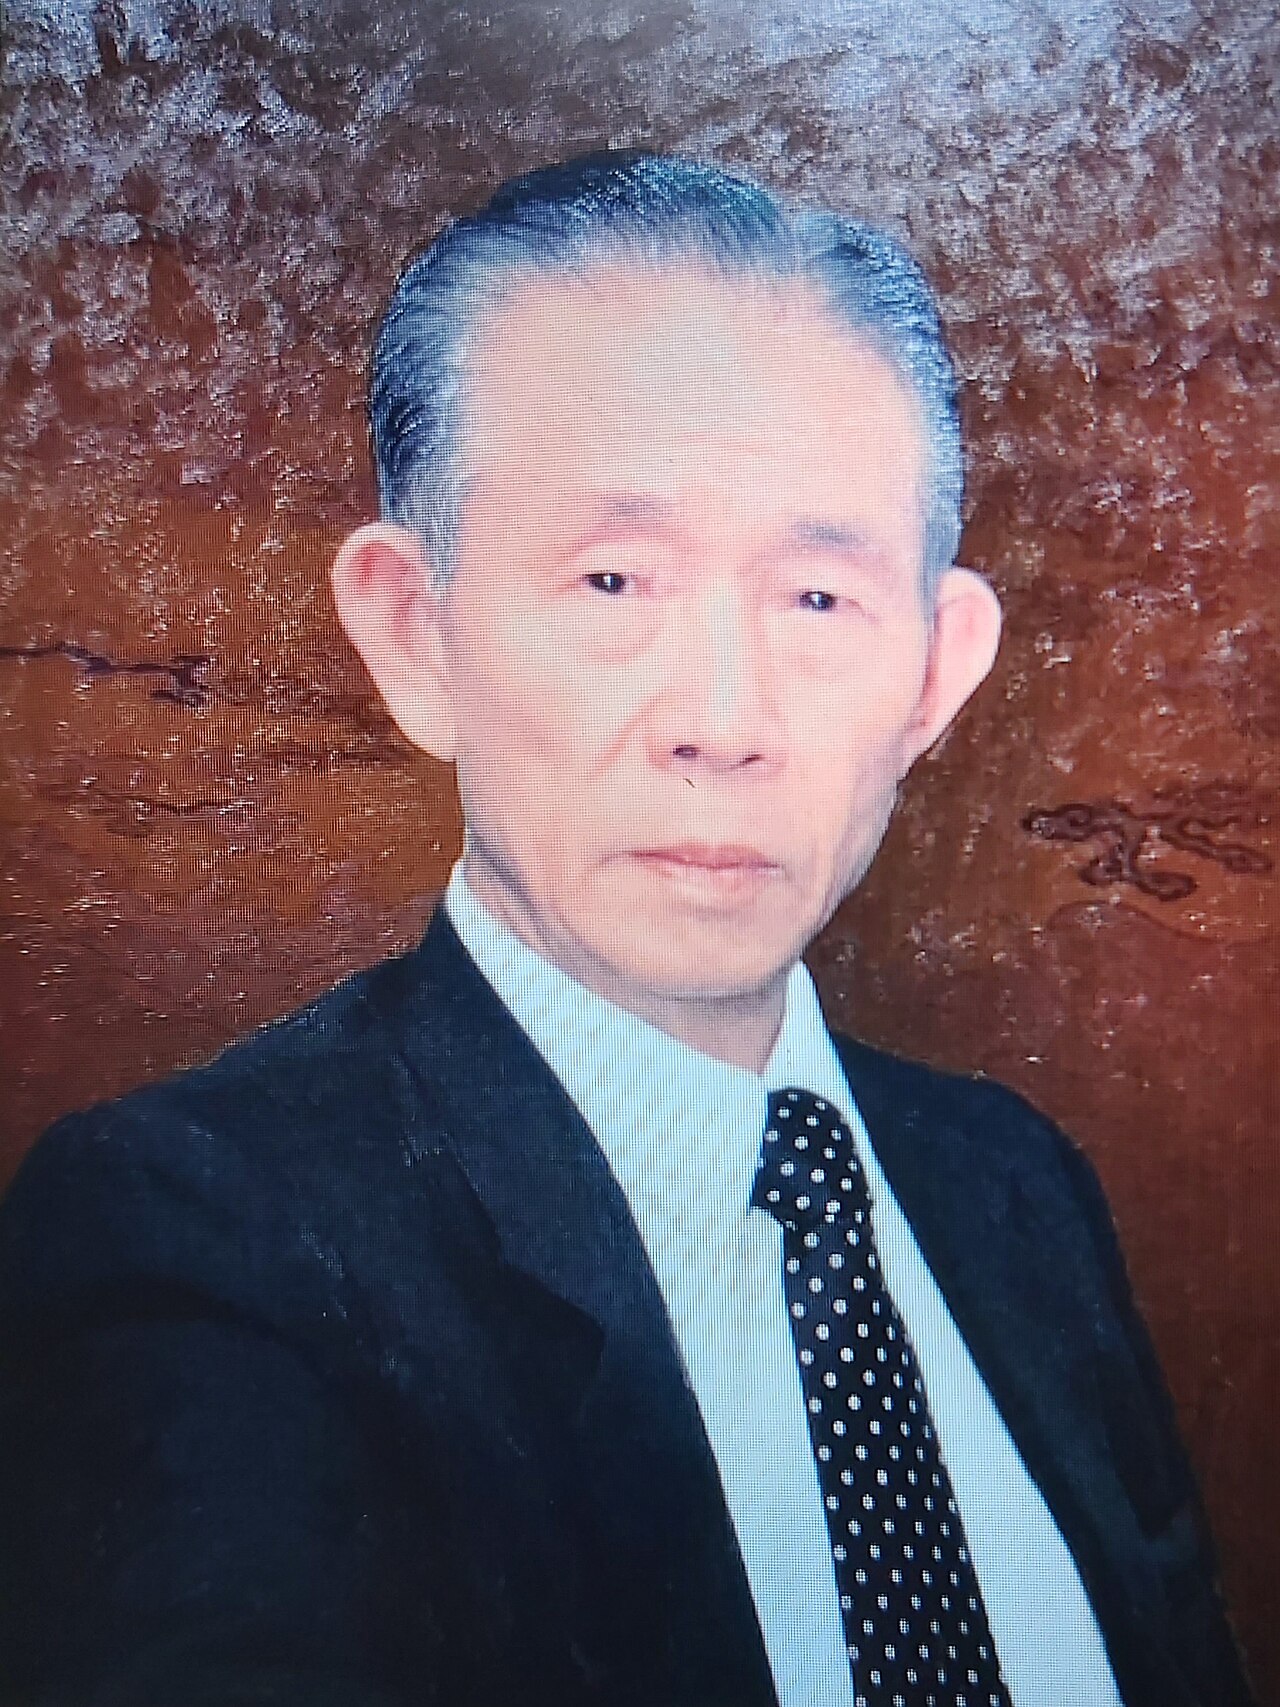

Dewa manajemen wafat di New Jersey pada 15 Oktober 2008 dalam usia 91, meninggalkan harta pribadi terbesar Taiwan tanpa satu pun instruksi.
Formosa Plastics, 台塑, adalah grup industri terbesar di Taiwan ketika pendirinya meninggal di rumahnya di New Jersey pada 15 Oktober 2008 dalam usia 91 tahun. Kantor Kepresidenan mencatat kematian itu keesokan harinya. Wang Yung-ching membangun grup tersebut dari sebuah toko beras bersama adiknya, Wang Yung-tsai, dan Taiwan menjulukinya 經營之神, dewa manajemen, karena ia menghitung ongkos setiap pabrik sampai ke belakang koma. Ia tidak meninggalkan surat wasiat. Sembilan anak dari tiga istri diakui secara terbuka. Industrialis paling cermat pada zamannya meninggalkan harta pribadi terbesar dalam sejarah pulau itu tanpa satu baris pun instruksi di dalamnya.
Taiwan menetapkan NT$52.6bn dengan skedul lama 50 persen dan menagih NT$11.9bn, karena tarif datar 10 persen datang 3 bulan terlambat.
Tagihan pajak datang lebih dulu daripada keluarganya. Pasal 1 Undang-Undang Pajak Warisan dan Hibah Taiwan mengenakan pajak warisan atas seluruh harta, di dalam maupun di luar wilayah negara, milik warga negara yang bertempat tinggal tetap di Republik Tiongkok — dibaca di law.moj.gov.tw pada 12 September 2026. Karena kematian terjadi pada 15 Oktober 2008, yang berlaku adalah tarif progresif lama dengan lapisan tertinggi 50 persen. Tarif tunggal 10 persen baru diundangkan Presiden pada 21 Januari 2009 dan berlaku 23 Januari 2009, terlambat tiga bulan. 風傳媒 memberitakan pada 28 November 2014 bahwa harta warisan ditetapkan sebesar NT$52,6 miliar dengan pajak warisan NT$11,9 miliar.

Kedua bersaudara mendirikan 2 trust Bermuda pada 10 Mei 2001, satu untuk anak-anak dan satu untuk bukan siapa-siapa, dan trust kedua melampaui US$3.5bn.
Sahamnya sendiri sudah pergi bertahun-tahun sebelumnya. Pada 10 Mei 2001, atas perintah kedua bersaudara itu, dua trust didirikan di Bermuda pada hari yang sama: Global Resource Trust No 1, trust yang objek diskresionernya adalah anak-anak dan keturunan lebih jauh kedua pendiri, dan Wang Family Trust, yang meski bernama trust keluarga sesungguhnya adalah purpose trust yang tidak memberi manfaat kepada siapa pun.
Putusan Judicial Committee of the Privy Council — Dewan Penasihat Kerajaan Inggris — tanggal 8 Desember 2022 mencatat bahwa perusahaan induk milik GRT bernilai sekitar US$90 juta pada 2001 dan sekitar US$560 juta pada saat banding di Bermuda, sedangkan Wang Family Trust sekitar US$567 juta pada 2001 dan lebih dari US$3,5 miliar pada waktu yang sama. Trust-trust lanjutan menyusul pada 2002 dan 2005.
5 direktur menandatangani satu halaman pada September 2005 yang mencoret setiap anak dari trust, dan tak pernah meminta izin pengadilan.
Pada September 2005, tiga tahun sebelum sang pendiri meninggal, para direktur perusahaan wali amanat GRT menambahkan Wang Family Trust sebagai objek, mengeluarkan seluruh objek lainnya — anak-anak kedua pendiri beserta keturunan mereka — dan mengalihkan seluruh dana trust kepadanya. Lima direktur menandatanganinya: dua putri Wang Yung-ching, dua putra Wang Yung-tsai, dan seorang karyawan lama grup. Tidak ada permohonan persetujuan yang diajukan ke pengadilan. Putra sulung, Wang Wen-yang, mulai mencari tahu pada 2009 lewat permohonan di New Jersey, dan sejak 2010 melalui pengadilan di Washington DC; sejak itu perkara keluarga ini menghasilkan putusan di tiga sistem hukum.
Privy Council memutus pada 8 Desember 2022 bahwa wali amanat menyalahgunakan kewenangannya, dan 17 tahun pengecualian dinyatakan batal.
Pada 8 Desember 2022 Privy Council mengabulkan banding tersebut. Lord Richards, bersama Lord Hodge, Lord Sales, Lord Burrows dan Lady Rose, memutuskan bahwa kewenangan menambah dan mengeluarkan objek adalah kewenangan fidusia yang hanya boleh dipakai untuk tujuan pemberiannya, bahwa keputusan September 2005 diambil untuk tujuan yang tidak patut, dan bahwa para pihak sepakat akibat hukumnya adalah keputusan itu batal. Akta trust menyebutkan anak-anak sebagai kelas penerima manfaat. Wali amanat tidak boleh mengubah sebuah trust keluarga menjadi purpose trust lalu menyebutnya pelaksanaan kewenangan untuk menambah.
Ahli waris membagi harta Taiwan NT$52.8bn pada 29 Juli 2021 setelah 13 tahun, dan trust luar negeri tetap tak terbagi pada 2026.
Sementara itu Taiwan menyelesaikan bagian yang bisa diselesaikannya. Setelah tiga belas tahun, harta warisan dalam negeri — sekitar NT$52,8 miliar — dibagi berdasarkan kesepakatan yang ditandatangani pada 29 Juli 2021. Pada 2011 Pengadilan Distrik Taipei menetapkan tiga anak lain, ketiga bersaudara Lo, sebagai anak sang pendiri; pers memberitakan perdamaian pada 2016. Istri sahnya, Wang Kuo Yueh-lan, meninggal pada 1 Juli 2012 dengan surat wasiat yang memberikan seluruh hartanya kepada Wang Wen-yang, dan adik perempuannya menuntut bagian mutlak terhadap wasiat itu. Sampai 12 September 2026 tidak ada pembagian akhir atas trust-trust luar negeri yang tercatat dalam dokumen publik.

Struktur-struktur itu bukan kosong, melainkan berhadap-hadapan dengan keluarganya sendiri. Akta trust yang membiarkan wali amanat menambah dan mengeluarkan penerima manfaat sesuka hati bukanlah rencana suksesi — itu adalah opsi yang sewaktu-waktu bisa dipakai terhadap keluarga, dan pada September 2005 opsi itu dipakai terhadap setiap anak sekaligus. Privy Council membutuhkan tujuh belas tahun dan empat pengadilan untuk memulihkan apa yang bisa diselesaikan satu halaman naskah akta dalam satu sore.
Tempatkan saham ke dalam trust selagi Anda masih hidup, dan tulis akta yang menyebut nama setiap cabang keluarga serta tidak bisa diubah untuk melawan mereka.
Pendiri memasukkan saham pengendali ke trust Singapura selagi hidup dan cakap, dan tetap memegang kendali harian sampai ia wafat.
Langkahnya, dikatakan dengan lugas. Selagi sang pendiri masih hidup dan kecakapannya tidak diragukan siapa pun, saham pengendali dialihkan ke sebuah trust berhukum Singapura dengan wali amanat yang berkedudukan di Singapura. Aset itu berhenti menjadi harta pribadinya bertahun-tahun sebelum pewarisan terbuka, sehingga tidak ada harta yang perlu dibekukan, tidak ada penetapan pengadilan yang perlu ditunggu, dan tidak ada undang-undang pewarisan tanpa wasiat yang memilih-milih di antara cabang keluarga. Ia tetap bisa menjadi ketua perusahaan yang mengendalikan wali amanat, sehingga kendali harian atas usaha tidak berubah selama ia hidup.
Kerangka Singapura sudah tua dan teruji: jangka waktu trust sampai 100 tahun, tidak ada daftar trust yang terbuka untuk umum, dan tidak ada pajak warisan atas kematian pada atau setelah 15 Februari 2008.
Akta menyebut setiap cabang keluarga dan mengunci kelas penerima, sehingga tak ada wali amanat yang bisa mencoret keluarga dalam satu sore.
Aktanya adalah seluruh perkara. Sebutkan nama tiap cabang keluarga dan apa yang diterimanya; nyatakan bahwa kelas penerima manfaat bersifat tetap; dan jika kewenangan menambah atau mengeluarkan tetap dicantumkan, batasi kewenangan itu di dalam dokumen sesuai tujuannya — memasukkan cucu yang lahir kemudian, bukan mengekspor seluruh keluarga ke sebuah purpose trust. Tunjuk wali amanat independen berizin, bukan dewan direksi yang berisi anak-anak dengan kepentingan sendiri; berikan seorang protector hak persetujuan atas setiap perubahan kelas penerima manfaat; dan catat alasannya dalam surat kehendak. Itulah pelajaran Privy Council yang dituliskan sebagai naskah akta: kewenangan fidusia dibaca menurut tujuan trust, jadi tuliskan tujuannya.
Apa yang dijangkau bagian mutlak, dan apa yang tidak. Wang Yung-ching meninggal tanpa wasiat, sehingga Pasal 1223 Kitab Undang-Undang Hukum Perdata Taiwan tidak pernah sempat bekerja — harta beralih menurut bagian waris menurut undang-undang (應繼分) berdasarkan Pasal 1138 dan 1144, dibagi rata per kepala antara istri dan anak-anak.
Bagian mutlak menyisihkan separuh bagian tiap ahli waris terhadap wasiat, tetapi Pasal 1225 menjangkau hibah wasiat dan bukan pengalihan semasa hidup.
Seandainya ia menulis wasiat yang mengistimewakan satu cabang, Pasal 1223 akan mencadangkan bagi istri dan setiap keturunan garis lurus setengah dari bagian waris mereka menurut undang-undang — konsep bagian mutlak yang pembaca Indonesia kenal sebagai legitieme portie dalam KUHPerdata, dan di Taiwan disebut 特留分 — sedangkan Pasal 1225 memungkinkan ahli waris yang kurang menerima untuk memotong hibah wasiat (遺贈) sebesar kekurangannya, dibagi di antara para penerima menurut nilai yang mereka terima.
Menurut bunyinya, Pasal 1225 menjangkau pemberian yang baru berlaku setelah kematian, bukan pengalihan yang sudah tuntas selagi pewaris hidup — itulah sebabnya tanggal pendirian trust lebih menentukan daripada bendera negara tempatnya berdiri.
Taiwan memajaki harta sedunia apa pun strukturnya, dan trust semasa hidup dipajaki sebagai hibah saat dibuat menurut Pasal 5-1.
Apa yang tetap dilakukan pajak Taiwan, apa pun strukturnya. Trust Singapura mengubah apa yang tersisa di dalam harta warisan; ia tidak mengubah hukum mana yang menguasai pewarisan atau siapa yang boleh memungut pajak. Pasal 1 Undang-Undang Pajak Warisan dan Hibah menjangkau seluruh harta warisan warga negara yang bertempat tinggal tetap di Republik Tiongkok, di mana pun letaknya; Pasal 4 mendefinisikan hal itu lewat domisili dalam dua tahun sebelum kematian atau keberadaan 365 hari.
Pasal 5-1 memperlakukan trust semasa hidup untuk pihak selain pendiri trust sebagai hibah yang terutang pajak pada saat dibuat; Pasal 3-2 memajaki trust wasiat pada saat kematian; Pasal 15 menarik kembali ke dalam harta warisan setiap hibah kepada pasangan atau ahli waris menurut undang-undang dalam dua tahun sebelum kematian.
Pasal 90 melindungi trust di Singapura tapi tidak di Taipei, dan serangan yang menang pada 2022 adalah kelebihan kewenangan, bukan bagian mutlak.
Lalu batas-batas yang jujur, karena keluarga yang melewatinya membeli perkara. Trustees Act 1967 (Undang-Undang Wali Amanat Singapura) Pasal 90 menentukan bahwa tidak ada kaidah pewarisan yang dapat memengaruhi keabsahan trust berhukum Singapura dengan wali amanat berkedudukan di Singapura, sepanjang pendiri trust pada saat pendirian bukan warga negara Singapura dan tidak berdomisili di Singapura; ketentuan itu mengikat pengadilan Singapura, bukan pengadilan Taipei, dan sama sekali tidak berbicara tentang tanah yang terletak di Taiwan atau tentang pajak.
Lebih penting lagi, Pasal 90 tidak akan menyelamatkan keluarga ini, karena serangan yang berhasil sama sekali bukan tuntutan bagian mutlak — melainkan bahwa wali amanat melampaui kewenangannya, dan tuntutan seperti itu juga bisa diajukan di Singapura. Obatnya ada pada akta, bukan pada yurisdiksi.
Sang pendiri — kendali seumur hidup, dan kehendaknya yang sesungguhnya tetap mengikat sesudahnya — tercatat dalam akta, bukan direkonstruksi lima pengadilan dari sebuah surat pernyataan
Setiap cabang keluarga — hak yang disebut namanya sejak hari akta ditandatangani; tidak ada cabang yang harus menggugat hanya untuk mengetahui apakah dirinya masih penerima manfaat
Wali amanat — kewenangan menambah dan mengeluarkan yang dituliskan terbatas pada tujuan tertentu, sehingga tidak bisa dipakai melawan kelas penerima manfaat yang justru harus dilayaninya
Kantor pajak Taiwan — jangkauan pemajakan sedunia yang sama saja pada kedua jalur — tetapi ditetapkan atas satu pendirian trust yang berdokumen, bertanggal dan sudah dibayar pajak hibahnya, bukan atas pengalihan yang disengketakan selama satu dasawarsa
Nama keluarga — tidak ada delapan belas tahun putusan di empat yurisdiksi, yang masing-masing menjadi catatan publik tentang siapa dicoret dan kapan
Sebuah pengandaian, bukan nasihat: struktur sungguhan membutuhkan profesional berizin dan fakta keluarga Anda.
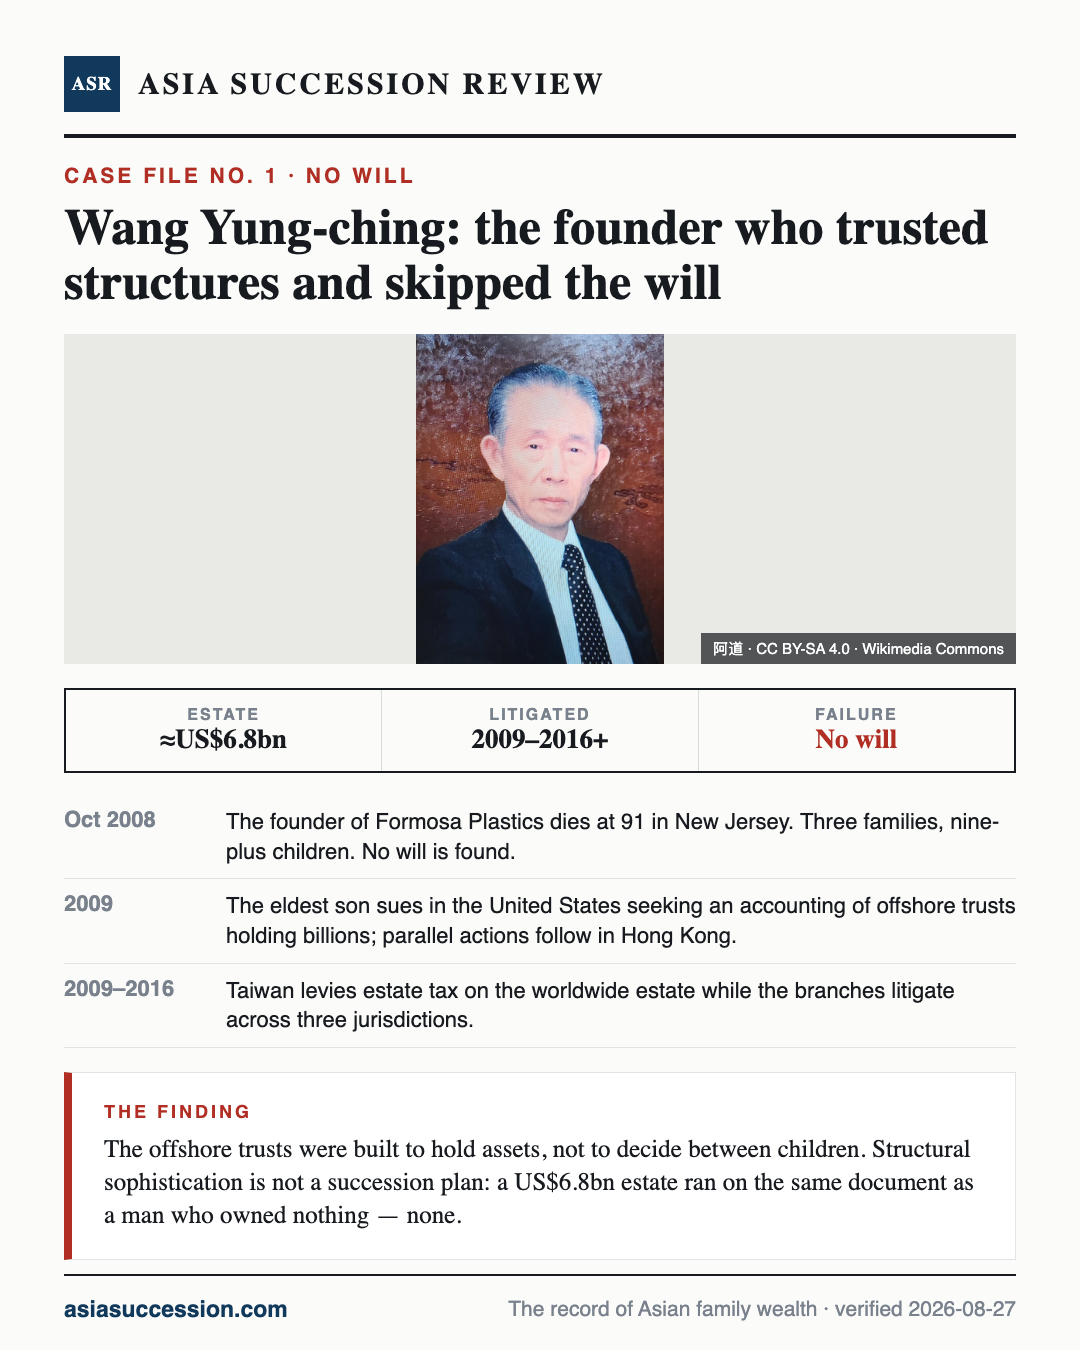
Seluruh kasus dalam satu kartu — tekan dan tahan untuk menyimpan, atau langsung teruskan.
Jika ayah Anda memegang aset di Taiwan
Taiwan memajaki seluruh harta warisan warga negara yang bertempat tinggal tetap di sana, dan harta yang ditinggalkan tanpa wasiat dibagi menurut undang-undang — yang belum tentu memperlakukan Anda seperti yang Anda bayangkan. Jika keluarga memegang saham melalui trust di luar negeri, pertanyaannya bukan apakah trust itu ada, melainkan apakah akta itu menyebut nama Anda dan apakah ada orang yang bisa mengeluarkan Anda dari sana. Berikut hal-hal yang masih bisa Anda tanyakan selagi semua orang masih ada, dan apa yang masing-masing akan diubah oleh sebuah surat wasiat, kelas penerima manfaat yang terkunci, atau sebuah trust Singapura terhadap posisi Anda:
Berapa besar harta warisan Wang Yung-ching, pendiri Formosa Plastics?
Taiwan menetapkan harta warisan dalam negeri sebesar NT$52,6 miliar dengan pajak warisan NT$11,9 miliar, menurut tarif lama yang naik sampai 50 persen (風傳媒, 28 November 2014); pajak itu diberitakan lunas pada September 2010, sebagian dibayar dengan aset. Para ahli waris membagi sekitar NT$52,8 miliar berdasarkan kesepakatan yang ditandatangani 29 Juli 2021. Trust-trust luar negeri adalah perkara terpisah dan sampai sekarang belum dibagi.
Bagaimana hasil gugatan atas trust luar negeri keluarga Wang?
Satu kemenangan yang jelas, tetapi belum ada pembagian akhir. Pada 8 Desember 2022 Privy Council memutuskan dalam Grand View Private Trust Co Ltd v Wen-Young Wong [2022] UKPC 47 bahwa keputusan tahun 2005 yang mengeluarkan seluruh anggota keluarga dari Global Resource Trust diambil untuk tujuan yang tidak patut dan karena itu batal. Perkara terkait atas trust Amerika masih berjalan di Pengadilan Distrik Federal Washington DC pada 26 Mei 2026.
Apakah bagian mutlak ahli waris bisa menjangkau trust di luar negeri?
Tidak secara langsung. Pasal 1225 Kitab Undang-Undang Hukum Perdata Taiwan memungkinkan ahli waris yang kurang menerima untuk memotong hibah wasiat, yaitu pemberian yang baru berlaku setelah kematian; menurut bunyinya pasal itu tidak menjangkau harta yang sudah dialihkan selagi pewaris masih hidup. Karena itu, menurut penafsiran yang lazim, trust yang didirikan semasa hidup di luar negeri berada di luar jangkauan pemotongan. Yang tidak berada di luar jangkauan adalah jaring pajak Taiwan, dan tuntutan bahwa wali amanat melampaui kewenangannya.
Apakah Taiwan memajaki trust yang didirikan di luar negeri?
Ya, pada kedua sisinya. Pasal 1 Undang-Undang Pajak Warisan dan Hibah memajaki seluruh harta warisan, di dalam maupun di luar wilayah negara, milik warga negara yang bertempat tinggal tetap di Republik Tiongkok. Pasal 5-1 memajaki trust semasa hidup untuk pihak selain pendiri trust sebagai hibah pada saat dibuat; Pasal 3-2 memajaki trust wasiat pada saat kematian; Pasal 15 menarik kembali hibah kepada pasangan atau ahli waris dalam dua tahun sebelum kematian.
Apa sebenarnya yang diputuskan Privy Council pada 2022?
Bahwa kewenangan wali amanat untuk menambah dan mengeluarkan penerima manfaat adalah kewenangan fidusia yang hanya boleh dilaksanakan untuk tujuan pemberiannya. Menambahkan sebuah purpose trust sebagai objek sambil menyingkirkan anak-anak kedua pendiri beserta keturunannya, lalu mengalihkan seluruh dana trust, adalah tujuan yang tidak patut; para pihak sepakat akibat hukumnya adalah keputusan itu batal. Privy Council mengabulkan banding pada 8 Desember 2022.
Apakah trust Singapura bisa menghindari bagian mutlak ahli waris?
Atas aset yang terletak di Taiwan, tidak. Trustees Act 1967 (Undang-Undang Wali Amanat Singapura) Pasal 90 menghalangi kaidah pewarisan memengaruhi keabsahan trust berhukum Singapura dengan wali amanat berkedudukan di Singapura, sepanjang pendiri trust pada saat pendirian bukan warga negara Singapura dan tidak berdomisili di Singapura. Ketentuan itu mengikat pengadilan Singapura. Pengadilan Taipei tetap menerapkan hukum nasional pewaris atas pewarisannya, dan tanah di Taiwan tidak bisa dipindahkan.
Ayah saya mendirikan trust di luar negeri. Bagaimana saya tahu apakah saya masih penerima manfaatnya?
Tanyakan daftar namanya, bukan saldonya. Dua pertanyaan berikut adalah urusan keluarga yang wajar dan layak diteruskan kepada siapa pun: siapa saja penerima manfaat yang disebut namanya dalam akta yang berlaku sekarang, dan apakah ada orang yang memegang kewenangan menambah atau mengeluarkan mereka. Keluarga Wang baru mengetahui jawaban pertanyaan kedua tujuh belas tahun setelah kewenangan itu dipakai, dan mereka membacanya dari sebuah putusan pengadilan.
Punya pertanyaan sendiri yang belum terjawab? Ajukan ke meja redaksi.
- 1Judicial Committee of the Privy Council — case page, Grand View Private Trust Co Ltd v Wen-Young Wong, JCPC 2020/0064 and 0065 (parties, hearing 8–10 Mar 2022, judgment 8 Dec 2022)
- 2Grand View Private Trust Co Ltd v Wen-Young Wong [2022] UKPC 47, full judgment (Lord Richards; GRT and Wang Family Trust declared 10 May 2001; Grid worth c. US$90m in 2001 and c. US$560m at the Bermuda appeal; WFT c. US$567m in 2001 and over US$3.5bn; 100-year trust period; 17 children; September 2005 decision improper and void, paras 122 and 128)
- 3Wang v New Mighty United States Trust, No 21-cv-3111, memorandum opinion of Boasberg CJ, US District Court for the District of Columbia, 26 May 2026 (New Mighty U.S. Trust declared 3 May 2005 in Washington DC; Universal Link 5 May 2005 and Vantura 9 May 2005 in Bermuda; China Trust 2002; Ocean View 2013; motion to dismiss granted in part, denied in part)
- 4Supreme Court of the United States — New Mighty U.S. Trust v Robert Shi, as executor of the will of Yueh-Lan Wang, No 19-232, certiorari denied 21 Oct 2019 (140 S. Ct. 435)
- 5United States Court of Appeals for the District of Columbia Circuit — Robert Shi v New Mighty U.S. Trust, 918 F.3d 944, decided 15 Mar 2019, No 18-7066
- 6United States Court of Appeals for the District of Columbia Circuit — Wang ex rel. Wong v New Mighty U.S. Trust, 843 F.3d 487, decided 9 Dec 2016, No 12-7038
- 7Estate and Gift Tax Act — amendment history, Laws and Regulations Database, Ministry of Justice (item 11: promulgated by the President on 21 January 2009, amending articles 7, 10, 13, 18, 19, 22, 30, 44 and 45 — the amendment that replaced the progressive schedule with a flat rate)
- 8Estate and Gift Tax Act (English text: article 1 worldwide charge on a habitual resident; article 4 habitual residence; article 3-2 testamentary trusts; article 5-1 trusts treated as gifts; article 15 two-year add-back)
- 9Civil Code article 1144 (the spouse's 應繼分: equal per capita with the first-order heirs of article 1138, who are the lineal descendants) — Laws and Regulations Database, read 12 Sep 2026
- 10Civil Code article 1223 (compulsory portions; article view as at 12 Sep 2026 renders the amended four-item text, with the banner recording that the amendment promulgated 17 Aug 2026 takes effect six months after promulgation)
- 11Civil Code article 1225 (an heir short of his compulsory portion abates the 遺贈 by the shortfall, apportioned among recipients by the value each received)
- 12Trustees Act 1967 (Singapore) section 90, validity of certain trusts — Singapore Statutes Online, current version as at 12 Sep 2026
- 13Office of the President, Republic of China — statement of condolence on the death of Formosa Plastics founder Wang Yung-ching, 16 October 2008
- 14風傳媒, 28 Nov 2014 — assessed estate NT$52.6bn, estate tax NT$11.9bn at the pre-2009 top rate of 50 per cent, and the January 2009 cut to 10 per cent that came after the death
- 15Public Television Service, 2 Aug 2011 — Taipei District Court finds the three Lo siblings to be children of Wang Yung-ching, on witness and recording evidence
- 16CTWANT, 21 Oct 2025 — Wang Kuo Yueh-lan died in 2012 childless leaving a will giving an estate estimated above NT$2.2bn to Wang Wen-yang; her sister claimed the sibling compulsory portion of one third against it
- 17鏡週刊, 5 Sep 2021 — the domestic estate settlement signed 29 July 2021 and filed 30 July: estate over NT$52.8bn, estate tax NT$12.0bn described as the largest on record, about NT$40.8bn actually distributed, offshore assets still unresolved