ลูกพี่ลูกน้องที่ร่วมอาณาจักรกันไม่ได้ แบ่งกันได้ ถามตระกูลโลเปซแห่ง ABS-CBN
วันที่ 12 พฤศจิกายน 2026 First Philippine Holdings ซึ่งมีเฟเดริโก 'ปิกี' โลเปซ (Federico 'Piki' Lopez) เป็นประธานกรรมการ ตกลงขายหุ้นที่มีสิทธิออกเสียง 90.74% ใน Rockwell Land ให้บริษัทส่วนตัวของแกบบี โลเปซ (Gabby Lopez) ลูกพี่ลูกน้องของเขา ในราคา 15,920 ล้านเปโซ ก่อนหน้านั้น 94 วัน สายของแกบบีเพิ่งขายหุ้น 25.68% ในบริษัทโฮลดิ้งชั้นบนสุดของตระกูลให้รามอน อัง (Ramon Ang) ลูกพี่ลูกน้องกำลังแบ่งกลุ่มธุรกิจกันตามกิจการ หากเรื่องนี้เกิดที่สิงคโปร์ จะเป็นอย่างไร
อ่านภาษาอื่น: EN · 简体 · 繁體 · ไทย · ID

คณะกรรมการบริษัทจดทะเบียนขายบริษัทอสังหาฯ ของตระกูลให้ลูกพี่ลูกน้องของประธาน และลงนามภายในวันเดียว
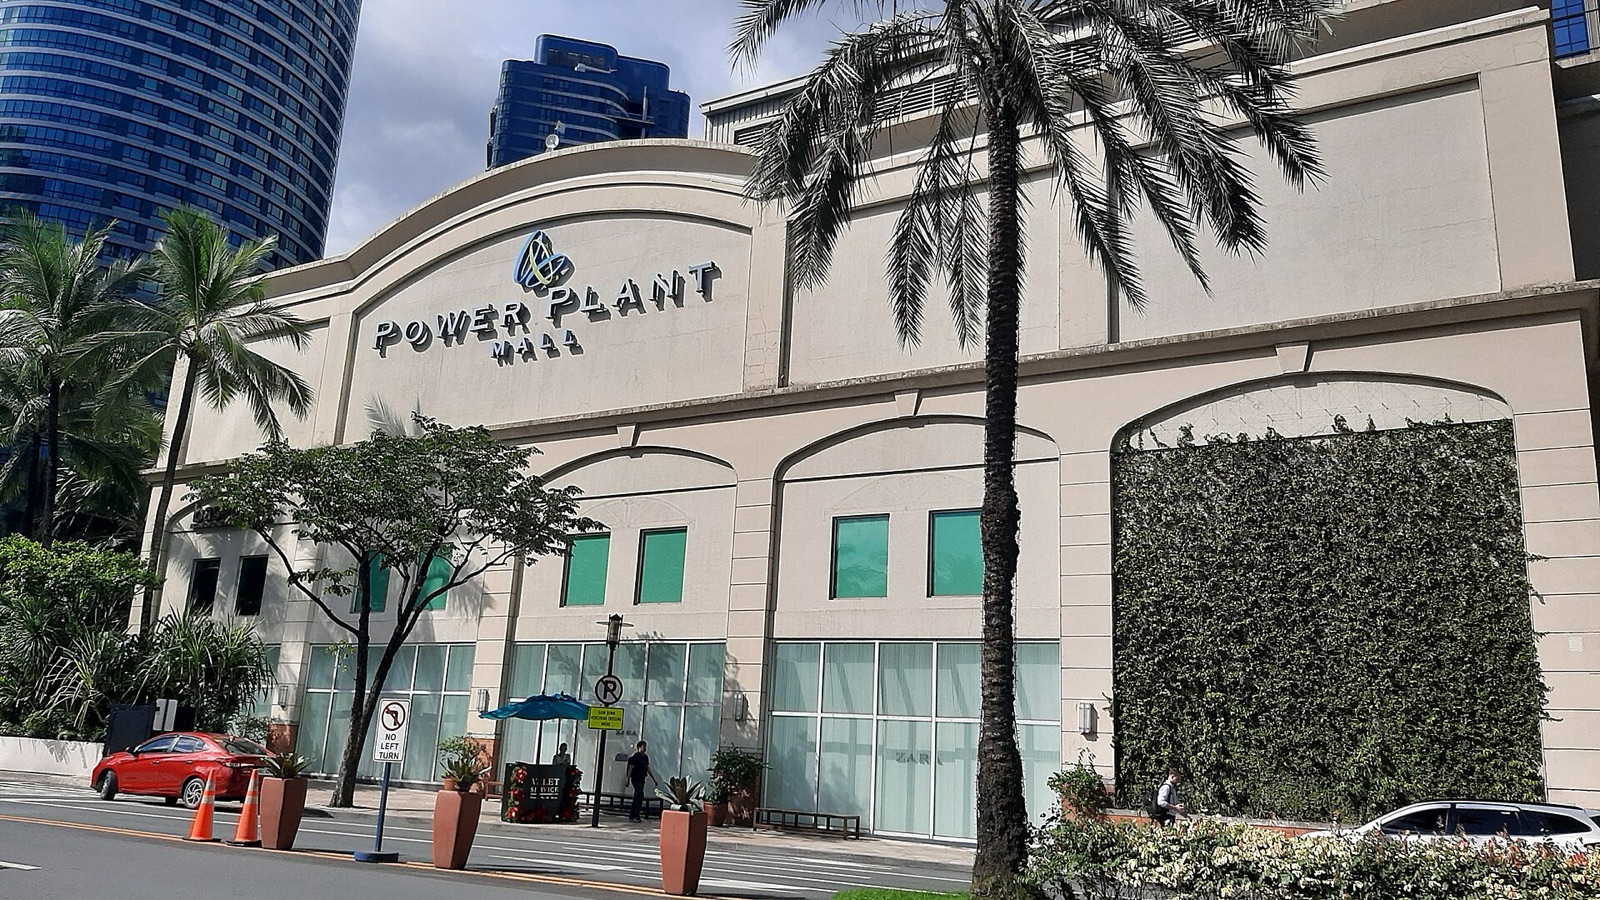
วันที่ 12 พฤศจิกายน 2026 คณะกรรมการของ First Philippine Holdings (FPH) อนุมัติให้ขายหุ้นที่มีสิทธิออกเสียงทั้งหมด 90.74% ใน Rockwell Land ผู้พัฒนา Rockwell Center และ Power Plant Mall ในมากาตี ผู้ซื้อคือ Crème Investment Corporation บริษัทส่วนตัวของยูเจนิโอ 'แกบบี' โลเปซที่ 3 (Eugenio 'Gabby' Lopez III) กับพี่น้องของเขา ส่วนประธานกรรมการของ FPH คือเฟเดริโก 'ปิกี' โลเปซ ลูกพี่ลูกน้องของพวกเขา FPH แจ้งตลาดหลักทรัพย์ฟิลิปปินส์ในเอกสารฉบับแก้ไขเมื่อวันที่ 16 พฤศจิกายนว่า ทั้งสองฝ่ายลงนามในสัญญาซื้อขายหุ้นแล้วในวันถัดมา
ผู้ขายจ้างผู้ประเมินและรับเงินสดหุ้นละ 3.00 เปโซ ซึ่งอยู่ปลายบนของช่วงราคา รวม 15,900 ล้านเปโซ
เอกสารระบุราคาละเอียดถึงหลักหน่วย คือเงินสด 15,915,546,125 เปโซ สำหรับหุ้นสามัญ 5,296,015,375 หุ้น หุ้นละ 3.00 เปโซ และหุ้นบุริมสิทธิที่มีสิทธิออกเสียง 2,750,000,000 หุ้น ตามมูลค่าที่ตราไว้หุ้นละ 0.01 เปโซ BDO Capital ประเมินมูลค่าหุ้นสามัญให้ FPH ไว้ที่ 2.47 ถึง 3.09 เปโซต่อหุ้น คณะกรรมการระบุว่าได้อาศัยความเห็นของกรรมการอิสระและที่ปรึกษากฎหมายภายนอกด้วย และราคานี้มาจากการเจรจาอย่างเป็นอิสระต่อกัน
ผู้ขายแจ้งตลาดหลักทรัพย์ว่าผู้ซื้อกับผู้ขายเป็นญาติลำดับที่ 4 ซึ่งตามวิธีนับของมะนิลาคือลูกพี่ลูกน้อง
ในช่องที่ถามถึงความสัมพันธ์ FPH เขียนว่า กรรมการบางคนของ FPH และ Crème 'เป็นญาติกันภายในลำดับที่ 4 ทางสายเลือดหรือทางการสมรส' ตามวิธีนับของประมวลกฎหมายแพ่งฟิลิปปินส์ ลูกพี่ลูกน้องชั้นที่หนึ่งคือญาติลำดับที่ 4
ผู้ซื้อยังต้องผ่านหน่วยงานกำกับการแข่งขัน และเสนอซื้อหุ้น 13.4% ที่คนอื่นถืออยู่ โดยมีเวลา 11 เดือนในการปิดดีล
การขายยังไม่เสร็จสิ้น ต้องได้รับอนุมัติจากคณะกรรมการการแข่งขันทางการค้าของฟิลิปปินส์ (Philippine Competition Commission) และ Crème ต้องทำคำเสนอซื้อหุ้นภาคบังคับ (mandatory tender offer) ต่อผู้ถือหุ้นรายอื่นของ Rockwell ซึ่งถือหุ้นสามัญ 820,746,823 หุ้น จากที่ออกจำหน่ายแล้ว 6,116,762,198 หุ้น หรือราว 13.4% (เราคำนวณจากเอกสารของ Rockwell ลงวันที่ 16 พฤศจิกายน) คู่สัญญามีเวลา 11 เดือนนับจากวันลงนามเพื่อปิดดีล
สายหนึ่งขายหุ้นหนึ่งในสี่ของบริษัทชั้นบนสุดให้เจ้าสัวคนนอก แล้วอีก 94 วันก็ซื้อห้างและคอนโดของตระกูล
นี่คือครึ่งหลังของการแลกเปลี่ยน เมื่อวันที่ 10 สิงหาคม Crème ขายหุ้นทั้งหมด 25.68% ใน Lopez Inc. บริษัทเอกชนที่อยู่ยอดสุดของพีระมิดตระกูล ให้รามอน อัง แห่ง San Miguel ตอนนั้นไม่มีการเปิดเผยราคา ขณะนี้ Rappler ระบุว่าราว 11,000 ล้านเปโซ ผ่านไป 94 วัน สายเดียวกันนี้กำลังซื้อบริษัทอสังหาริมทรัพย์ของตระกูลจากบริษัทจดทะเบียนที่ลูกพี่ลูกน้องบริหาร รายงานพิเศษของ Rappler ซึ่งเริ่มเผยแพร่วันที่ 14 พฤศจิกายน มองว่าแกบบี โลเปซ กำลังรวบธุรกิจฝั่งผู้บริโภค คือ ABS-CBN และ Rockwell มาไว้กับตน และปล่อยโรงไฟฟ้าไว้กับปิกี
บริษัทอสังหาฯ กำไร 4,730 ล้านเปโซ ขณะสถานีโทรทัศน์ขาดทุน 4,720 ล้านเปโซ แต่เงินถึงบริษัทชั้นบนสุดของตระกูลปีละเพียง 247 ล้านเปโซ
เงินอธิบายการตัดสินใจนี้ได้ Rockwell มีกำไร 4,730 ล้านเปโซในปี 2025 ส่วน ABS-CBN ขาดทุน 4,720 ล้านเปโซ แต่กำไรของกลุ่มไปถึงตระกูลน้อยมาก Rappler รายงานว่า FPH จ่ายเงินปันผลขึ้นไปยัง Lopez Holdings ปีละ 567 ล้านเปโซ และในปี 2025 ไปถึง Lopez Inc. เพียงราว 247 ล้านเปโซ Rappler คำนวณว่า เมื่อเป็นเจ้าของ Rockwell แล้ว Crème จะได้รับเงินปันผลราวปีละ 642 ล้านเปโซตามอัตราของปี 2025 โดยไม่มีคณะกรรมการของลูกพี่ลูกน้องคั่นกลาง ทั้งนี้ไม่มีอะไรรับประกัน เงินปันผลขึ้นกับกำไรและขึ้นกับคณะกรรมการของ Rockwell เอง
ทายาทที่บริหารบริษัทอสังหาฯ ถือหุ้นเพียง 0.53% เปลี่ยนเจ้าของจากลูกพี่ลูกน้องคนหนึ่งเป็นอีกคน แต่เงินของตนยังอยู่กับคนแรก
การแยกทางครั้งนี้ยังไม่ขาดจากกัน ลูก ๆ ของมานูเอล 'มาโนโล' โลเปซ (Manuel 'Manolo' Lopez) ผู้ล่วงลับ ดำรงตำแหน่งระดับสูงใน Rockwell แต่ Mantes บริษัทของสายนี้ถือหุ้น Rockwell เพียง 0.53% พวกเขาอยู่ข้างแกบบีในศึกเรื่องการนำของปิกีที่เราเขียนถึงเมื่อเดือนตุลาคม และจากนี้จะขึ้นตรงต่อบริษัทของแกบบีแทนบริษัทของปิกี Mantes ยังถือหุ้น 29.17% ใน Lopez Inc. สายเปรสตา (Presta) ถือ 15.98% เคียงข้าง Croslo ของปิกีที่ 29.17% และนายอังที่ 25.68% เงินของพวกเขายังอยู่ในกลุ่มพลังงานที่ลูกพี่ลูกน้องบริหาร
- 1First Philippine Holdings, PSE disclosure C08223-2026 (amended Form 4-2, filed 16 Nov 2026): board approval of 12 Nov; 8,046,015,375 shares, 90.74%; P3.00 per common and P0.01 per preferred share; P15,915,546,125; BDO Capital range P2.47 to P3.09; directors related within the 4th civil degree; share purchase agreement signed 13 Nov; long stop 11 months
- 2First Philippine Holdings, PSE disclosure C08183-2026 (Form 4-2, 13 Nov 2026): the original filing; conditions are definitive agreements, Philippine Competition Commission approval and Crème's mandatory tender offer
- 3Rockwell Land, PSE disclosure C08231-2026 (Form 4-5, Change in Control of Issuer, 16 Nov 2026): 5,296,015,375 common and 2,750,000,000 preferred shares; 6,116,762,198 common shares outstanding
- 4PSE Edge, First Philippine Holdings stock data, read 16 Nov 2026: previous close P83.00 on 13 Nov 2026 (424,500,608 shares outstanding per the company's filing)
- 5Rappler (Lala Rimando), 14 Nov 2026: The Lopez heirs who ran Rockwell but never controlled it (Mantes 0.53%, Croslo 0.01%; Lopez Inc. now Mantes 29.17%, Croslo 29.17%, Presta 15.98%, Ramon Ang 25.68%)
- 6Rappler (Lala Rimando), 15 Nov 2026: Why Gabby Lopez wants Rockwell as ABS-CBN struggles (about P11 billion for the Lopez Inc. stake; 94 days; Rockwell 2025 profit P4.73 billion, ABS-CBN 2025 loss P4.72 billion; P567 million and P247 million up the chain; about P642 million a year in dividends)
- 7The Manila Times, 14 Nov 2026: FPH sells Rockwell Land stake to Geny Lopez heirs' firm for P15.92B (the SSS president elected an FPH director by the same board)
- 8Civil Code of the Philippines (Republic Act No. 386), art 966: a person is four degrees removed from his first cousin (text on Lawphil, read 16 Nov 2026)
- 9SGX Mainboard Rules, Rule 1014 (a major transaction, where a Rule 1006 figure exceeds 20%, must be made conditional upon shareholders' approval) and Rule 1006(c) (consideration compared with market capitalisation), read 16 Nov 2026
- 10SGX Mainboard Rules, Rule 904 (interested person; Rule 904(4A) deeming power) and Rule 906 (shareholder approval at 5% of net tangible assets), read 16 Nov 2026
- 11SGX Mainboard Rules, Definitions and Interpretation: 'associate' and 'immediate family' (spouse, child, adopted child, step-child, sibling and parent), read 16 Nov 2026
- 12The Singapore Code on Take-overs and Mergers, edition of 16 June 2026, Rule 14.1 (mandatory offer at 30% or more of the voting rights) and Rule 14.3 (cash at not less than the highest price paid in the previous 6 months)
- 13Companies Act 1967 s76B (20% limit on share purchases in a period), s76D (selective off-market purchase; subsection (2A) in force 6 May 2026) and s78B (capital reduction by a private company), read on Singapore Statutes Online as at 16 Nov 2026
ลูกพี่ลูกน้องที่ขัดแย้งกันเลิกถือร่วม คนหนึ่งรับห้างที่ตนเข้าใจ อีกคนเก็บโรงไฟฟ้าที่ตนบริหาร ในราคาของผู้ประเมิน
ลูกพี่ลูกน้องตระกูลโลเปซทำสิ่งที่ครอบครัวซึ่งขัดแย้งกันมักได้รับคำแนะนำให้ทำ คือเลิกถือร่วมกัน สายหนึ่งรับธุรกิจที่ตนเข้าใจ อีกสายเก็บธุรกิจที่ตนบริหารอยู่ มีการประเมินมูลค่า มีกรรมการอิสระพิจารณา และราคาอยู่ในช่วงที่ผู้ประเมินให้ไว้ ในฐานะการแยกทางระหว่างลูกพี่ลูกน้อง การขาย Rockwell เป็นไปอย่างมีระเบียบ
เมื่อไม่มีวิธีแบ่งที่เขียนไว้ ตระกูลต้องแก้เฉพาะหน้าด้วยการลงมติ ฟ้องคดี และขายหุ้น จนเจ้าสัวคู่แข่งได้ถือหนึ่งในสี่ของบริษัทชั้นบนสุด
ปมอยู่ที่เส้นทาง ไม่มีอะไรในบันทึกสาธารณะที่แสดงว่าตระกูลนี้มีวิธีแบ่งกลุ่มธุรกิจตามกิจการที่เขียนไว้เป็นลายลักษณ์อักษร การแบ่งจึงเกิดขึ้นแบบเฉพาะหน้าในสี่ขั้น คือ มติคณะกรรมการให้ปลดลูกพี่ลูกน้องที่กุมอำนาจ คดีความที่ทำให้มตินั้นถูกระงับ การที่สายหนึ่งขายหุ้นบริษัทชั้นบนสุดให้คนนอก และตอนนี้คือการซื้อกิจการจากบริษัทจดทะเบียนที่อยู่ต่ำลงไปสองชั้น ทุกขั้นเกิดขึ้นต่อหน้าสาธารณชน ขั้นที่สามย้อนกลับไม่ได้ ประธานของกลุ่มธุรกิจคู่แข่งเป็นเจ้าของหนึ่งในสี่ของบริษัทที่ Rappler ระบุว่าตั้งขึ้นเพื่อกันคนนอกออกไป
พันธมิตรที่สู้เคียงข้างผู้ซื้อยังอยู่ที่เดิม ทุนของพวกเขาอยู่ใต้ลูกพี่ลูกน้องที่เคยพยายามปลด และแทบไม่มีหุ้นในบริษัทที่ตนบริหาร
และการแบ่งครั้งนี้แบ่งตามบริษัท ไม่ได้แบ่งตามสายตระกูล สายที่สู้เคียงข้างแกบบีไม่ได้ออกไปพร้อมเขา ทุนของพวกเขายังอยู่ใต้ลูกพี่ลูกน้องที่พวกเขาพยายามปลด ส่วนทายาทที่บริหาร Rockwell แทบไม่ได้เป็นเจ้าของบริษัทนี้เลย การบริหารธุรกิจ การเป็นเจ้าของ และการได้รับเงินจากธุรกิจ เป็นสามเรื่องที่ต่างกัน ตระกูลนี้กำลังแยกสามเรื่องนั้นออกจากกันทีละธุรกรรม
บริษัทแม่ที่จดทะเบียนในสิงคโปร์จะขายธุรกิจที่มีมูลค่าเท่ากับ 45% ของมูลค่าตลาดของตนเองด้วยมติคณะกรรมการอย่างเดียวไม่ได้ แต่กฎรายการกับบุคคลที่เกี่ยวโยงของสิงคโปร์ก็ไม่นับลูกพี่ลูกน้อง สิ่งที่ข้อตกลงของครอบครัวเติมให้ได้ คือข้อกำหนดเรื่องการแบ่งที่ตระกูลโลเปซต้องทำแบบเฉพาะหน้า ว่าสายใดรับธุรกิจใด ใครเป็นผู้ประเมินราคา และให้บริษัทของครอบครัวเป็นผู้จ่ายเอง
กฎหมายฟิลิปปินส์กำกับทุกบริษัทในดีลนี้ สิงคโปร์จึงบอกได้เพียงว่ากฎของตนจะเรียกร้องอะไรจากดีลแบบเดียวกัน
เริ่มที่ข้อจำกัด ทุกบริษัทในเรื่องนี้เป็นบริษัทฟิลิปปินส์ กฎหมายและหน่วยงานกำกับของฟิลิปปินส์เป็นผู้กำกับการขาย คำเสนอซื้อ และบริษัทโฮลดิ้งของตระกูล เราไม่ได้เห็นสัญญาซื้อขายหุ้น ข้อบังคับของ Lopez Inc. หรือข้อตกลงใดระหว่างสายตระกูล สิ่งที่ตามมาคือกฎของสิงคโปร์จะปฏิบัติต่อโครงสร้างแบบเดียวกันอย่างไร และครอบครัวหนึ่งเขียนอะไรไว้ล่วงหน้าได้บ้างก่อนถึงวันที่ต้องใช้
ผู้ขายที่จดทะเบียนในสิงคโปร์ซึ่งจะขายธุรกิจมูลค่า 45% ของมูลค่าตลาด ต้องให้ผู้ถือหุ้นลงมติ ไม่ใช่แค่คณะกรรมการ
เรื่องแรกคือการลงมติ กฎข้อ 1014 ของ Mainboard Rules ของตลาดหลักทรัพย์สิงคโปร์กำหนดว่า ธุรกรรมใดที่ผลการทดสอบขนาดตามกฎข้อ 1006 เกิน 20% ถือเป็น 'ธุรกรรมสำคัญ' (major transaction) และ 'ต้องมีเงื่อนไขว่าได้รับอนุมัติจากผู้ถือหุ้นในที่ประชุมใหญ่' การทดสอบข้อหนึ่งเทียบราคากับมูลค่าตลาดของผู้ขาย FPH มีหุ้นที่ออกจำหน่ายแล้ว 424,500,608 หุ้น และปิดที่ 83.00 เปโซเมื่อวันที่ 13 พฤศจิกายน คิดเป็นราว 35,200 ล้านเปโซ ราคา Rockwell เท่ากับ 45% ของตัวเลขนั้นตามการคำนวณของเรา เอกสารของ FPH ไม่ได้ระบุการลงมติของผู้ถือหุ้นไว้ในเงื่อนไข
เจ้าของภายนอกทุกราย รวมถึงกองทุนบำนาญของรัฐ ได้รับเหตุผลของการขายให้ญาติเป็นลายลักษณ์อักษรก่อนปิดดีล
ดังนั้นในสิงคโปร์ หากตลาดหลักทรัพย์ไม่ยกเว้นกฎข้อนี้ ผู้ถือหุ้น FPH ทุกรายจะได้รับหนังสือเวียนและได้ลงมติ รวมถึงกองทุนบำนาญของรัฐ ซึ่งประธานของกองทุนเข้าเป็นกรรมการในการประชุมครั้งเดียวกัน ผู้ถือหุ้นที่มีอำนาจควบคุมยังพาวาระให้ผ่านได้ สิ่งที่ได้เพิ่มคือ เหตุผลของการขายธุรกิจอสังหาริมทรัพย์ของกลุ่มให้ญาติต้องเขียนเป็นเอกสาร เสนอต่อเจ้าของทุกราย ก่อนปิดดีล
กฎรายการเกี่ยวโยงของสิงคโปร์นับถึงแค่คู่สมรส บุตร พี่น้อง และบิดามารดา ลูกพี่ลูกน้องของกรรมการจึงซื้อได้โดยไม่เข้าข่าย
เรื่องที่สองเป็นข้อที่สิงคโปร์เสียเปรียบ หมวด 9 ของกฎชุดเดียวกันกำหนดให้ธุรกรรมกับ 'บุคคลที่มีส่วนได้เสีย' (interested person) ที่มีมูลค่าตั้งแต่ 5% ของสินทรัพย์ที่มีตัวตนสุทธิ ต้องได้รับอนุมัติจากผู้ถือหุ้น (กฎข้อ 906) บุคคลที่มีส่วนได้เสียคือกรรมการ ประธานเจ้าหน้าที่บริหาร หรือผู้ถือหุ้นที่มีอำนาจควบคุม รวมถึง 'ผู้เกี่ยวข้อง' (associate) ของบุคคลเหล่านั้น สำหรับบุคคลธรรมดา คำนี้หมายถึง 'ครอบครัวใกล้ชิด' ได้แก่ คู่สมรส บุตร บุตรบุญธรรม บุตรเลี้ยง พี่น้อง และบิดามารดา ลูกพี่ลูกน้องไม่อยู่ในรายการนี้
มะนิลาถามผู้ขายถึงญาติจนถึงลำดับที่ 4 จึงครอบคลุมลูกพี่ลูกน้อง ส่วนสิงคโปร์ปล่อยให้เป็นดุลพินิจของตลาดหลักทรัพย์
จากความสัมพันธ์ที่ FPH เปิดเผย เราอ่านว่ากฎรายการกับบุคคลที่เกี่ยวโยงของสิงคโปร์จะไม่ใช้บังคับเพียงเพราะเป็นญาติกัน แม้กฎข้อ 904(4A) จะให้ตลาดหลักทรัพย์ถือว่าบุคคลใดเป็นผู้มีส่วนได้เสียได้ แบบฟอร์มของฟิลิปปินส์ถามถึงญาติจนถึงลำดับที่ 4 จึงครอบคลุมลูกพี่ลูกน้องด้วย ในเรื่องนี้มะนิลาเหวี่ยงแหกว้างกว่า
ในสิงคโปร์ ใครได้สิทธิออกเสียง 30% ของบริษัท ต้องเสนอซื้อเป็นเงินสดจากเจ้าของรายอื่นทุกราย ในราคาสูงสุดที่ตนจ่ายในหกเดือน
เรื่องที่สามคือผู้ถือหุ้นรายย่อย ประมวลว่าด้วยการครอบงำและควบรวมกิจการของสิงคโปร์ (Singapore Code on Take-overs and Mergers) ฉบับวันที่ 16 มิถุนายน 2026 กำหนดให้ผู้ใดที่ได้มาซึ่งสิทธิออกเสียง 30% ขึ้นไปของบริษัท ต้องทำคำเสนอซื้อต่อผู้ถือหุ้นรายอื่นทั้งหมด (ข้อ 14.1) เป็นเงินสดหรือมีทางเลือกเป็นเงินสด ในราคาไม่ต่ำกว่าราคาสูงสุดที่ผู้ซื้อจ่ายในช่วงหกเดือนก่อนหน้า (ข้อ 14.3) ผู้ถือหุ้นรายอื่นของ Rockwell จะได้รับคำเสนอซื้อภาคบังคับตามกฎหมายฟิลิปปินส์ ส่วนราคายังไม่ปรากฏในเอกสารที่เราอ่าน ในเรื่องนี้สองระบบชี้ไปทางเดียวกัน
บริษัทครอบครัวในสิงคโปร์ซื้อหุ้นของสายหนึ่งคืนได้เอง หากสายอื่นผ่านมติพิเศษ โดยผู้ขายไม่มีสิทธิลงคะแนน
ความต่างที่แท้จริงอยู่สูงขึ้นไปอีกชั้น ตรงที่เงินของครอบครัวเองอยู่ บริษัทเอกชนของสิงคโปร์จ่ายเงินให้สายที่จะออกไปได้เอง มาตรา 76D ของพระราชบัญญัติบริษัท (Companies Act 1967) ซึ่งอ่านจาก Singapore Statutes Online ฉบับ ณ วันที่ 16 พฤศจิกายน 2026 อนุญาตให้บริษัทซื้อหุ้นคืนจากผู้ถือหุ้นรายใดรายหนึ่งแบบเจาะจงได้ หากมีมติพิเศษอนุมัติข้อตกลง โดยผู้ขายไม่มีสิทธิลงคะแนน และตั้งแต่วันที่ 6 พฤษภาคม 2026 ต้องได้รับความยินยอมจากผู้ถือหุ้นรายอื่นในประเภทเดียวกันอย่างน้อย 75% ก่อนด้วย
สายที่ถือเกิน 20% ใหญ่เกินกว่าจะซื้อหุ้นคืน บริษัทจึงต้องลดทุน และกรรมการทุกคนต้องลงนามรับรองว่าบริษัทยังชำระหนี้ได้
มาตรา 76B จำกัดการซื้อคืนเช่นนี้ไว้ที่ 20% ของหุ้นประเภทนั้นในช่วงเวลาหนึ่ง สายที่ถือ 25.68% จึงต้องใช้อีกทางหนึ่ง คือการลดทุนตามมาตรา 78B ด้วยมติพิเศษ พร้อมคำรับรองความสามารถในการชำระหนี้จากกรรมการทุกคน ไม่ว่าทางใด ผู้ที่ซื้อสายนั้นออกไปคือบริษัท ไม่ใช่คนนอก และมาตรา 78B กล่าวถึงการแจกจ่าย 'เงินสดหรือทรัพย์สินอื่น'
ข้อตกลงของครอบครัวระบุว่าสายใดรับธุรกิจใดและใครประเมิน การออกและการซื้อจึงเป็นดีลเดียวระหว่างลูกพี่ลูกน้อง
ข้อตกลงของครอบครัวระบุได้ว่าเป็นทรัพย์สินใด สายนี้รับบริษัทอสังหาริมทรัพย์ สายนั้นรับบริษัทพลังงาน แต่ละส่วนในราคาที่ผู้ประเมินอิสระซึ่งระบุชื่อไว้เป็นผู้กำหนด ส่วนต่างชำระเป็นเงินสด เราอ่านว่านี่คือข้อกำหนดเรื่องการแบ่งที่ตระกูลโลเปซไม่มี หากมี การออกของสายหนึ่งกับการซื้อของสายนั้นอาจเป็นธุรกรรมเดียวระหว่างลูกพี่ลูกน้อง และทะเบียนผู้ถือหุ้นของบริษัทชั้นบนสุดจะยังมีแต่คนในครอบครัว
ข้อกำหนดของครอบครัวผูกพันได้เฉพาะสิ่งที่บริษัทครอบครัวถือโดยตรง ธุรกิจที่อยู่ใต้บริษัทจดทะเบียนสองชั้นจึงแยกออกได้ด้วยการขายต่อสาธารณะเท่านั้น
เรื่องนี้มีขีดจำกัด และพีระมิดของตระกูลโลเปซแสดงให้เห็น Rockwell ไม่ได้เป็นของ Lopez Inc. โดยตรง แต่อยู่ใต้บริษัทจดทะเบียนสองแห่งที่มีผู้ถือหุ้นภายนอก และคณะกรรมการของบริษัทจดทะเบียนต้องขายในราคายุติธรรม ไม่ว่าผู้ซื้อจะเป็นลูกพี่ลูกน้องหรือไม่ ข้อกำหนดของครอบครัวผูกพันได้เฉพาะสิ่งที่บริษัทของครอบครัวถือโดยตรง ผู้ก่อตั้งที่อยากให้สายตระกูลแยกทางกันได้ในวันหนึ่ง ต้องเก็บธุรกิจที่แบ่งได้ไว้ในที่ที่ครอบครัวเอื้อมถึง มิฉะนั้นต้องยอมรับว่าการแยกทางจะต้องผ่านการขายต่อสาธารณะและคำเสนอซื้อหุ้น
ครอบครัวที่ถือบริษัทโฮลดิ้งร่วมกันถามสี่คำถามกันในบ้าน หรือไม่ก็ต้องตอบต่อหน้าสาธารณชนในเวลาไม่ถึงเก้าเดือนอย่างตระกูลโลเปซ
สำหรับผู้อ่านที่ครอบครัวถือบริษัทโฮลดิ้งร่วมกัน มีสี่คำถาม หากสายหนึ่งอยากออก บริษัทจะซื้อหุ้นคืน หรือสายนั้นขายให้ใครก็ได้ หากวันหนึ่งครอบครัวต้องแบ่ง มีเขียนไว้หรือไม่ว่าสายใดรับธุรกิจใด และใครเป็นผู้ประเมิน คนที่บริหารแต่ละธุรกิจถือหุ้นมากพอจะอยู่ต่อได้หรือไม่หากอำนาจควบคุมเปลี่ยนมือ และกำไรไปถึงครอบครัว หรือหยุดอยู่ที่คณะกรรมการซึ่งลูกพี่ลูกน้องคนหนึ่งคุม ตระกูลโลเปซตอบครบทั้งสี่ข้อต่อหน้าสาธารณชน ในเวลาไม่ถึงเก้าเดือน
ยูเจนิโอ 'แกบบี' โลเปซที่ 3 (Eugenio 'Gabby' Lopez III) และสายเจนี (Crème) — สิทธิออกเสียง 90.74% ใน Rockwell Land แลกกับเงินสด 15,915,546,125 เปโซ เมื่อเงื่อนไขครบ ไม่ได้เป็นผู้ถือหุ้น Lopez Inc. แล้ว หลังขายหุ้น 25.68% เมื่อวันที่ 10 สิงหาคม 2026
เฟเดริโก 'ปิกี' โลเปซ (Federico 'Piki' Lopez) และ First Philippine Holdings — เงินสด 15,900 ล้านเปโซ เพื่อนำไปลงทุนใหม่ในพลังงานและโครงสร้างพื้นฐาน ตามถ้อยคำในเอกสาร หุ้น Rockwell ที่ถืออยู่เหลือศูนย์
สายมาโนโล (Mantes) — ยังถือหุ้น Rockwell 0.53% ซึ่งสมาชิกของสายดำรงตำแหน่งระดับสูง และจากนี้อยู่ใต้ Crème ยังถือหุ้น 29.17% ใน Lopez Inc. เหนือกลุ่มพลังงานที่ปิกีบริหาร
สายเปรสตา (Presta) — ยังถือหุ้น 15.98% ใน Lopez Inc. ไม่มีส่วนในการซื้อ Rockwell
รามอน เอส. อัง (Ramon S. Ang) — หุ้น 25.68% ใน Lopez Inc. ที่ Crème ขายให้ เงินค่า Rockwell เข้าบริษัทจดทะเบียนที่อยู่ต่ำกว่าหุ้นของเขาสองชั้น
ผู้ถือหุ้นรายอื่นของ Rockwell (หุ้นสามัญ 820,746,823 หุ้น ราว 13.4%) — คำเสนอซื้อหุ้นภาคบังคับจาก Crème ซึ่งยังไม่ประกาศราคา หากเป็นหุ้นละ 3.00 เปโซ ทั้งก้อนจะเท่ากับ 2,462,240,469 เปโซ (เราคำนวณเอง) Rockwell ปิดที่ 2.83 เปโซเมื่อวันที่ 13 พฤศจิกายน
ผู้ถือหุ้นทั่วไปของ FPH รวมถึงกองทุนบำนาญของรัฐ — ไม่มีการลงมติในเงื่อนไขที่เปิดเผย หากเป็นสิงคโปร์ จะได้รับหนังสือเวียนและได้ลงมติ เพราะราคาเท่ากับ 45% ของมูลค่าตลาดของ FPH
ครอบครัวเดียวกันนี้ หากอยู่ในสิงคโปร์ — ผู้ถือหุ้นของบริษัทจดทะเบียนผู้ขายได้ลงมติ ไม่มีการลงมติเรื่องรายการเกี่ยวโยงเพียงเพราะเป็นลูกพี่ลูกน้อง และที่บริษัทเอกชนชั้นบนสุด บริษัทเป็นผู้จ่ายเงินซื้อสายที่ออกตามมาตรา 76D หรือ 78B แทนการขายให้คนนอก
ครอบครัวของผู้อ่าน — สี่คำถาม: ใครซื้อสายที่จะออก สายใดรับธุรกิจใดและใครประเมิน ผู้บริหารเป็นเจ้าของสิ่งที่ตนบริหารหรือไม่ และกำไรหยุดอยู่ที่ใด
นี่คือการจำลองสถานการณ์ ไม่ใช่คำแนะนำ กลไกที่ตรวจสอบแล้วอยู่ที่ หน้าสิงคโปร์ ส่วนสถานะของครอบครัวคุณดูได้ที่ บทสรุปสถานะ.
จากแฟ้มคดี: องก์แรก: ถือหุ้น 71% ก็ยังปลดลูกพี่ลูกน้องไม่ได้