Pemberian semasa hidup sampai, wasiat masih di pengadilan. Tanyakan Evergreen
Pendiri Evergreen, 張榮發 (Chang Yung-fa), memakai setiap instrumen yang biasa disarankan kepada pendiri: dua trust di luar negeri pada 2012, hibah langsung pada 2014, wasiat tertutup yang mewariskan semuanya kepada putra keempatnya, 張國煒 (Chang Kuo-wei), dan empat eksekutif kepercayaan sebagai pelaksana wasiat. Tiga tingkat pengadilan menyatakan wasiat itu sah. Sepuluh tahun setelah ia wafat pada Januari 2016, para pelaksana belum bisa membagi warisan, dan yayasannya sendiri menggugat mereka sebesar NT$1 miliar.
Baca dalam bahasa lain: EN · 简体 · 繁體 · ไทย · ID

Pendiri perusahaan pelayaran mendirikan trust Singapura 100 tahun pada 2012, tetapi tetap memegang hak mencabutnya
張榮發 (Chang Yung-fa) membangun dua perusahaan paling dikenal di Taiwan: Evergreen Marine, didirikan pada September 1968, dan EVA Air, didirikan pada April 1989, menurut keterbukaan informasinya. Pada Februari 2012 ia berkata kepada wartawan bahwa anak-anaknya akan menerima saham untuk hidup, dan harta pribadinya yang lain akan diberikan kepada yayasannya (Public Television Service, 8 Februari 2012). Tahun itu ia juga menaruh uang dalam trust di luar negeri. Pada 19 Juni 2012 ia mendirikan Hatsu Trust dengan OCBC Trustee di Singapura untuk 100 tahun, dengan rekening di Bank of Singapore; pada 1 Agustus, trust kedua dengan HSBC International Trustee di Hong Kong untuk 150 tahun.
Sang pendiri memberi istrinya NT$100 juta dan putranya NT$146,75 juta pada 2014, dan keduanya sampai
Kedua trust itu tetap di bawah kendalinya. Ia sendiri penerima manfaat trust pertama, dan ia dapat mencabut keduanya serta mencoret penerima manfaat mana pun, catat Pengadilan Tinggi Tata Usaha Negara Taipei kemudian. Pada Oktober dan November 2014 ia menyurati kedua trustee agar sisa harta setelah ia wafat diberikan kepada seorang putra, yang ia tunjuk sebagai protector; putusan tidak menyebut namanya. Hibah lain pada musim gugur itu tuntas seketika. Pada 30 September dan 2 Oktober ia memberi istrinya NT$100 juta dari rekening bank; pada Oktober dan November ia mengalihkan separuh saham tiga perusahaan Kepulauan Virgin Britania senilai NT$146,75 juta kepada putra keempatnya, 張國煒 (Chang Kuo-wei).

Empat eksekutif menyaksikan wasiat tertutup Desember 2014, dan tiga pengadilan Taipei menguatkannya hingga 2024
Lalu wasiat. Sejak November 2014 ia mendiktekannya kepada sekretarisnya, 劉孟芬, sebagian demi sebagian. Pada 16 Desember ia menandatanganinya di kantor di hadapan tiga eksekutif senior, 柯麗卿, 吳界源 dan 戴錦銓, dan meminta keempatnya menjadi pelaksana wasiat; esoknya seorang notaris menyegelnya di rumahnya. Menurut pemberitaan, wasiat itu mewariskan deposito, saham dan propertinya kepada 張國煒 dan meminta anak-anaknya hidup rukun. Ia wafat pada 20 Januari 2016, dan pada 11 Maret dewan EVA Air mencopot 張國煒 sebagai ketua. Kakak tirinya, 張國政, menggugat agar wasiat dibatalkan; pengadilan menguatkannya pada 2020, 2023 dan 2024.
Para pelaksana membayar pajak warisan NT$2,37 miliar pada 2022, namun sepuluh tahun kemudian warisan belum sampai ke ahli waris
Keabsahan wasiat menyelesaikan sedikit. Pada Oktober 2017 kantor pajak menetapkan harta warisan bruto NT$25,0 miliar, NT$7,57 miliar di antaranya dua trust tadi, yang dipajaki sebagai miliknya karena ia masih bisa mencabutnya; para pelaksana melunasi pajaknya pada Juli 2022. Pada Juli 2025, ketika dividen terancam daluwarsa lima tahun, pengadilan memerintahkan para pelaksana menagihnya, dan perusahaan-perusahaan membayar ke rekening atas nama keempat pelaksana. Gugatan pembagian warisan dan permohonan 張國煒 untuk mengganti pelaksana masih berjalan. Pada Maret 2026 Yayasan Chang Yung-fa menggugat para pelaksana NT$1 miliar, berdasarkan memoarnya tahun 2012. Sidang pembacaan argumen dijadwalkan 22 Oktober 2026.

張榮發 memakai setiap instrumen yang disarankan kepada pendiri, dan hampir tidak satu pun ia tuntaskan. Yang ia serahkan langsung pada 2014, NT$100 juta untuk istrinya dan saham perusahaan untuk seorang putra, sudah sampai. Yang masih bisa ia batalkan, dua trust senilai NT$7,57 miliar, dipajaki Taiwan sebagai harta warisannya. Yang ia wariskan lewat wasiat, saham Evergreen, dikuatkan tiga pengadilan, dan sepuluh tahun kemudian para pelaksana belum bisa membaginya. Yang ia janjikan di depan umum kepada yayasannya tidak pernah ia tandatangani, sehingga kini ditagih dari pelaksana wasiatnya sendiri. Pertanyaannya setiap kali bukan dokumen apa, tetapi apakah pengalihan itu tuntas selagi ia masih bisa menandatangan.
Tuntaskan pada 2012 apa yang ia mulai pada 2012: trust Singapura yang tidak dapat dicabut berisi saham Evergreen, bagian setiap rumah tangga ditetapkan beserta alasannya, hibah ke yayasan dengan akta notaris, dan wasiat yang hampir tidak menyisakan apa pun untuk diputuskan.
Trustee Singapura memegang uangnya sejak 2012, tetapi Taipei tetap memajaki seluruh warisan globalnya
Mulai dari yang tidak bisa diubah Singapura. 張榮發 adalah warga Taiwan yang tinggal di Taiwan, sehingga Taiwan memajaki harta warisannya di mana pun berada (遺產及贈與稅法 pasal 1), dan pengadilan Taipei menerapkan hukum waris Taiwan, termasuk bagian mutlak, pada seluruhnya (涉外民事法律適用法 pasal 58; KUH Perdata Taiwan pasal 1223). Singapura menghapus bea warisan untuk kematian pada atau setelah 15 Februari 2008, jadi tidak ada pajak Singapura untuk dikreditkan: tagihan Taiwan adalah seluruh tagihan. Dan ia sudah punya trustee di Singapura. Kontrafaktualnya bukan sebuah trust, melainkan trust yang tuntas. Undang-undang Singapura dibaca di Singapore Statutes Online pada 17 Oktober 2026.
Trust 2012 yang tak dapat dicabut menerima saham Evergreen, dan trustee, bukan empat pelaksana, menerima setiap dividen
Pertama, jadikan trust 2012 tidak dapat dicabut dan masukkan yang penting: saham Evergreen, atau perusahaan induk di atasnya. Trust yang dinyatakan tunduk pada hukum Singapura, dengan trustee yang berdomisili di Singapura dan pendiri yang bukan warga negara maupun berdomisili di Singapura, terlindung di Singapura dari aturan waris asing (Trustees Act 1967 s90(2)–(3)), dan pendiri tetap boleh memegang kewenangan investasi (s90(5)). Yang tidak boleh ia pegang adalah hak mencabut, atau tempat di antara penerima manfaat: itulah sebabnya Taiwan memajaki NT$7,57 miliar sebagai warisannya. Pengalihan yang tuntas justru menjadi hibah kena pajak di Taiwan (遺產及贈與稅法 pasal 5-1), selesai saat pengalihan.
Sang pendiri menulis bagian setiap rumah tangga dan alasannya pada 2012, dan ahli warisnya membaca akta alih-alih menggugat
Kedua, tulis bagian setiap rumah tangga dalam akta trust selagi ia bisa menjelaskannya, beserta alasannya, dan lakukan lebih awal: hibah kepada ahli waris dalam dua tahun sebelum wafat ditambahkan kembali ke warisan untuk pajak (遺產及贈與稅法 pasal 15), seperti hibah 2014-nya. Taiwan menghitung bagian mutlak dari harta pada saat wafat ditambah sedikit jenis hibah sebelumnya kepada ahli waris (KUH Perdata pasal 1224, 1173), dan ahli waris hanya boleh memotong pemberian melalui wasiat (pasal 1225). Apakah pengadilan Taipei akan menembus trust yang dibuat untuk menghindari bagian mutlak belum teruji dalam putusan yang dibaca. Saham yang dipegang trustee tidak menunggu pelaksana: trustee menerima setiap dividen.
Hibah bernotaris tahun 2012 menyerahkan bagian yayasan, dan tak ada gugatan NT$1 miliar yang sampai ke pengadilan Taipei
Ketiga, berikan kepada yayasan apa yang ia umumkan, dengan akta hibah yang dinotariskan pada 2012. Hibah yang dinotariskan tidak dapat ditarik sebelum diserahkan (KUH Perdata pasal 408(2)), dan hibah kepada yayasan amal terdaftar tidak dihitung dalam pajak hibah (遺產及贈與稅法 pasal 20). Lalu wasiat singkat untuk sisanya, sah menurut hukum tempat aset berada (KUH Perdata pasal 1189; Wills Act 1838 s6), dengan pelaksana yang tidak duduk di dewan pihak penuntut mana pun. Batas jujurnya: saham Taiwan tetap tunduk pada hukum perseroan Taiwan, pajaknya tidak berubah, anak-anak tetap punya bagian mutlak separuh setelah amandemen Agustus 2026, dan dokumen apa pun yang ditandatangani akhir 2014 akan menghadapi gugatan kecakapan yang sama dengan wasiat.
張國煒, putra yang disebut dalam wasiat — saham yang dipegang trustee untuknya sejak akta ditandatangani, bukan wasiat yang berkekuatan tetap pada 2024 namun warisannya belum sampai pada 2026
Ahli waris lainnya — bagian yang dinyatakan dan alasannya, ditulis selagi ayah mereka bisa menjelaskan, bukan klaim bagian mutlak yang diperjuangkan lewat gugatan pembagian
Yayasan Chang Yung-fa — hibah bernotaris yang diserahkan semasa hidupnya dan di luar pajak hibah, bukan gugatan NT$1 miliar yang bertumpu pada satu kalimat dalam memoarnya
Keempat pelaksana wasiat — wasiat sisa yang singkat dan tanpa kursi di dewan pihak penuntut, bukan sepuluh tahun memegang dividen di antara ahli waris, yayasan, dan perintah pengadilan untuk menagih
Sebuah pengandaian, bukan nasihat: struktur sungguhan membutuhkan profesional berizin dan fakta keluarga Anda.
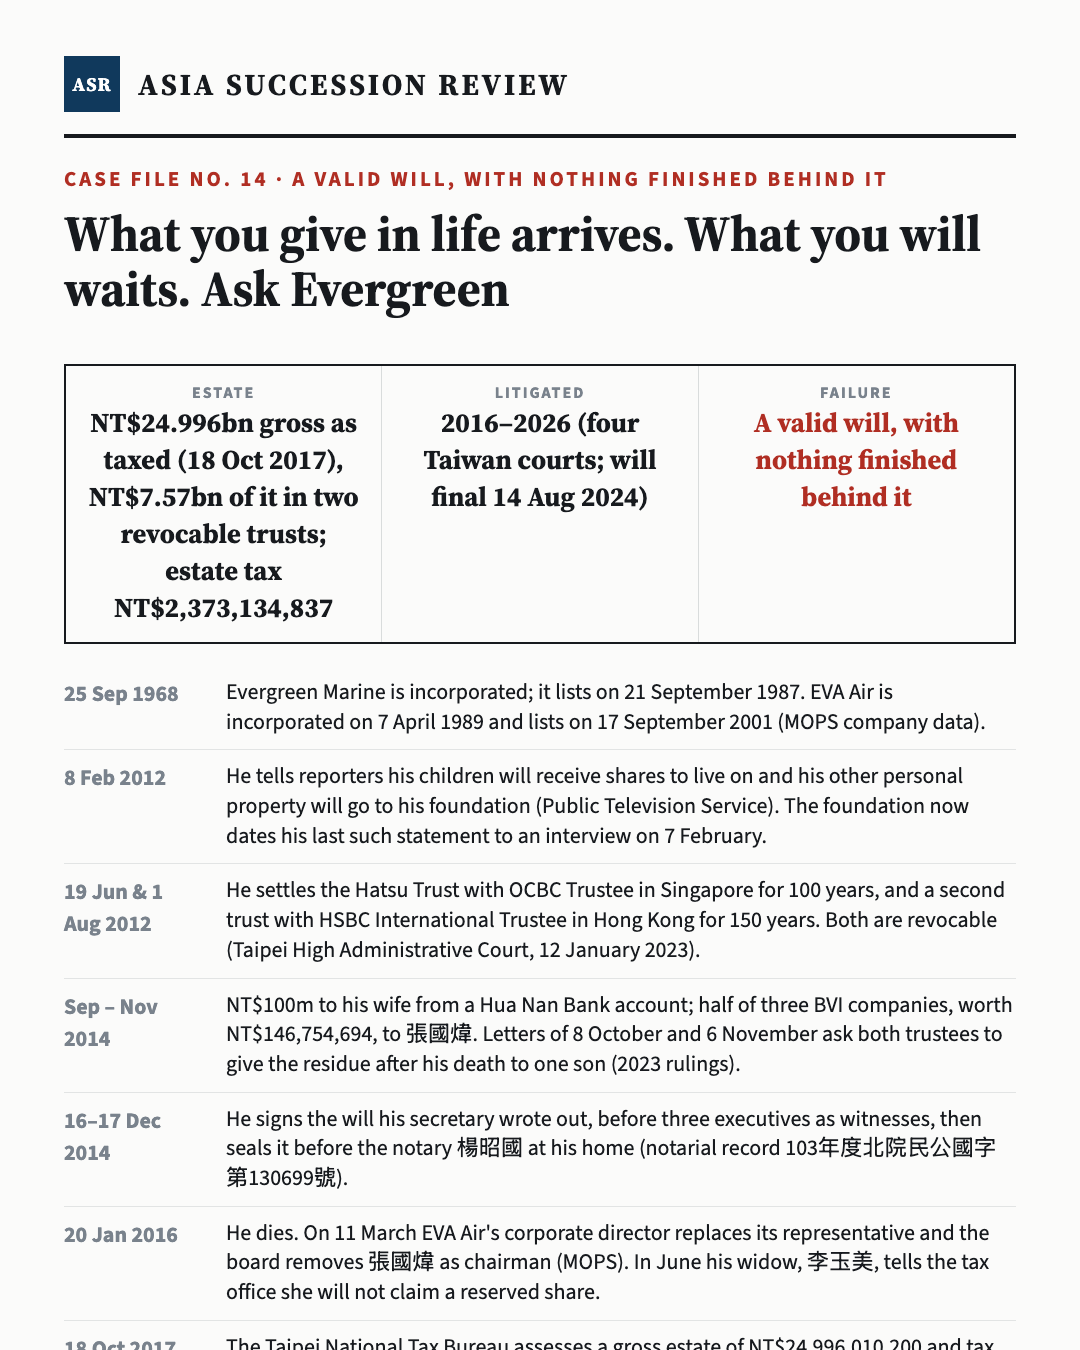
Seluruh kasus dalam satu kartu — tekan dan tahan untuk menyimpan, atau langsung teruskan.
Jika rencana keluarga Anda adalah wasiat, surat keinginan, dan sebuah janji
Banyak pendiri Taiwan melakukan hal yang sama: trust di luar negeri yang masih bisa mereka cabut, wasiat dalam amplop tersegel, janji publik kepada yayasan keluarga. Masing-masing masuk akal; tidak satu pun tuntas. Pertanyaan yang layak dijawab selagi semua orang masih ada cukup sederhana. Aset mana yang benar-benar sudah berpindah, dan mana yang baru berupa instruksi? Apakah trust itu masih bisa dicabut, sehingga kantor pajak menghitungnya sebagai warisan? Jika wasiat digugat, siapa yang menerima dividen sementara itu? Apakah janji kepada yayasan ada di atas kertas? Bertanya adalah bentuk tanggung jawab. Jawabannya menentukan apakah dekade berikutnya dipakai untuk menjalankan perusahaan atau menunggu pengadilan.
Apa isi wasiat 張榮發 (Chang Yung-fa)?
Ini wasiat tertutup (密封遺囑) yang ditandatangani 16 Desember 2014 dan disegel di hadapan notaris di rumahnya pada 17 Desember. Menurut pemberitaan, wasiat itu mewariskan deposito, saham dan properti kepada putra keempatnya, 張國煒, dan meminta anak-anaknya hidup rukun; seorang saksi menyatakan di pengadilan bahwa wasiat juga menunjuk 張國煒 sebagai penerus ketua grup, dibantu empat wakil presiden. Pelaksana wasiatnya empat orang: 柯麗卿, 劉孟芬, 吳界源 dan 戴錦銓.
Apakah pengadilan menyatakan wasiat 張榮發 sah?
Ya, tiga kali. Putra ketiganya, 張國政, mendalilkan ayahnya tidak cakap, tidak menandatangani sendiri, dan tidak menunjuk saksi di hadapan notaris. Pengadilan Distrik Taipei menolak gugatan pada 16 Maret 2020, Pengadilan Tinggi Taiwan pada 25 April 2023, dan Mahkamah Agung pada 14 Agustus 2024 (112年度台上字第1764號). Pengadilan menyimpulkan kecakapannya antara lain dari hibah besar yang ia berikan pada musim gugur 2014.
Mengapa 張國煒 belum menerima warisan setelah sepuluh tahun?
Karena keabsahan hanyalah pertanyaan pertama. Anak-anak lain tetap punya bagian mutlak, gugatan pembagian warisan masih berjalan, dan menurut putra sulung kepada pengadilan pada April 2026, para pelaksana tidak dapat membagi selama itu. Pada 2023 pengadilan menolak mengganti pelaksana selama wasiat masih dalam banding; permohonan kedua 張國煒, diajukan pada 2024, masih berjalan pada April 2026. Sementara itu dividen tersimpan di rekening atas nama keempat pelaksana.
Berapa bagian mutlak (特留分) anak-anak lain 張榮發?
Separuh dari bagian menurut undang-undang. Pada Juli 2018 pengadilan menilai gugatan 張國政 atas bagian menurut undang-undang seperenam dan bagian mutlak seperdua belas (107年度重家繼訴字第18號). Jandanya, 李玉美, memberi tahu kantor pajak pada Juni 2016 bahwa ia tidak akan menuntut bagiannya. Amandemen KUH Perdata yang diundangkan 17 Agustus 2026 menghapus bagian mutlak saudara kandung; anak-anak tetap separuh.
Mengapa Yayasan Chang Yung-fa menggugat pelaksana wasiat?
Yayasan menyatakan bahwa pernyataan publiknya, yang terakhir wawancara 7 Februari 2012, dan satu kalimat dalam memoar 2012 bahwa semua sisa uangnya untuk yayasan, merupakan hibah yang berlaku saat wafat. Yayasan menuntut NT$1 miliar dari para pelaksana (115年度重訴字第227號). 張國煒 dan ibunya ikut serta dalam perkara; kuasa hukum mereka berargumen wasiat 2014 telah mencabut hibah sebelumnya. Sidang argumen dijadwalkan 22 Oktober 2026.
Apakah 張榮發 punya trust di Singapura?
Ya. Pada 19 Juni 2012 ia mendirikan Hatsu Trust dengan OCBC Trustee, kini BOS Trustee, di Singapura untuk 100 tahun, dan pada 1 Agustus 2012 trust kedua dengan HSBC International Trustee di Hong Kong. Keduanya dapat dicabut. Kantor pajak Taiwan menilainya NT$2.872.937.436 dan NT$4.698.408.595 dan memajaki keduanya sebagai harta warisan; Pengadilan Tinggi TUN Taipei menguatkannya pada 12 Januari 2023.
Berapa pajak warisan yang dibayar atas harta 張榮發?
Kantor Pajak Nasional Taipei menetapkan harta warisan bruto NT$24.996.010.200 pada 18 Oktober 2017 dan pajak NT$2.405.482.085 dengan tarif tunggal 10 persen yang berlaku saat itu. Setelah keberatan, tagihannya NT$2.373.134.837 atas harta bersih NT$24.291.196.048 (109年度訴字第1025號). Para pelaksana melunasinya pada 20 Juli 2022, kata 張國煒 kepada pengadilan.
Apakah trust Singapura akan mencegah sengketa Evergreen?
Bukan trust yang ia punya. Trust 2012-nya dapat dicabut dan tetap menjadikannya penerima manfaat, sehingga Taiwan memajakinya sebagai warisan. Yang mungkin membantu adalah trust yang dijadikan tidak dapat dicabut selagi ia sehat, berisi saham Evergreen, dengan bagian setiap rumah tangga ditetapkan. Trust itu tidak mengurangi pajak Taiwan, dan atas harta yang masih atas namanya, pengadilan Taipei tetap dapat diminta menerapkan bagian mutlak.
Punya pertanyaan sendiri yang belum terjawab? Ajukan ke meja redaksi.
- 1Taipei District Court, 107年度重家繼訴字第18號 civil judgment, 16 March 2020: 張國政 v 張國煒, claim to void the sealed will of 17 December 2014 dismissed; witness evidence of the dictation, signing and sealing
- 2Taipei District Court, 107年度重家繼訴字第18號 ruling, 5 July 2018: claim valued on a one-sixth statutory share and a one-twelfth reserved share
- 3Taiwan High Court, 109年度重家上字第47號 civil judgment, 25 April 2023: appeal dismissed; capacity shown partly by the 2014 gifts (NT$100m to his wife; BVI company shares worth NT$146,754,694 to 張國煒); the will's contents per a witness
- 4Supreme Court, 112年度台上字第1764號 civil judgment, 14 August 2024: appeal dismissed; the sealed will valid under Civil Code art 1192(1); death on 20 January 2016
- 5Taipei High Administrative Court, 109年度訴字第1025號 judgment, 12 January 2023: 張國政 v Taipei National Tax Bureau; the 2012 Hatsu trusts (OCBC Trustee, Singapore; HSBC International Trustee, Hong Kong) revocable and taxed as estate at NT$2,872,937,436 and NT$4,698,408,595; assessment of 18 October 2017
- 6Taipei District Court, 112年度司繼字第322號 ruling, 21 July 2023: 張國煒's application to replace the four executors dismissed while the will's validity was on appeal
- 7Taipei District Court, 112年度家聲抗字第99號 ruling, 19 September 2023: appeal dismissed; estate tax paid by the executors on 20 July 2022 (applicant's account)
- 8Supreme Court, 112年度台簡抗字第318號 ruling, 27 December 2023: further appeal on the executors dismissed
- 9Taipei District Court, 114年度司家暫字第1號 ruling, 16 July 2025: executors ordered to claim dividends unpaid since 20 January 2016 from Evergreen Marine, EVA Air, Evergreen International Storage & Transport and Evergreen International (five-year limitation, Civil Code art 126)
- 10Taipei District Court, 114年度執事聲字第525號 ruling, 15 August 2025: enforcement of the dividend order remitted
- 11Taiwan High Court, 114年度家抗字第65號 ruling, 20 January 2026: the four companies have paid; cash into an account in the executors' names; stock dividends to a holding account because executors cannot open a joint securities account
- 12Taipei District Court, 115年度司家聲字第50號 ruling, 20 April 2026: 張國華 may read the executor file (113年度司繼字第2669號); the executors unable to distribute while the division suit is pending
- 13Taipei District Court, 115年度重訴字第227號 ruling, 20 July 2026: Chang Yung-fa Foundation v the four executors (delivery of a gift); 李玉美's June 2016 letter declining a reserved share
- 14Taipei District Court, 115年度重訴字第227號 ruling, 8 September 2026: 張國煒's intervention stands; hearings of 14 May and 2 July 2026
- 15Taipei District Court, 110年度聲判字第86號 ruling, 22 July 2021: 張國政's application to prosecute the notary refused
- 16Taipei District Court, 109年度訴字第3099號 judgment, 16 June 2021: the foundation's eleventh board, listing 柯麗卿, 戴錦銓 and 劉孟芬 among its directors
- 17MOPS: EVA Air (2618) company data — incorporated 7 April 1989, listed 17 September 2001
- 18MOPS: Evergreen Marine (2603) company data — incorporated 25 September 1968, listed 21 September 1987
- 19MOPS: STARLUX Airlines (2646) company data — incorporated 2 May 2018, listed 25 October 2024, chairman 張國煒
- 20MOPS: EVA Air, 20 January 2016 — death of 張榮發, representative of a corporate director
- 21MOPS: EVA Air, 11 March 2016 — 張國煒 removed as chairman, 林寶水 elected
- 22Civil Code (Taiwan), art 1192: sealed wills
- 23Civil Code (Taiwan), art 1223: reserved shares, as amended and promulgated on 17 August 2026, in force six months later
- 24Civil Code (Taiwan), art 1224: the reserved share computed on the estate under art 1173, less debts
- 25Civil Code (Taiwan), art 1225: reduction of testamentary gifts
- 26Civil Code (Taiwan), art 1215: the executor's duties
- 27Civil Code (Taiwan), art 408: revocation of a gift before delivery, not available for a notarised gift
- 28Act Governing the Choice of Law in Civil Matters Involving Foreign Elements (涉外民事法律適用法), art 58
- 29Estate and Gift Tax Act (遺產及贈與稅法), art 1: worldwide estate of a national living in Taiwan
- 30Estate and Gift Tax Act, art 5-1: a trust for others is a gift
- 31Estate and Gift Tax Act, art 15: gifts to heirs within two years of death added back to the estate
- 32Estate and Gift Tax Act, art 20: gifts to registered charitable foundations excluded from gift tax
- 33Trustees Act 1967, s90: validity of certain trusts (Singapore Statutes Online, as at 17 October 2026)
- 34Wills Act 1838, s6: formalities of a will (Singapore Statutes Online, as at 17 October 2026)
- 35Inheritance (Family Provision) Act 1966, s3: maintenance claims, only where the deceased dies domiciled in Singapore (Singapore Statutes Online, as at 17 October 2026)
- 36IRAS: estate duty removed for deaths on and after 15 February 2008
- 37Public Television Service (公視), 8 February 2012: 張榮發 says his children get shares and his personal property goes to charity
- 38CNA (中央社), 18 March 2020: first-instance judgment; the will's wording as reported by Mirror Media
- 39CNA, 12 January 2023: the estate-tax judgment; the heirs listed
- 40Next Apple (壹蘋), 2 July 2026: the foundation's suit filed in March 2026; the widow's waiver of her reserved share; the NT$1bn claim (press)
- 41UDN (經濟日報), 27 August 2026: third hearing; NT$1bn claim; argument listed for 22 October 2026
- 42SETN (三立), 27 August 2026: the 2012 memoir line and the 7 February 2012 interview relied on by the foundation
- 43Peoplenews (民報), 31 August 2026: why the will has distributed nothing; the widow's division suit and the overseas-estate argument (press)