生前給的已到手,遺囑留的還在法院。問問長榮
長榮集團創辦人張榮發,把創辦人該用的工具都用了:2012年在海外成立兩個信託,2014年直接贈與,一份把全部遺產留給四子張國煒的密封遺囑,再指定四位長榮老臣擔任遺囑執行人。三級法院都認定遺囑有效。他2016年1月辭世,十年過去,遺囑執行人還是分不了遺產,他自己的基金會也向他們討10億元。

航運創辦人2012年設立百年新加坡信託,卻保留了隨時撤銷的權力
張榮發一手打造台灣最有名的兩家公司:依公開資訊觀測站資料,長榮海運1968年9月設立,長榮航空1989年4月設立。2012年2月,他對媒體說,子女只留股票過生活,其他個人財產全部捐給基金會(公視,2012年2月8日)。同一年,他把錢放進海外信託:6月19日和新加坡的華僑銀行信託公司(OCBC Trustee)成立「Hatsu Trust」,期間100年,帳戶在新加坡銀行;8月1日,再和香港的匯豐國際信託成立第二個信託,期間150年。
創辦人2014年給妻子1億元、給兒子1.4675億元,兩筆贈與都順利到手
兩個信託都是他說了算。台北高等行政法院後來記載:第一個信託的受益人就包括他自己,兩個信託他都能撤銷,也能把任何受益人除名。2014年10月和11月,他寫信給兩家受託人,希望他過世後剩下的信託財產全部交給一個兒子,並指定這個兒子當保護人;判決沒有寫出是哪一個兒子。同年秋天的其他贈與,則是一次到位:9月30日和10月2日,他從銀行帳戶贈與太太1億元;10月到11月,他把三家英屬維京群島公司各一半股權、價值1億4,675萬元,移轉給四子張國煒。

四名高管見證2014年12月的密封遺囑,三級法院到2024年都認定有效
接著是遺囑。2014年11月起,他口述、秘書劉孟芬一段一段打字。12月16日,他在辦公室當著三位高階主管柯麗卿、吳界源、戴錦銓簽名,並請四人擔任遺囑執行人;隔天,公證人到他家完成密封。據媒體報導,遺囑把存款、股票、不動產全部留給張國煒,並寫下「願眾子女皆能和睦相處」。他2016年1月20日辭世;3月11日,長榮航空董事會解任張國煒的董事長職務。同父異母的哥哥張國政提告確認遺囑無效;法院在2020年、2023年、2024年三度認定遺囑有效。
執行人2022年繳清23.7億元遺產稅,十年過去遺產仍未分到任何繼承人手上
遺囑有效,其實沒解決多少事。2017年10月,國稅局核定遺產總額250億元,其中75.7億元是那兩個信託——因為他生前還能撤銷,被當成他的遺產;遺囑執行人在2022年7月繳清遺產稅。2025年7月,股利眼看要罹於五年時效,法院命遺囑執行人請求發放,各公司把股利付進四名執行人聯名的帳戶。遺產分割訴訟、張國煒聲請撤換執行人,都還在審。2026年3月,張榮發基金會拿他2012年的自傳當依據,提告向執行人請求10億元,10月22日言詞辯論。

張榮發把創辦人該用的工具都用了,卻幾乎一件都沒有做完。2014年直接交出去的——給太太的1億元、給兒子的公司股權——都到了。保留撤銷權的——兩個價值75.7億元的信託——被台灣當成他的遺產課稅。用遺囑留下的——長榮的股票——三級法院認定有效,十年後執行人還是分不了。公開答應給基金會的,他從來沒簽字,於是現在變成基金會向他自己的執行人討。每一次的問題都不在用哪一份文件,而在他還能簽名的時候,移轉到底有沒有完成。
2012年開始的事,在2012年就做完:一個不可撤銷、持有長榮股票的新加坡信託,每一房的份額連同理由寫清楚,一份經公證給基金會的贈與,一份幾乎沒事可決定的遺囑。
新加坡受託人2012年起就替他持有資金,臺北仍對全球遺產全額課稅
先說新加坡改變不了的。張榮發是住在台灣的中華民國國民,台灣對他境內外全部遺產課稅(《遺產及贈與稅法》第1條),台北的法院對全部遺產適用台灣繼承法,特留分也在內(《涉外民事法律適用法》第58條;民法第1223條)。新加坡對2008年2月15日以後死亡者已廢除遺產稅,沒有新加坡的稅可以扣抵:台灣的稅單就是全部。而且他早就有新加坡的受託人。反事實不是「成立一個信託」,而是「把信託做完」。新加坡條文於2026年10月17日在新加坡法規資料庫查閱。
2012年的不可撤銷信託接下長榮股票,股利由受託人收取,而不是四名執行人
第一,把2012年的信託改成不可撤銷,放進真正要緊的東西:長榮的股票,或上面的控股公司。明定適用新加坡法、受託人住在新加坡、委託人不是新加坡公民也沒有新加坡住所的信託,在新加坡不受外國繼承規則影響(《1967年受託人法》第90條第2至3項),委託人仍可保留投資權限(第90條第5項)。他不能保留的,是撤銷權,或自己的受益人身分:台灣正是因此把75.7億元算成他的遺產。完成的移轉在台灣就是應稅贈與(《遺產及贈與稅法》第5-1條),移轉時就結清。
創辦人2012年寫下每一房的份額和理由,繼承人讀契約,不必打分割官司
第二,趁他還能說清楚,把每一房的份額連同理由寫進信託契約,而且要早:死亡前兩年內贈與繼承人的財產,課稅時要併入遺產(《遺產及贈與稅法》第15條),他2014年的贈與就是這樣。台灣的特留分,是以死亡時的遺產加上少數幾種對繼承人的特種贈與計算(民法第1224條、第1173條),繼承人只能扣減遺贈(第1225條)。台北法院會不會看穿專為規避特留分而設的信託,讀過的裁判裡沒有答案。受託人名下的股票也不必等執行人:股利由受託人直接收。
2012年經公證的贈與把基金會的份額交付到位,10億元訴訟不會出現在臺北法院
第三,他宣布要給基金會的,2012年就用經公證的贈與契約完成:經公證的贈與,交付前不能撤銷(民法第408條第2項),捐給登記的公益財團法人也不計入贈與總額(《遺產及贈與稅法》第20條)。其餘用一份簡短的遺囑處理(民法第1189條;新加坡《1838年遺囑法》第6條),執行人不坐在任何請求方的董事會裡。誠實的界限:台灣公司仍受台灣公司法規範,稅負不變,2026年8月修法後子女的特留分仍是一半,2014年底簽的任何文件,也會遇到同樣的遺囑能力爭議。
遺囑指定的張國煒 — 從簽約那天起就由受託人替他持有的股票,而不是2024年判決確定、到2026年還沒到手的遺產
其他繼承人 — 父親還能說明時寫下的份額和理由,而不是要在遺產分割訴訟裡爭的特留分
張榮發基金會 — 生前交付、不計入贈與總額的公證贈與,而不是憑自傳一句話提起的10億元訴訟
四位遺囑執行人 — 一份簡短的遺囑,不坐在任何請求方的董事會裡,而不是十年來夾在繼承人、基金會和法院命令之間看管股利
以上為反事實推演,並非建議:真實架構需要持牌專業人士與您家族的具體情況。
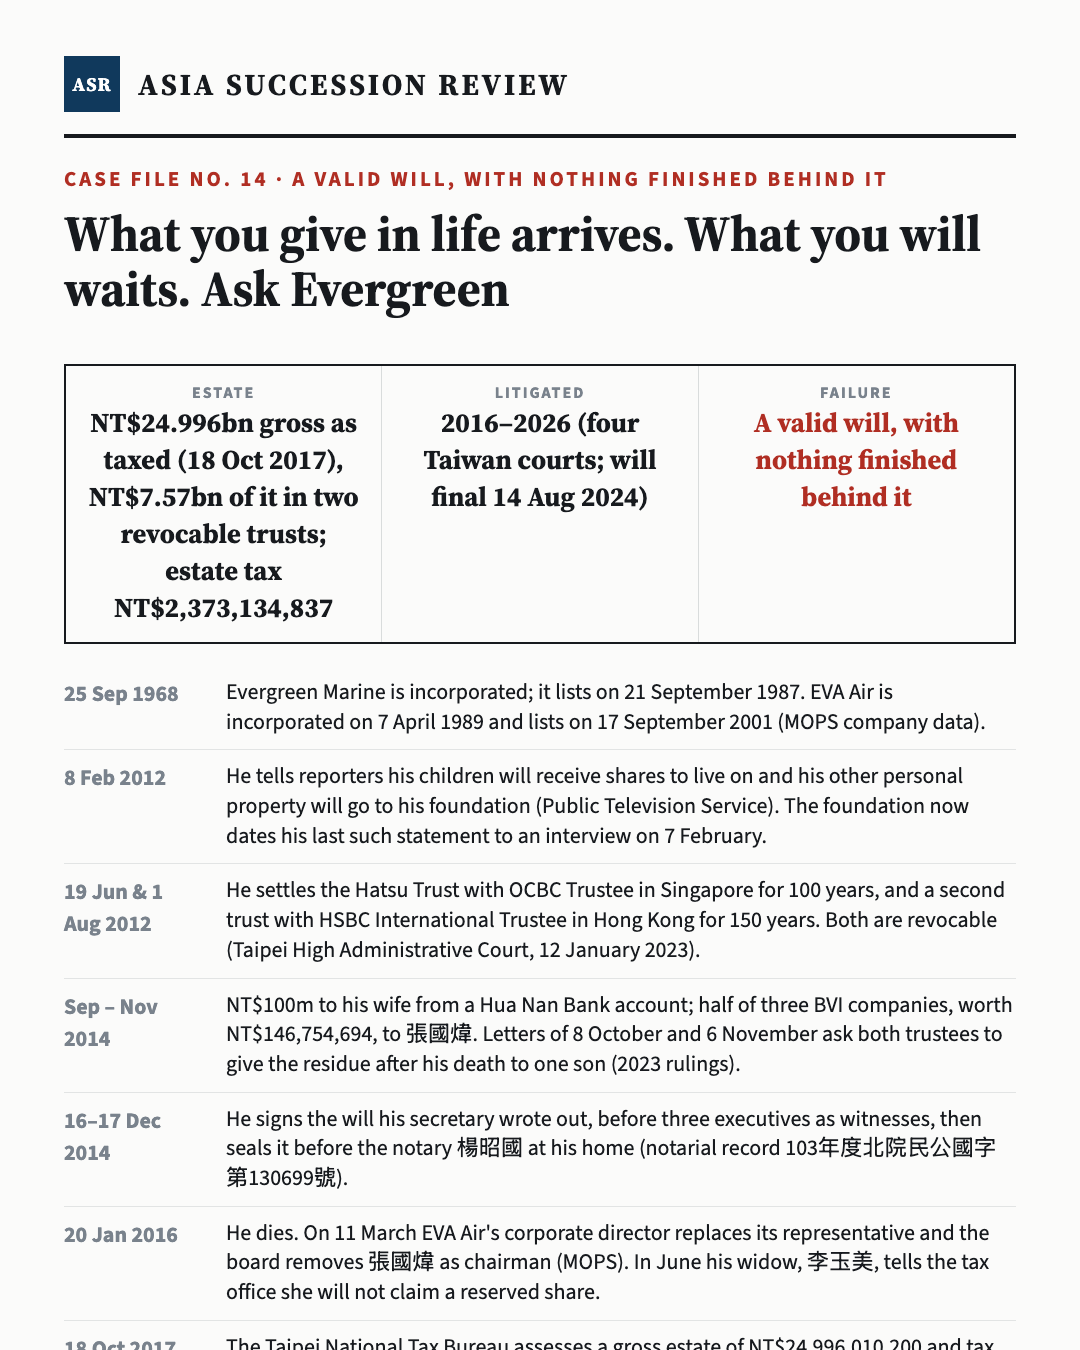
一張卡片讀完本案——長按儲存,或直接轉發。
如果你家的安排,是一份遺囑、一封意願書和一句承諾
很多台灣創辦人都做過一樣的事:一個自己還能撤銷的海外信託,一份封在信封裡的遺囑,一句對家族基金會的公開承諾。每一樣都合理,沒有一樣做完。趁大家都還在的時候,值得問清楚的問題很直接:哪些資產真的已經移轉,哪些只有指示?信託是不是還能撤銷,國稅局會不會因此把它算成遺產?如果遺囑被爭執,這段期間股利由誰收?對基金會的承諾有沒有落在紙上?問清楚是負責,不是計較。這些答案決定接下來十年,是拿來經營公司,還是等法院。
張榮發的遺囑寫了什麼?
這是一份密封遺囑,2014年12月16日簽名,12月17日由公證人在他家完成密封。據媒體報導,遺囑寫明存款、股票、不動產全部由四子張國煒單獨繼承,並「願眾子女皆能和睦相處」;一位見證人在法庭上說,遺囑也指定張國煒接任總裁,由四位副總裁輔佐。遺囑執行人是柯麗卿、劉孟芬、吳界源、戴錦銓四人。
法院認定張榮發的遺囑有效嗎?
有效,而且三度認定。三子張國政主張父親當時沒有遺囑能力、簽名不是本人、也沒有在公證人面前指定見證人。台北地院2020年3月16日駁回,高等法院2023年4月25日駁回,最高法院2024年8月14日駁回(112年度台上字第1764號)。法院認定他有遺囑能力的理由之一,就是他2014年秋天的大額贈與。
為什麼十年過去,張國煒還沒拿到遺產?
因為遺囑有效只是第一關。其他子女仍有特留分,遺產分割訴訟還在進行;長子張國華2026年4月向法院表示,訴訟沒結束前執行人無法分配。2023年,法院以遺囑效力還在上訴為由,不准撤換執行人;張國煒2024年再次聲請,到2026年4月仍在審理。這段期間,股利存在四名執行人聯名的帳戶裡。
張榮發其他子女的特留分有多少?
應繼分的二分之一。2018年7月,法院以應繼分六分之一、特留分十二分之一核定張國政的訴訟標的(107年度重家繼訴字第18號)。遺孀李玉美2016年6月已向國稅局表示不行使特留分。2026年8月17日公布的民法修正刪除了兄弟姊妹的特留分,子女仍是二分之一。
張榮發基金會為什麼告遺囑執行人?
基金會主張,他的公開表示——最後一次是2012年2月7日的專訪——以及2012年自傳裡「我所有剩下的錢,都要捐給基金會」這句話,構成死因贈與,請求執行人給付10億元(115年度重訴字第227號)。張國煒母子參加訴訟,律師主張2014年的遺囑已經撤銷先前的贈與。10月22日言詞辯論。
張榮發在新加坡有信託嗎?
有。2012年6月19日,他和新加坡的華僑銀行信託公司(現為BOS Trustee)成立「Hatsu Trust」,期間100年;2012年8月1日,再和香港的匯豐國際信託成立第二個信託。兩個都可撤銷。國稅局核定價值為2,872,937,436元與4,698,408,595元,當成遺產課稅;台北高等行政法院2023年1月12日維持。
張榮發的遺產繳了多少遺產稅?
台北國稅局2017年10月18日核定遺產總額24,996,010,200元,依當時10%的單一稅率核定稅額2,405,482,085元。復查後稅額為2,373,134,837元,遺產淨額24,291,196,048元(109年度訴字第1025號)。據張國煒在法庭上的陳述,執行人已在2022年7月20日繳清。
新加坡信託能避免長榮這場紛爭嗎?
他手上那種不行。他2012年的信託可以撤銷,而且他自己還是受益人,所以台灣把它當成遺產課稅。可能有用的,是趁他健康時改成不可撤銷、持有長榮股票、每一房份額寫清楚的信託。它不會讓台灣的稅變少,而留在他名下的任何財產,台北法院仍可能被請求適用特留分。
- 1Taipei District Court, 107年度重家繼訴字第18號 civil judgment, 16 March 2020: 張國政 v 張國煒, claim to void the sealed will of 17 December 2014 dismissed; witness evidence of the dictation, signing and sealing
- 2Taipei District Court, 107年度重家繼訴字第18號 ruling, 5 July 2018: claim valued on a one-sixth statutory share and a one-twelfth reserved share
- 3Taiwan High Court, 109年度重家上字第47號 civil judgment, 25 April 2023: appeal dismissed; capacity shown partly by the 2014 gifts (NT$100m to his wife; BVI company shares worth NT$146,754,694 to 張國煒); the will's contents per a witness
- 4Supreme Court, 112年度台上字第1764號 civil judgment, 14 August 2024: appeal dismissed; the sealed will valid under Civil Code art 1192(1); death on 20 January 2016
- 5Taipei High Administrative Court, 109年度訴字第1025號 judgment, 12 January 2023: 張國政 v Taipei National Tax Bureau; the 2012 Hatsu trusts (OCBC Trustee, Singapore; HSBC International Trustee, Hong Kong) revocable and taxed as estate at NT$2,872,937,436 and NT$4,698,408,595; assessment of 18 October 2017
- 6Taipei District Court, 112年度司繼字第322號 ruling, 21 July 2023: 張國煒's application to replace the four executors dismissed while the will's validity was on appeal
- 7Taipei District Court, 112年度家聲抗字第99號 ruling, 19 September 2023: appeal dismissed; estate tax paid by the executors on 20 July 2022 (applicant's account)
- 8Supreme Court, 112年度台簡抗字第318號 ruling, 27 December 2023: further appeal on the executors dismissed
- 9Taipei District Court, 114年度司家暫字第1號 ruling, 16 July 2025: executors ordered to claim dividends unpaid since 20 January 2016 from Evergreen Marine, EVA Air, Evergreen International Storage & Transport and Evergreen International (five-year limitation, Civil Code art 126)
- 10Taipei District Court, 114年度執事聲字第525號 ruling, 15 August 2025: enforcement of the dividend order remitted
- 11Taiwan High Court, 114年度家抗字第65號 ruling, 20 January 2026: the four companies have paid; cash into an account in the executors' names; stock dividends to a holding account because executors cannot open a joint securities account
- 12Taipei District Court, 115年度司家聲字第50號 ruling, 20 April 2026: 張國華 may read the executor file (113年度司繼字第2669號); the executors unable to distribute while the division suit is pending
- 13Taipei District Court, 115年度重訴字第227號 ruling, 20 July 2026: Chang Yung-fa Foundation v the four executors (delivery of a gift); 李玉美's June 2016 letter declining a reserved share
- 14Taipei District Court, 115年度重訴字第227號 ruling, 8 September 2026: 張國煒's intervention stands; hearings of 14 May and 2 July 2026
- 15Taipei District Court, 110年度聲判字第86號 ruling, 22 July 2021: 張國政's application to prosecute the notary refused
- 16Taipei District Court, 109年度訴字第3099號 judgment, 16 June 2021: the foundation's eleventh board, listing 柯麗卿, 戴錦銓 and 劉孟芬 among its directors
- 17MOPS: EVA Air (2618) company data — incorporated 7 April 1989, listed 17 September 2001
- 18MOPS: Evergreen Marine (2603) company data — incorporated 25 September 1968, listed 21 September 1987
- 19MOPS: STARLUX Airlines (2646) company data — incorporated 2 May 2018, listed 25 October 2024, chairman 張國煒
- 20MOPS: EVA Air, 20 January 2016 — death of 張榮發, representative of a corporate director
- 21MOPS: EVA Air, 11 March 2016 — 張國煒 removed as chairman, 林寶水 elected
- 22Civil Code (Taiwan), art 1192: sealed wills
- 23Civil Code (Taiwan), art 1223: reserved shares, as amended and promulgated on 17 August 2026, in force six months later
- 24Civil Code (Taiwan), art 1224: the reserved share computed on the estate under art 1173, less debts
- 25Civil Code (Taiwan), art 1225: reduction of testamentary gifts
- 26Civil Code (Taiwan), art 1215: the executor's duties
- 27Civil Code (Taiwan), art 408: revocation of a gift before delivery, not available for a notarised gift
- 28Act Governing the Choice of Law in Civil Matters Involving Foreign Elements (涉外民事法律適用法), art 58
- 29Estate and Gift Tax Act (遺產及贈與稅法), art 1: worldwide estate of a national living in Taiwan
- 30Estate and Gift Tax Act, art 5-1: a trust for others is a gift
- 31Estate and Gift Tax Act, art 15: gifts to heirs within two years of death added back to the estate
- 32Estate and Gift Tax Act, art 20: gifts to registered charitable foundations excluded from gift tax
- 33Trustees Act 1967, s90: validity of certain trusts (Singapore Statutes Online, as at 17 October 2026)
- 34Wills Act 1838, s6: formalities of a will (Singapore Statutes Online, as at 17 October 2026)
- 35Inheritance (Family Provision) Act 1966, s3: maintenance claims, only where the deceased dies domiciled in Singapore (Singapore Statutes Online, as at 17 October 2026)
- 36IRAS: estate duty removed for deaths on and after 15 February 2008
- 37Public Television Service (公視), 8 February 2012: 張榮發 says his children get shares and his personal property goes to charity
- 38CNA (中央社), 18 March 2020: first-instance judgment; the will's wording as reported by Mirror Media
- 39CNA, 12 January 2023: the estate-tax judgment; the heirs listed
- 40Next Apple (壹蘋), 2 July 2026: the foundation's suit filed in March 2026; the widow's waiver of her reserved share; the NT$1bn claim (press)
- 41UDN (經濟日報), 27 August 2026: third hearing; NT$1bn claim; argument listed for 22 October 2026
- 42SETN (三立), 27 August 2026: the 2012 memoir line and the 7 February 2012 interview relied on by the foundation
- 43Peoplenews (民報), 31 August 2026: why the will has distributed nothing; the widow's division suit and the overseas-estate argument (press)