ที่ให้ตอนมีชีวิตถึงมือแล้ว ที่ยกให้ตามพินัยกรรมยังค้างอยู่ในศาล ถาม Evergreen ดู
張榮發 (Chang Yung-fa) ผู้ก่อตั้งกลุ่ม Evergreen ใช้เครื่องมือทุกอย่างที่ผู้ก่อตั้งถูกแนะนำให้ใช้ ทรัสต์ในต่างประเทศสองกองในปี 2012 การยกให้โดยตรงในปี 2014 พินัยกรรมแบบปิดผนึกที่ยกทุกอย่างให้ลูกชายคนที่สี่ 張國煒 (Chang Kuo-wei) และผู้บริหารคนสนิทสี่คนเป็นผู้จัดการมรดก ศาลสามชั้นยืนยันว่าพินัยกรรมสมบูรณ์ สิบปีหลังเขาเสียชีวิตในเดือนมกราคม 2016 ผู้จัดการมรดกยังแบ่งมรดกไม่ได้ และมูลนิธิของเขาเองกำลังฟ้องพวกเขาเรียก 1,000 ล้านดอลลาร์ไต้หวัน
อ่านภาษาอื่น: EN · 简体 · 繁體 · ไทย · ID

ผู้ก่อตั้งธุรกิจเดินเรือตั้งทรัสต์สิงคโปร์อายุ 100 ปีในปี 2012 แต่ยังเก็บอำนาจเพิกถอนไว้
張榮發 (Chang Yung-fa) สร้างสองบริษัทที่คนไต้หวันรู้จักดีที่สุด ได้แก่ Evergreen Marine จดทะเบียนในเดือนกันยายน 1968 และ EVA Air จดทะเบียนในเดือนเมษายน 1989 ตามข้อมูลที่บริษัทเปิดเผย เดือนกุมภาพันธ์ 2012 เขาบอกสื่อว่าลูก ๆ จะได้หุ้นไว้เลี้ยงชีพ ส่วนทรัพย์สินส่วนตัวอื่นจะมอบให้มูลนิธิของเขา (สถานีโทรทัศน์สาธารณะ PTS, 8 กุมภาพันธ์ 2012) ปีเดียวกันเขาก็นำเงินเข้าทรัสต์ในต่างประเทศ วันที่ 19 มิถุนายน 2012 เขาตั้ง Hatsu Trust กับ OCBC Trustee ในสิงคโปร์ อายุ 100 ปี โดยมีบัญชีที่ Bank of Singapore และวันที่ 1 สิงหาคม ตั้งทรัสต์กองที่สองกับ HSBC International Trustee ในฮ่องกง อายุ 150 ปี
ผู้ก่อตั้งมอบ 100 ล้านให้ภรรยาและ 146.75 ล้านให้ลูกชายในปี 2014 ของขวัญทั้งสองถึงมือ
ทรัสต์ทั้งสองกองยังให้เขาเป็นผู้กุมอำนาจ เขาเป็นผู้รับประโยชน์ของกองแรก และเพิกถอนได้ทั้งสองกอง รวมทั้งถอดผู้รับประโยชน์คนใดก็ได้ ศาลปกครองสูงไทเปบันทึกไว้ภายหลัง ในเดือนตุลาคมและพฤศจิกายน 2014 เขาเขียนถึงทรัสตีทั้งสองแห่ง ขอให้ทรัพย์สินที่เหลือหลังเขาเสียชีวิตตกแก่ลูกชายคนหนึ่ง ซึ่งคำพิพากษาไม่ได้ระบุชื่อ ส่วนการยกให้อื่นในฤดูใบไม้ร่วงปีนั้นทำเสร็จสมบูรณ์ วันที่ 30 กันยายนและ 2 ตุลาคม เขาโอนเงิน 100 ล้านดอลลาร์ไต้หวันจากบัญชีธนาคารให้ภรรยา และในเดือนตุลาคมถึงพฤศจิกายน เขาโอนหุ้นครึ่งหนึ่งของบริษัทในหมู่เกาะบริติชเวอร์จินสามแห่ง มูลค่า 146.75 ล้านดอลลาร์ไต้หวัน ให้ลูกชายคนที่สี่ 張國煒 (Chang Kuo-wei)

ผู้บริหารสี่คนเป็นพยานพินัยกรรมปิดผนึกเดือนธันวาคม 2014 และศาลไทเปสามชั้นยืนยันภายในปี 2024
แล้วจึงถึงพินัยกรรม ตั้งแต่เดือนพฤศจิกายน 2014 เขาบอกให้เลขานุการ 劉孟芬 พิมพ์ทีละตอน วันที่ 16 ธันวาคม เขาลงนามที่สำนักงานต่อหน้าผู้บริหารอาวุโสสามคน 柯麗卿 吳界源 และ 戴錦銓 และขอให้ทั้งสี่คนเป็นผู้จัดการมรดก วันรุ่งขึ้นผู้รับรองเอกสาร (notary) มาปิดผนึกที่บ้านเขา สื่อรายงานว่าพินัยกรรมยกเงินฝาก หุ้น และอสังหาริมทรัพย์ทั้งหมดให้ 張國煒 และขอให้ลูก ๆ อยู่กันอย่างปรองดอง เขาเสียชีวิตวันที่ 20 มกราคม 2016 และวันที่ 11 มีนาคม คณะกรรมการ EVA Air ถอด 張國煒 จากตำแหน่งประธาน พี่ชายต่างมารดา 張國政 ฟ้องให้พินัยกรรมเป็นโมฆะ ศาลยืนยันความสมบูรณ์ในปี 2020 2023 และ 2024
ผู้จัดการมรดกจ่ายภาษี 2,370 ล้านในปี 2022 แต่สิบปีผ่านไปมรดกยังไม่ถึงมือทายาทคนใด
ความสมบูรณ์ของพินัยกรรมแก้ปัญหาได้น้อย เดือนตุลาคม 2017 กรมสรรพากรประเมินกองมรดกรวม 25,000 ล้านดอลลาร์ไต้หวัน ในจำนวนนี้ 7,570 ล้านคือทรัสต์สองกอง ซึ่งถูกเก็บภาษีเป็นของเขาเพราะเขายังเพิกถอนได้ ผู้จัดการมรดกชำระภาษีในเดือนกรกฎาคม 2022 เดือนกรกฎาคม 2025 เมื่อเงินปันผลเสี่ยงขาดอายุความห้าปี ศาลสั่งให้ผู้จัดการมรดกเรียกเก็บ และบริษัทต่าง ๆ จ่ายเข้าบัญชีในชื่อผู้จัดการมรดกทั้งสี่ คดีแบ่งมรดกและคำร้องของ 張國煒 ให้เปลี่ยนผู้จัดการมรดกยังค้างอยู่ เดือนมีนาคม 2026 มูลนิธิ Chang Yung-fa ฟ้องผู้จัดการมรดกเรียก 1,000 ล้านดอลลาร์ไต้หวัน โดยอ้างหนังสืออัตชีวประวัติปี 2012 ศาลนัดแถลงการณ์วันที่ 22 ตุลาคม 2026

張榮發 ใช้เครื่องมือทุกอย่างที่ผู้ก่อตั้งถูกแนะนำให้ใช้ แต่แทบไม่มีอย่างไหนทำจนเสร็จ สิ่งที่เขามอบให้โดยตรงในปี 2014 คือ 100 ล้านดอลลาร์ไต้หวันให้ภรรยาและหุ้นบริษัทให้ลูกชาย ถึงมือแล้ว สิ่งที่เขายังเก็บอำนาจเพิกถอนไว้ คือทรัสต์สองกองมูลค่า 7,570 ล้าน ไต้หวันเก็บภาษีในฐานะกองมรดกของเขา สิ่งที่เขายกให้ตามพินัยกรรม คือหุ้น Evergreen ศาลสามชั้นยืนยัน แต่สิบปีต่อมาผู้จัดการมรดกยังแบ่งไม่ได้ สิ่งที่เขาสัญญากับมูลนิธิต่อสาธารณะ เขาไม่เคยลงนาม จึงกลายเป็นข้อเรียกร้องต่อผู้จัดการมรดกของเขาเอง คำถามทุกครั้งไม่ใช่ว่าใช้เอกสารใด แต่คือการโอนเสร็จสมบูรณ์หรือไม่ ขณะที่เขายังลงนามได้
ทำสิ่งที่เริ่มในปี 2012 ให้เสร็จในปี 2012: ทรัสต์สิงคโปร์ที่เพิกถอนไม่ได้ซึ่งถือหุ้น Evergreen ส่วนของทุกบ้านกำหนดไว้พร้อมเหตุผล การยกให้มูลนิธิด้วยหนังสือที่ผ่านการรับรอง และพินัยกรรมที่แทบไม่เหลืออะไรให้ตัดสิน
ทรัสตีสิงคโปร์ถือเงินของเขาตั้งแต่ปี 2012 แต่ไทเปยังเก็บภาษีกองมรดกทั่วโลกทั้งหมด
เริ่มจากสิ่งที่สิงคโปร์เปลี่ยนไม่ได้ 張榮發 เป็นคนสัญชาติไต้หวันที่อาศัยในไต้หวัน ไต้หวันจึงเก็บภาษีกองมรดกของเขาไม่ว่าทรัพย์อยู่ที่ใด (遺產及贈與稅法 มาตรา 1) และศาลไทเปใช้กฎหมายมรดกไต้หวัน รวมทั้งส่วนสงวน กับกองมรดกทั้งหมด (涉外民事法律適用法 มาตรา 58; ประมวลกฎหมายแพ่งไต้หวัน มาตรา 1223) สิงคโปร์ยกเลิกภาษีมรดกสำหรับผู้เสียชีวิตตั้งแต่ 15 กุมภาพันธ์ 2008 จึงไม่มีภาษีสิงคโปร์ให้นำไปหักเครดิต ภาษีไต้หวันคือภาษีทั้งหมด และเขามีทรัสตีในสิงคโปร์อยู่แล้ว ข้อสมมติจึงไม่ใช่การมีทรัสต์ แต่คือทรัสต์ที่ทำเสร็จ ตัวบทสิงคโปร์อ่านจาก Singapore Statutes Online เมื่อ 17 ตุลาคม 2026
ทรัสต์ที่เพิกถอนไม่ได้ปี 2012 รับหุ้น Evergreen ไว้ และทรัสตีรับเงินปันผลทุกงวด ไม่ใช่ผู้จัดการมรดกสี่คน
หนึ่ง ทำให้ทรัสต์ปี 2012 เพิกถอนไม่ได้ และใส่สิ่งที่สำคัญจริงลงไป คือหุ้น Evergreen หรือบริษัทโฮลดิ้งที่อยู่เหนือขึ้นไป ทรัสต์ที่ระบุให้ใช้กฎหมายสิงคโปร์ มีทรัสตีที่มีถิ่นที่อยู่ในสิงคโปร์ และผู้ก่อตั้งไม่ใช่พลเมืองหรือผู้มีภูมิลำเนาในสิงคโปร์ ได้รับการคุ้มครองในสิงคโปร์จากกฎมรดกของต่างประเทศ (Trustees Act 1967 มาตรา 90(2)–(3)) และผู้ก่อตั้งยังเก็บอำนาจด้านการลงทุนไว้ได้ (มาตรา 90(5)) สิ่งที่เขาเก็บไว้ไม่ได้คืออำนาจเพิกถอน หรือการเป็นผู้รับประโยชน์เอง ซึ่งเป็นเหตุที่ไต้หวันนับ 7,570 ล้านเป็นกองมรดกของเขา การโอนที่เสร็จสมบูรณ์ถือเป็นการให้ที่ต้องเสียภาษีในไต้หวันแทน (遺產及贈與稅法 มาตรา 5-1) และจบตั้งแต่ตอนโอน
ผู้ก่อตั้งเขียนส่วนของแต่ละบ้านพร้อมเหตุผลในปี 2012 ทายาทจึงอ่านตราสารแทนการฟ้องกัน
สอง เขียนส่วนของทุกบ้านลงในตราสารทรัสต์ขณะที่เขายังอธิบายได้ พร้อมเหตุผล และทำแต่เนิ่น ๆ เพราะทรัพย์ที่ยกให้ทายาทภายในสองปีก่อนเสียชีวิตจะถูกนับกลับเข้ากองมรดกเพื่อเสียภาษี (遺產及贈與稅法 มาตรา 15) อย่างที่เกิดกับการยกให้ปี 2014 ของเขา ไต้หวันคำนวณส่วนสงวนจากกองมรดก ณ วันตาย บวกการให้บางประเภทแก่ทายาทก่อนหน้านั้น (ประมวลกฎหมายแพ่ง มาตรา 1224, 1173) และให้ทายาทลดได้เฉพาะสิ่งที่ยกให้ตามพินัยกรรม (มาตรา 1225) ศาลไทเปจะมองทะลุทรัสต์ที่ตั้งขึ้นเพื่อหลบส่วนสงวนหรือไม่ ยังไม่มีคำตอบในคำพิพากษาที่อ่าน หุ้นที่ทรัสตีถือก็ไม่ต้องรอผู้จัดการมรดก ทรัสตีรับเงินปันผลเอง
การให้ที่รับรองโดยโนตารีในปี 2012 ส่งมอบส่วนของมูลนิธิ และไม่มีคดีเรียก 1,000 ล้านถึงศาลไทเป
สาม มอบสิ่งที่เขาประกาศไว้ให้มูลนิธิ ด้วยหนังสือที่ผ่านการรับรองในปี 2012 การให้ที่ผ่านการรับรองโดย notary ถอนคืนก่อนส่งมอบไม่ได้ (ประมวลกฎหมายแพ่ง มาตรา 408(2)) และการให้แก่มูลนิธิสาธารณกุศลที่จดทะเบียนไม่นับเป็นยอดการให้ที่ต้องเสียภาษี (遺產及贈與稅法 มาตรา 20) จากนั้นทำพินัยกรรมสั้น ๆ สำหรับทรัพย์ที่เหลือ (ประมวลกฎหมายแพ่ง มาตรา 1189; Wills Act 1838 มาตรา 6) โดยผู้จัดการมรดกไม่นั่งในคณะกรรมการของฝ่ายที่เรียกร้อง ขีดจำกัดที่ต้องยอมรับ: หุ้นไต้หวันยังอยู่ใต้กฎหมายบริษัทไต้หวัน ภาษีไม่เปลี่ยน ลูกยังมีส่วนสงวนครึ่งหนึ่งหลังการแก้ไขเดือนสิงหาคม 2026 และเอกสารใดที่ลงนามปลายปี 2014 ก็จะถูกโต้แย้งเรื่องความสามารถเช่นเดียวกับพินัยกรรม
張國煒 ลูกชายที่พินัยกรรมระบุชื่อ — หุ้นที่ทรัสตีถือไว้ให้ตั้งแต่วันลงนามตราสาร แทนที่จะเป็นพินัยกรรมที่ถึงที่สุดในปี 2024 แต่ยังไม่ถึงมือในปี 2026
ทายาทคนอื่น ๆ — ส่วนที่ระบุไว้ชัดและเหตุผลที่พ่อเขียนขณะยังอธิบายได้ แทนที่จะเป็นส่วนสงวนที่ต้องสู้ในคดีแบ่งมรดก
มูลนิธิ Chang Yung-fa — การให้ที่ผ่านการรับรอง ส่งมอบขณะเขามีชีวิตและอยู่นอกภาษีการให้ แทนที่จะเป็นคดีเรียก 1,000 ล้านที่อาศัยประโยคเดียวในอัตชีวประวัติ
ผู้จัดการมรดกทั้งสี่ — พินัยกรรมสั้น ๆ และไม่มีที่นั่งในคณะกรรมการของฝ่ายที่เรียกร้อง แทนที่จะต้องดูแลเงินปันผลสิบปีระหว่างทายาท มูลนิธิ และคำสั่งศาลให้เรียกเก็บ
นี่คือการจำลองสถานการณ์ ไม่ใช่คำแนะนำ: โครงสร้างจริงต้องอาศัยผู้เชี่ยวชาญที่มีใบอนุญาตและข้อเท็จจริงของครอบครัวคุณ
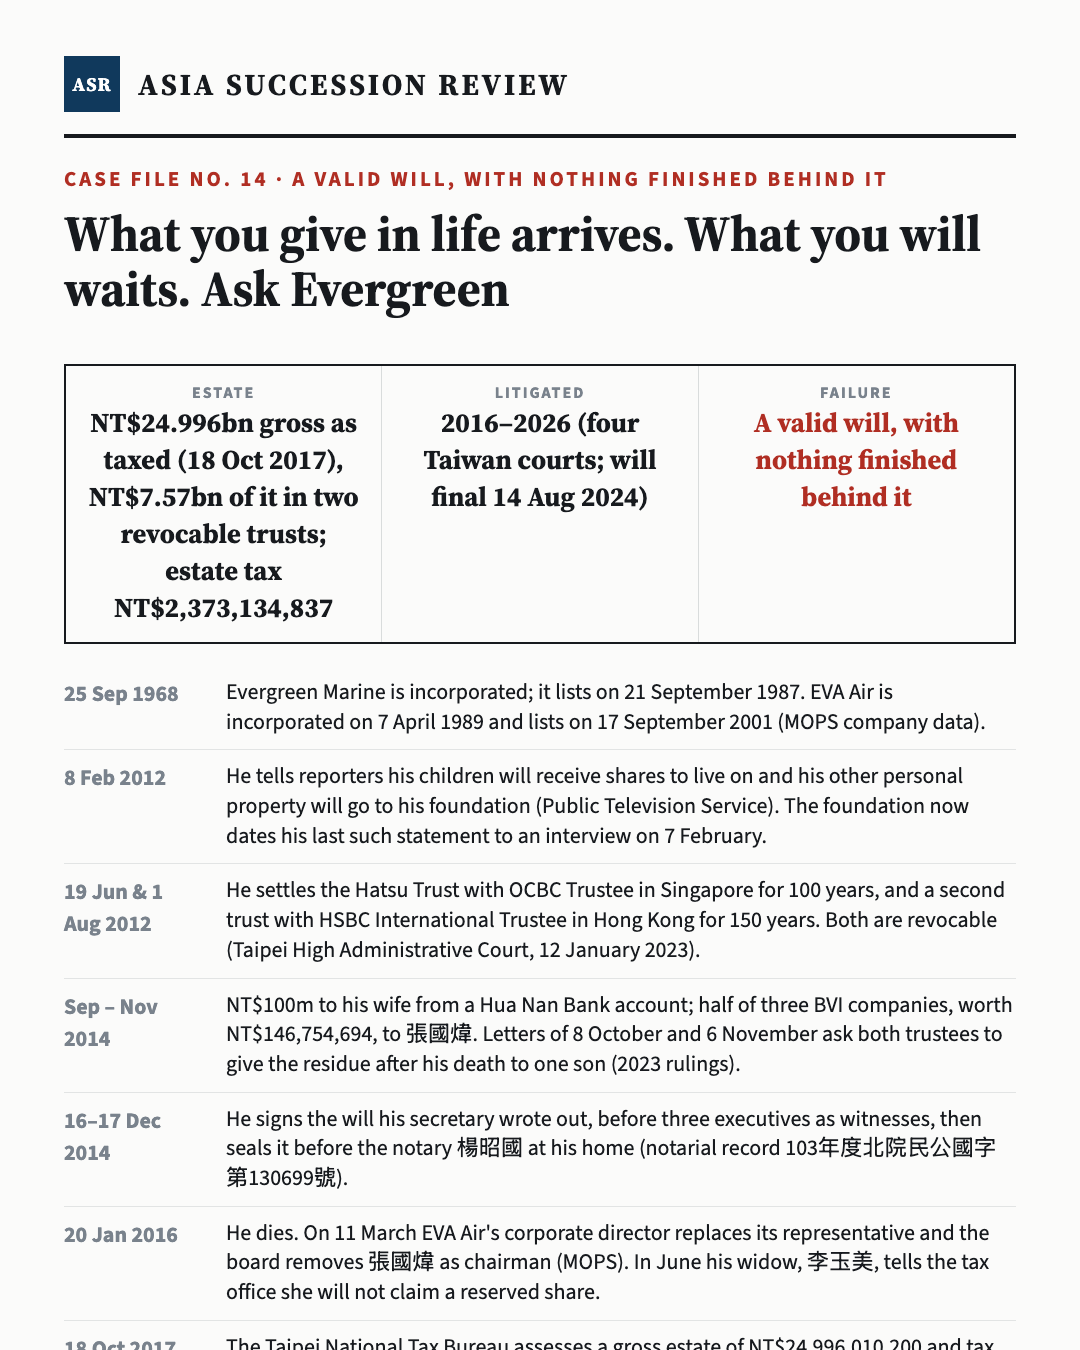
คดีทั้งหมดในหนึ่งการ์ด — กดค้างเพื่อบันทึก หรือส่งต่อได้ทันที
หากแผนของครอบครัวคุณคือพินัยกรรม หนังสือแสดงเจตนา และคำสัญญา
ผู้ก่อตั้งชาวไต้หวันหลายคนทำแบบเดียวกัน ทรัสต์ในต่างประเทศที่ยังเพิกถอนได้ พินัยกรรมในซองปิดผนึก และคำมั่นต่อสาธารณะว่าจะมอบให้มูลนิธิของครอบครัว ทุกอย่างมีเหตุผล แต่ไม่มีอย่างไหนเสร็จ คำถามที่ควรตอบให้ชัดขณะที่ทุกคนยังอยู่นั้นตรงไปตรงมา ทรัพย์ใดโอนไปแล้วจริง และทรัพย์ใดมีแค่คำสั่ง ทรัสต์ยังถูกเพิกถอนได้หรือไม่ และกรมสรรพากรจะนับเป็นกองมรดกหรือเปล่า หากพินัยกรรมถูกโต้แย้ง ระหว่างนั้นใครรับเงินปันผล คำสัญญาต่อมูลนิธิมีอยู่บนกระดาษหรือไม่ การถามคือความรับผิดชอบ คำตอบเหล่านี้กำหนดว่าสิบปีข้างหน้าจะใช้ไปกับการบริหารบริษัท หรือการรอศาล
พินัยกรรมของ 張榮發 (Chang Yung-fa) เขียนว่าอะไร
เป็นพินัยกรรมแบบปิดผนึก (密封遺囑) ลงนามวันที่ 16 ธันวาคม 2014 และปิดผนึกต่อหน้าผู้รับรองเอกสารที่บ้านเขาวันที่ 17 ธันวาคม สื่อรายงานว่ายกเงินฝาก หุ้น และอสังหาริมทรัพย์ทั้งหมดให้ลูกชายคนที่สี่ 張國煒 และขอให้ลูก ๆ อยู่อย่างปรองดอง พยานคนหนึ่งให้การว่าพินัยกรรมยังตั้ง 張國煒 เป็นประธานกลุ่มต่อ โดยมีรองประธานสี่คนช่วย ผู้จัดการมรดกสี่คนคือ 柯麗卿 劉孟芬 吳界源 และ 戴錦銓
ศาลเห็นว่าพินัยกรรมของ 張榮發 สมบูรณ์หรือไม่
สมบูรณ์ ถึงสามครั้ง ลูกชายคนที่สาม 張國政 อ้างว่าพ่อไม่มีความสามารถทำพินัยกรรม ไม่ได้ลงนามเอง และไม่ได้ระบุพยานต่อหน้าผู้รับรองเอกสาร ศาลแขวงไทเปยกฟ้องวันที่ 16 มีนาคม 2020 ศาลสูงไต้หวันวันที่ 25 เมษายน 2023 และศาลฎีกาวันที่ 14 สิงหาคม 2024 (112年度台上字第1764號) ศาลอาศัยการยกทรัพย์สินจำนวนมากของเขาในฤดูใบไม้ร่วง 2014 เป็นส่วนหนึ่งของเหตุผลว่าเขามีความสามารถ
ทำไมสิบปีแล้ว 張國煒 ยังไม่ได้รับมรดก
เพราะความสมบูรณ์ของพินัยกรรมเป็นเพียงคำถามแรก ลูกคนอื่นยังมีส่วนสงวน คดีแบ่งมรดกยังค้าง และลูกชายคนโตแจ้งศาลเมื่อเมษายน 2026 ว่าผู้จัดการมรดกแบ่งไม่ได้ระหว่างนั้น ในปี 2023 ศาลไม่ยอมเปลี่ยนผู้จัดการมรดกขณะที่พินัยกรรมยังอยู่ในชั้นอุทธรณ์ คำร้องครั้งที่สองของ 張國煒 ซึ่งยื่นในปี 2024 ยังค้างอยู่ในเดือนเมษายน 2026 ระหว่างนี้เงินปันผลอยู่ในบัญชีในชื่อผู้จัดการมรดกทั้งสี่
ส่วนสงวน (特留分) ของลูกคนอื่นของ 張榮發 มีเท่าไร
ครึ่งหนึ่งของส่วนตามกฎหมาย เดือนกรกฎาคม 2018 ศาลประเมินคดีของ 張國政 จากส่วนตามกฎหมายหนึ่งในหกและส่วนสงวนหนึ่งในสิบสอง (107年度重家繼訴字第18號) ภรรยาม่าย 李玉美 แจ้งกรมสรรพากรในเดือนมิถุนายน 2016 ว่าจะไม่เรียกร้องส่วนของเธอ การแก้ไขประมวลกฎหมายแพ่งที่ประกาศใช้ 17 สิงหาคม 2026 ตัดส่วนสงวนของพี่น้อง ส่วนลูกยังได้ครึ่งหนึ่ง
ทำไมมูลนิธิ Chang Yung-fa ฟ้องผู้จัดการมรดก
มูลนิธิอ้างว่าคำกล่าวต่อสาธารณะของเขา ครั้งสุดท้ายคือการให้สัมภาษณ์วันที่ 7 กุมภาพันธ์ 2012 และประโยคในอัตชีวประวัติปี 2012 ว่าเงินที่เหลือทั้งหมดจะมอบให้มูลนิธิ ถือเป็นการให้โดยมีผลเมื่อตาย จึงเรียกจากผู้จัดการมรดก 1,000 ล้านดอลลาร์ไต้หวัน (115年度重訴字第227號) 張國煒 และมารดาเข้าร่วมคดี ทนายของทั้งสองโต้ว่าพินัยกรรมปี 2014 เพิกถอนการให้ก่อนหน้าแล้ว ศาลนัดแถลงการณ์วันที่ 22 ตุลาคม 2026
張榮發 มีทรัสต์ในสิงคโปร์หรือไม่
มี วันที่ 19 มิถุนายน 2012 เขาตั้ง Hatsu Trust กับ OCBC Trustee ซึ่งปัจจุบันคือ BOS Trustee ในสิงคโปร์ อายุ 100 ปี และวันที่ 1 สิงหาคม 2012 ตั้งทรัสต์กองที่สองกับ HSBC International Trustee ในฮ่องกง ทั้งสองกองเพิกถอนได้ กรมสรรพากรไต้หวันประเมินมูลค่าไว้ 2,872,937,436 และ 4,698,408,595 ดอลลาร์ไต้หวัน และเก็บภาษีทั้งสองกองเป็นกองมรดก ศาลปกครองสูงไทเปยืนตามเมื่อ 12 มกราคม 2023
กองมรดกของ 張榮發 เสียภาษีมรดกเท่าไร
สำนักงานสรรพากรแห่งชาติไทเปประเมินกองมรดกรวม 24,996,010,200 ดอลลาร์ไต้หวันเมื่อ 18 ตุลาคม 2017 และภาษี 2,405,482,085 ดอลลาร์ไต้หวัน ตามอัตราเดียวร้อยละ 10 ที่ใช้ในเวลานั้น หลังการทบทวน ภาษีเหลือ 2,373,134,837 ดอลลาร์ไต้หวัน จากกองมรดกสุทธิ 24,291,196,048 ดอลลาร์ไต้หวัน (109年度訴字第1025號) 張國煒 แจ้งศาลว่าผู้จัดการมรดกชำระครบเมื่อ 20 กรกฎาคม 2022
ทรัสต์สิงคโปร์จะป้องกันข้อพิพาท Evergreen ได้หรือไม่
ไม่ใช่ทรัสต์แบบที่เขามี ทรัสต์ปี 2012 ของเขาเพิกถอนได้และยังให้เขาเป็นผู้รับประโยชน์ ไต้หวันจึงเก็บภาษีเป็นกองมรดก ทรัสต์ที่อาจช่วยได้คือทรัสต์ที่ทำให้เพิกถอนไม่ได้ขณะเขายังแข็งแรง ถือหุ้น Evergreen และกำหนดส่วนของแต่ละบ้านไว้ มันไม่ลดภาษีไต้หวัน และทรัพย์ใดที่ยังอยู่ในชื่อเขา ศาลไทเปยังอาจถูกขอให้ใช้ส่วนสงวนได้
- 1Taipei District Court, 107年度重家繼訴字第18號 civil judgment, 16 March 2020: 張國政 v 張國煒, claim to void the sealed will of 17 December 2014 dismissed; witness evidence of the dictation, signing and sealing
- 2Taipei District Court, 107年度重家繼訴字第18號 ruling, 5 July 2018: claim valued on a one-sixth statutory share and a one-twelfth reserved share
- 3Taiwan High Court, 109年度重家上字第47號 civil judgment, 25 April 2023: appeal dismissed; capacity shown partly by the 2014 gifts (NT$100m to his wife; BVI company shares worth NT$146,754,694 to 張國煒); the will's contents per a witness
- 4Supreme Court, 112年度台上字第1764號 civil judgment, 14 August 2024: appeal dismissed; the sealed will valid under Civil Code art 1192(1); death on 20 January 2016
- 5Taipei High Administrative Court, 109年度訴字第1025號 judgment, 12 January 2023: 張國政 v Taipei National Tax Bureau; the 2012 Hatsu trusts (OCBC Trustee, Singapore; HSBC International Trustee, Hong Kong) revocable and taxed as estate at NT$2,872,937,436 and NT$4,698,408,595; assessment of 18 October 2017
- 6Taipei District Court, 112年度司繼字第322號 ruling, 21 July 2023: 張國煒's application to replace the four executors dismissed while the will's validity was on appeal
- 7Taipei District Court, 112年度家聲抗字第99號 ruling, 19 September 2023: appeal dismissed; estate tax paid by the executors on 20 July 2022 (applicant's account)
- 8Supreme Court, 112年度台簡抗字第318號 ruling, 27 December 2023: further appeal on the executors dismissed
- 9Taipei District Court, 114年度司家暫字第1號 ruling, 16 July 2025: executors ordered to claim dividends unpaid since 20 January 2016 from Evergreen Marine, EVA Air, Evergreen International Storage & Transport and Evergreen International (five-year limitation, Civil Code art 126)
- 10Taipei District Court, 114年度執事聲字第525號 ruling, 15 August 2025: enforcement of the dividend order remitted
- 11Taiwan High Court, 114年度家抗字第65號 ruling, 20 January 2026: the four companies have paid; cash into an account in the executors' names; stock dividends to a holding account because executors cannot open a joint securities account
- 12Taipei District Court, 115年度司家聲字第50號 ruling, 20 April 2026: 張國華 may read the executor file (113年度司繼字第2669號); the executors unable to distribute while the division suit is pending
- 13Taipei District Court, 115年度重訴字第227號 ruling, 20 July 2026: Chang Yung-fa Foundation v the four executors (delivery of a gift); 李玉美's June 2016 letter declining a reserved share
- 14Taipei District Court, 115年度重訴字第227號 ruling, 8 September 2026: 張國煒's intervention stands; hearings of 14 May and 2 July 2026
- 15Taipei District Court, 110年度聲判字第86號 ruling, 22 July 2021: 張國政's application to prosecute the notary refused
- 16Taipei District Court, 109年度訴字第3099號 judgment, 16 June 2021: the foundation's eleventh board, listing 柯麗卿, 戴錦銓 and 劉孟芬 among its directors
- 17MOPS: EVA Air (2618) company data — incorporated 7 April 1989, listed 17 September 2001
- 18MOPS: Evergreen Marine (2603) company data — incorporated 25 September 1968, listed 21 September 1987
- 19MOPS: STARLUX Airlines (2646) company data — incorporated 2 May 2018, listed 25 October 2024, chairman 張國煒
- 20MOPS: EVA Air, 20 January 2016 — death of 張榮發, representative of a corporate director
- 21MOPS: EVA Air, 11 March 2016 — 張國煒 removed as chairman, 林寶水 elected
- 22Civil Code (Taiwan), art 1192: sealed wills
- 23Civil Code (Taiwan), art 1223: reserved shares, as amended and promulgated on 17 August 2026, in force six months later
- 24Civil Code (Taiwan), art 1224: the reserved share computed on the estate under art 1173, less debts
- 25Civil Code (Taiwan), art 1225: reduction of testamentary gifts
- 26Civil Code (Taiwan), art 1215: the executor's duties
- 27Civil Code (Taiwan), art 408: revocation of a gift before delivery, not available for a notarised gift
- 28Act Governing the Choice of Law in Civil Matters Involving Foreign Elements (涉外民事法律適用法), art 58
- 29Estate and Gift Tax Act (遺產及贈與稅法), art 1: worldwide estate of a national living in Taiwan
- 30Estate and Gift Tax Act, art 5-1: a trust for others is a gift
- 31Estate and Gift Tax Act, art 15: gifts to heirs within two years of death added back to the estate
- 32Estate and Gift Tax Act, art 20: gifts to registered charitable foundations excluded from gift tax
- 33Trustees Act 1967, s90: validity of certain trusts (Singapore Statutes Online, as at 17 October 2026)
- 34Wills Act 1838, s6: formalities of a will (Singapore Statutes Online, as at 17 October 2026)
- 35Inheritance (Family Provision) Act 1966, s3: maintenance claims, only where the deceased dies domiciled in Singapore (Singapore Statutes Online, as at 17 October 2026)
- 36IRAS: estate duty removed for deaths on and after 15 February 2008
- 37Public Television Service (公視), 8 February 2012: 張榮發 says his children get shares and his personal property goes to charity
- 38CNA (中央社), 18 March 2020: first-instance judgment; the will's wording as reported by Mirror Media
- 39CNA, 12 January 2023: the estate-tax judgment; the heirs listed
- 40Next Apple (壹蘋), 2 July 2026: the foundation's suit filed in March 2026; the widow's waiver of her reserved share; the NT$1bn claim (press)
- 41UDN (經濟日報), 27 August 2026: third hearing; NT$1bn claim; argument listed for 22 October 2026
- 42SETN (三立), 27 August 2026: the 2012 memoir line and the 7 February 2012 interview relied on by the foundation
- 43Peoplenews (民報), 31 August 2026: why the will has distributed nothing; the widow's division suit and the overseas-estate argument (press)