生前给的已到手,遗嘱留的还在法院。问问长荣
长荣集团创办人张荣发,把创办人该用的工具都用了:2012年在海外设两个信托,2014年直接赠与,一份把全部遗产留给四子张国炜的密封遗嘱,再指定四名长荣老臣当遗嘱执行人。三级法院都认定遗嘱有效。他2016年1月去世,十年后,遗嘱执行人仍无法分配遗产,他自己的基金会还在向他们讨10亿元。

航运创办人2012年设立百年新加坡信托,却保留了随时撤销的权力
张荣发一手建立台湾最知名的两家公司:据公开资讯观测站资料,长荣海运1968年9月成立,长荣航空1989年4月成立。2012年2月,他对媒体说,子女只留股票过生活,其他个人财产全数捐给基金会(公视,2012年2月8日)。同一年,他把钱放进海外信托:6月19日与新加坡的华侨银行信托公司(OCBC Trustee)设立“Hatsu Trust”,期限100年,账户在新加坡银行;8月1日,又与香港的汇丰国际信托设立第二个信托,期限150年。
创办人2014年给妻子1亿元、给儿子1.4675亿元,两笔赠与都顺利到手
两个信托都由他说了算。台北高等行政法院后来记载:他本人是第一个信托的受益人,两个信托他都能撤销,也能把任何受益人除名。2014年10月和11月,他写信给两家受托人,希望他身后剩余的信托财产全部交给一个儿子,并指定这个儿子为保护人;判决没有写出是哪个儿子。同年秋天的其他赠与,则是一次到位:9月30日和10月2日,他从银行账户赠与妻子1亿元;10月至11月,他把三家英属维尔京群岛公司各一半股权、价值1亿4,675万元,转给四子张国炜。

四名高管见证2014年12月的密封遗嘱,三级法院到2024年都认定有效
然后是遗嘱。2014年11月起,他口述、由秘书刘孟芬分段打字。12月16日,他在办公室当着三名高管柯丽卿、吴界源、戴锦铨签名,并请四人担任遗嘱执行人;第二天,公证人到他家完成密封。据媒体报道,遗嘱把存款、股票和不动产全部留给张国炜,并希望子女和睦相处。他2016年1月20日去世;3月11日,长荣航空董事会解任张国炜的董事长职务。同父异母的哥哥张国政起诉确认遗嘱无效;法院在2020年、2023年和2024年三度认定遗嘱有效。
执行人2022年缴清23.7亿元遗产税,十年过去遗产仍未分到任何继承人手上
遗嘱有效,并没有解决多少事。2017年10月,国税局核定遗产总额250亿元,其中75.7亿元是那两个信托——因为他生前仍能撤销,被视为他的遗产;遗嘱执行人在2022年7月缴清遗产税。2025年7月,股利面临五年时效,法院命遗嘱执行人请求发放,各公司把股利付进以四名执行人为户名的账户。遗产分割诉讼和张国炜撤换执行人的声请都还在审理。2026年3月,张荣发基金会以他2012年的自传为据,起诉执行人索讨10亿元,10月22日言词辩论。

张荣发把创办人该用的工具都用了,却几乎一件也没有完成。2014年直接交出去的——给妻子的1亿元、给儿子的公司股权——都到了。保留了撤销权的——两个价值75.7亿元的信托——被台湾当作他的遗产课税。用遗嘱留下的——长荣的股票——三级法院认定有效,十年后执行人仍无法分配。公开承诺给基金会的,他从没签过字,于是如今由基金会向他自己的执行人讨。每一次的问题都不在用哪份文件,而在他还能签字时,移转有没有完成。
把2012年开始的事在2012年做完:一个不可撤销、持有长荣股票的新加坡信托,每一房的份额连同理由写定,一份经公证给基金会的赠与,一份几乎无事可决的遗嘱。
新加坡受托人2012年起就替他持有资金,台北仍对全球遗产全额课税
先说新加坡改变不了的。张荣发是住在台湾的台湾人,台湾对他境内外全部遗产课税(《遗产及赠与税法》第1条),台北的法院对全部遗产适用台湾继承法,包括特留分(《涉外民事法律适用法》第58条;《民法》第1223条)。新加坡对2008年2月15日及之后死亡者已废除遗产税,没有新加坡的税可以抵扣:台湾的税单就是全部。而且他早就有新加坡的受托人。反事实不是“设一个信托”,而是“把信托做完”。新加坡条文于2026年10月17日在新加坡法规资料库读取。
2012年的不可撤销信托接下长荣股票,股利由受托人收取,而不是四名执行人
第一,把2012年的信托改为不可撤销,放进真正要紧的东西:长荣的股票,或其上的控股公司。明示适用新加坡法、受托人居住在新加坡、委托人既非新加坡公民也无新加坡住所的信托,在新加坡不受外国继承规则影响(《1967年受托人法》第90(2)—(3)条),委托人仍可保留投资权限(第90(5)条)。他不能保留的是撤销权,或自己的受益人身份:台湾正因此把75.7亿元当作他的遗产。完成的移转在台湾则是应税赠与(《遗产及赠与税法》第5-1条),在移转时就结清。
创办人2012年写下每一房的份额和理由,继承人读契约,不必打分割官司
第二,趁他还能说明时,把每一房的份额连同理由写进信托契约,而且要早:死亡前两年内赠与继承人的财产,课税时要并入遗产(《遗产及赠与税法》第15条),他2014年的赠与就是如此。台湾的特留分以死亡时的遗产加上少数几种对继承人的生前特种赠与计算(《民法》第1224条、第1173条),继承人只能扣减遗赠(第1225条)。台北法院会不会看穿专为规避特留分而设的信托,所读裁判中没有答案。受托人名下的股票也不必等执行人:股利由受托人直接收取。
2012年经公证的赠与把基金会的份额交付到位,10亿元诉讼不会出现在台北法院
第三,他宣布要给基金会的,2012年就以公证的赠与契约完成:经公证的赠与交付前不能撤销(《民法》第408条第2项),捐给登记的公益财团法人也不计入赠与总额(《遗产及赠与税法》第20条)。其余用一份简短遗嘱处理(《民法》第1189条;新加坡《1838年遗嘱法》第6条),执行人不坐在任何请求方的董事会里。诚实的界限:台湾公司仍受台湾公司法规范,税负不变,2026年8月修法后子女特留分仍是一半,2014年底签的任何文件都会遇到同样的意思能力争议。
遗嘱指定的张国炜 — 从签约那天起就由受托人为他持有的股票,而不是2024年确定有效、到2026年仍未到手的遗产
其他继承人 — 父亲还能说明时写下的份额和理由,而不是要在遗产分割诉讼里争取的特留分
张荣发基金会 — 生前交付、不计入赠与总额的公证赠与,而不是凭自传一句话提起的10亿元诉讼
四名遗嘱执行人 — 一份简短的遗嘱,不坐在任何请求方的董事会里,而不是十年来夹在继承人、基金会和法院收取命令之间看管股利
以上为反事实推演,并非建议:真实架构需要持牌专业人士与您家族的具体情况。
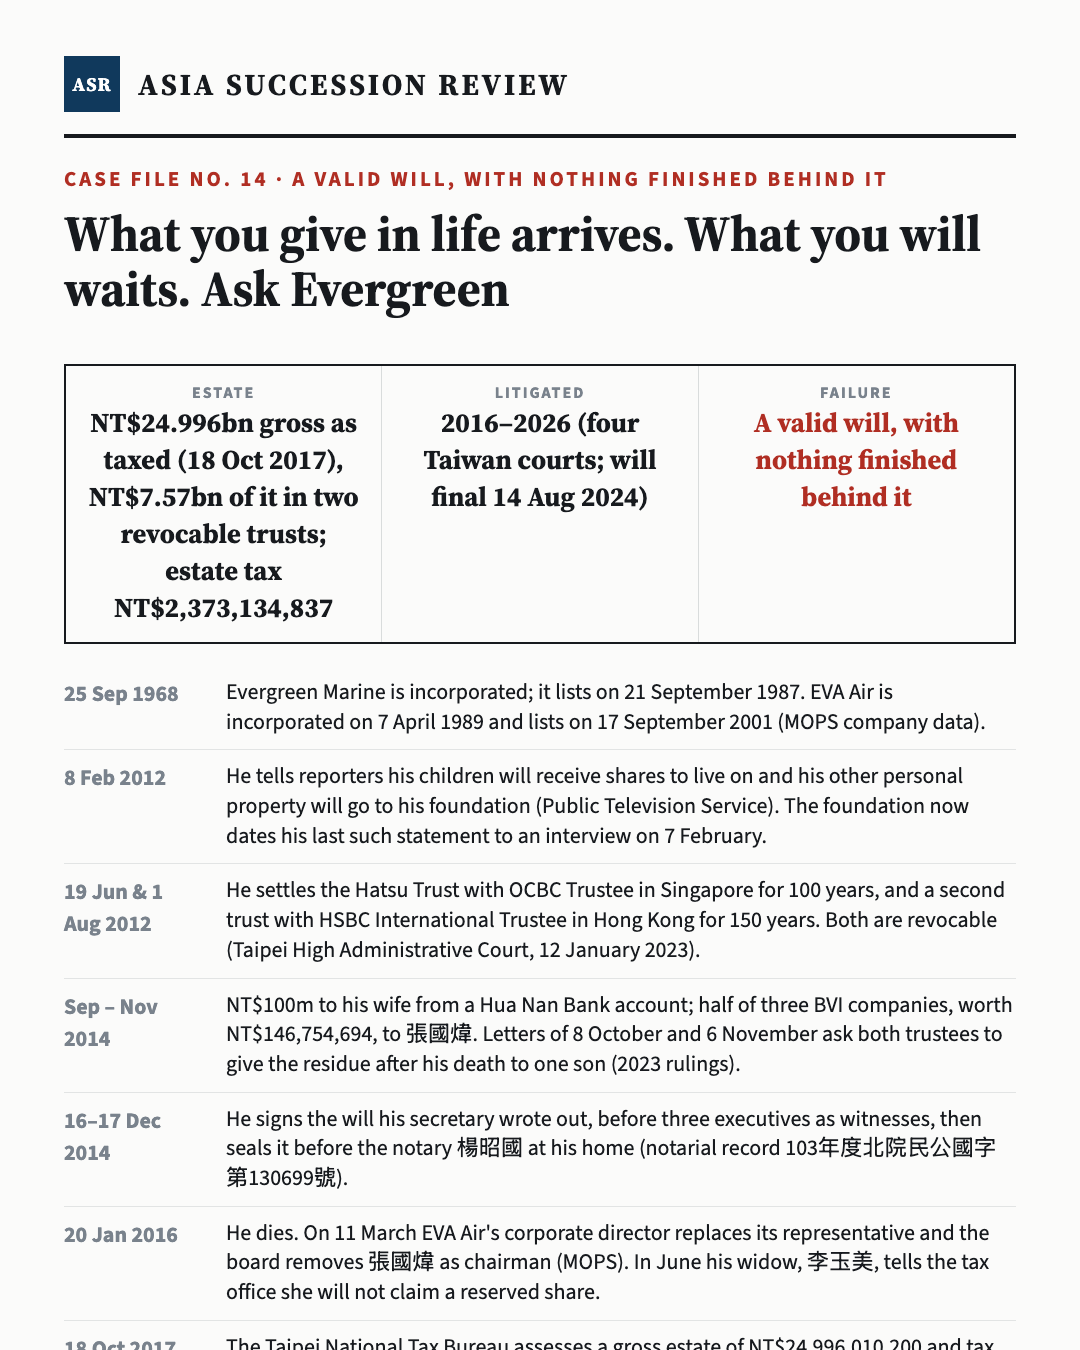
一张卡片读完本案——长按保存,或直接转发。
如果你家的安排是一份遗嘱、一封意愿书和一个承诺
很多台湾创办人做过同样的事:一个自己还能撤销的海外信托,一份封在信封里的遗嘱,一个对家族基金会的公开承诺。每一样都合理,没有一样完成。趁大家都还在时值得问清楚的问题很直接:哪些资产真的已经移转,哪些只有指示?信托是否还能撤销,税务机关因此会不会把它算作遗产?如果遗嘱被争执,这段期间股利由谁收?对基金会的承诺有没有落在纸上?问清楚是一种责任。这些答案决定接下来十年,是用来经营公司,还是等法院。
张荣发的遗嘱写了什么?
这是一份密封遗嘱,2014年12月16日签名,12月17日由公证人在他家完成密封。据媒体报道,遗嘱把存款、股票和不动产全部留给四子张国炜,并希望子女和睦相处;一名见证人在法庭上说,遗嘱也指定张国炜接任集团总裁,由四名副总裁辅佐。遗嘱指定四名执行人:柯丽卿、刘孟芬、吴界源、戴锦铨。
法院认定张荣发的遗嘱有效吗?
有效,三度认定。三子张国政主张父亲当时没有遗嘱能力、签名不是本人、也没有在公证人面前指定见证人。台北地院2020年3月16日驳回,高等法院2023年4月25日驳回,最高法院2024年8月14日驳回(112年度台上字第1764号)。法院认定他有能力的理由之一,是他2014年秋天的大额赠与。
为什么十年过去,张国炜还没拿到遗产?
因为遗嘱有效只是第一关。其他子女仍有特留分,遗产分割诉讼还在进行;长子张国华2026年4月向法院表示,诉讼未决前执行人无法分配。2023年,法院以遗嘱效力仍在上诉为由,不予撤换执行人;张国炜2024年再次声请,到2026年4月仍在审理。这期间,股利存在以四名执行人为户名的账户里。
张荣发其他子女的特留分有多少?
应继分的一半。2018年7月,法院以应继分六分之一、特留分十二分之一核定张国政的诉讼标的(107年度重家继诉字第18号)。遗孀李玉美2016年6月已向国税局表示不行使特留分。2026年8月17日公布的民法修正删除了兄弟姐妹的特留分,子女仍是一半。
张荣发基金会为什么起诉遗嘱执行人?
基金会主张,他的公开表示——最后一次是2012年2月7日的访问——以及2012年自传中“我所有剩下的钱,都要捐给基金会”一句,构成死因赠与,请求执行人给付10亿元(115年度重诉字第227号)。张国炜母子参加诉讼,律师主张2014年的遗嘱已撤销先前的赠与。10月22日言词辩论。
张荣发在新加坡有信托吗?
有。2012年6月19日,他与新加坡的华侨银行信托公司(现为BOS Trustee)设立“Hatsu Trust”,期限100年;2012年8月1日,又与香港的汇丰国际信托设立第二个信托。两者都可撤销。国税局核定其价值为2,872,937,436元和4,698,408,595元,并当作遗产课税;台北高等行政法院2023年1月12日维持。
张荣发的遗产缴了多少遗产税?
台北国税局2017年10月18日核定遗产总额24,996,010,200元,依当时10%的单一税率核定税额2,405,482,085元。复查后税额为2,373,134,837元,遗产净额24,291,196,048元(109年度诉字第1025号)。据张国炜在法庭上的陈述,执行人已于2022年7月20日缴清。
新加坡信托能避免长荣这场纷争吗?
他手上那种不行。他2012年的信托可撤销,而且他自己仍是受益人,所以台湾把它当作遗产课税。可能有用的,是一个趁他健康时改为不可撤销、持有长荣股票、每一房份额写定的信托。它不会减少台湾的税,而留在他名下的任何财产,台北法院仍可能被请求适用特留分。
- 1Taipei District Court, 107年度重家繼訴字第18號 civil judgment, 16 March 2020: 張國政 v 張國煒, claim to void the sealed will of 17 December 2014 dismissed; witness evidence of the dictation, signing and sealing
- 2Taipei District Court, 107年度重家繼訴字第18號 ruling, 5 July 2018: claim valued on a one-sixth statutory share and a one-twelfth reserved share
- 3Taiwan High Court, 109年度重家上字第47號 civil judgment, 25 April 2023: appeal dismissed; capacity shown partly by the 2014 gifts (NT$100m to his wife; BVI company shares worth NT$146,754,694 to 張國煒); the will's contents per a witness
- 4Supreme Court, 112年度台上字第1764號 civil judgment, 14 August 2024: appeal dismissed; the sealed will valid under Civil Code art 1192(1); death on 20 January 2016
- 5Taipei High Administrative Court, 109年度訴字第1025號 judgment, 12 January 2023: 張國政 v Taipei National Tax Bureau; the 2012 Hatsu trusts (OCBC Trustee, Singapore; HSBC International Trustee, Hong Kong) revocable and taxed as estate at NT$2,872,937,436 and NT$4,698,408,595; assessment of 18 October 2017
- 6Taipei District Court, 112年度司繼字第322號 ruling, 21 July 2023: 張國煒's application to replace the four executors dismissed while the will's validity was on appeal
- 7Taipei District Court, 112年度家聲抗字第99號 ruling, 19 September 2023: appeal dismissed; estate tax paid by the executors on 20 July 2022 (applicant's account)
- 8Supreme Court, 112年度台簡抗字第318號 ruling, 27 December 2023: further appeal on the executors dismissed
- 9Taipei District Court, 114年度司家暫字第1號 ruling, 16 July 2025: executors ordered to claim dividends unpaid since 20 January 2016 from Evergreen Marine, EVA Air, Evergreen International Storage & Transport and Evergreen International (five-year limitation, Civil Code art 126)
- 10Taipei District Court, 114年度執事聲字第525號 ruling, 15 August 2025: enforcement of the dividend order remitted
- 11Taiwan High Court, 114年度家抗字第65號 ruling, 20 January 2026: the four companies have paid; cash into an account in the executors' names; stock dividends to a holding account because executors cannot open a joint securities account
- 12Taipei District Court, 115年度司家聲字第50號 ruling, 20 April 2026: 張國華 may read the executor file (113年度司繼字第2669號); the executors unable to distribute while the division suit is pending
- 13Taipei District Court, 115年度重訴字第227號 ruling, 20 July 2026: Chang Yung-fa Foundation v the four executors (delivery of a gift); 李玉美's June 2016 letter declining a reserved share
- 14Taipei District Court, 115年度重訴字第227號 ruling, 8 September 2026: 張國煒's intervention stands; hearings of 14 May and 2 July 2026
- 15Taipei District Court, 110年度聲判字第86號 ruling, 22 July 2021: 張國政's application to prosecute the notary refused
- 16Taipei District Court, 109年度訴字第3099號 judgment, 16 June 2021: the foundation's eleventh board, listing 柯麗卿, 戴錦銓 and 劉孟芬 among its directors
- 17MOPS: EVA Air (2618) company data — incorporated 7 April 1989, listed 17 September 2001
- 18MOPS: Evergreen Marine (2603) company data — incorporated 25 September 1968, listed 21 September 1987
- 19MOPS: STARLUX Airlines (2646) company data — incorporated 2 May 2018, listed 25 October 2024, chairman 張國煒
- 20MOPS: EVA Air, 20 January 2016 — death of 張榮發, representative of a corporate director
- 21MOPS: EVA Air, 11 March 2016 — 張國煒 removed as chairman, 林寶水 elected
- 22Civil Code (Taiwan), art 1192: sealed wills
- 23Civil Code (Taiwan), art 1223: reserved shares, as amended and promulgated on 17 August 2026, in force six months later
- 24Civil Code (Taiwan), art 1224: the reserved share computed on the estate under art 1173, less debts
- 25Civil Code (Taiwan), art 1225: reduction of testamentary gifts
- 26Civil Code (Taiwan), art 1215: the executor's duties
- 27Civil Code (Taiwan), art 408: revocation of a gift before delivery, not available for a notarised gift
- 28Act Governing the Choice of Law in Civil Matters Involving Foreign Elements (涉外民事法律適用法), art 58
- 29Estate and Gift Tax Act (遺產及贈與稅法), art 1: worldwide estate of a national living in Taiwan
- 30Estate and Gift Tax Act, art 5-1: a trust for others is a gift
- 31Estate and Gift Tax Act, art 15: gifts to heirs within two years of death added back to the estate
- 32Estate and Gift Tax Act, art 20: gifts to registered charitable foundations excluded from gift tax
- 33Trustees Act 1967, s90: validity of certain trusts (Singapore Statutes Online, as at 17 October 2026)
- 34Wills Act 1838, s6: formalities of a will (Singapore Statutes Online, as at 17 October 2026)
- 35Inheritance (Family Provision) Act 1966, s3: maintenance claims, only where the deceased dies domiciled in Singapore (Singapore Statutes Online, as at 17 October 2026)
- 36IRAS: estate duty removed for deaths on and after 15 February 2008
- 37Public Television Service (公視), 8 February 2012: 張榮發 says his children get shares and his personal property goes to charity
- 38CNA (中央社), 18 March 2020: first-instance judgment; the will's wording as reported by Mirror Media
- 39CNA, 12 January 2023: the estate-tax judgment; the heirs listed
- 40Next Apple (壹蘋), 2 July 2026: the foundation's suit filed in March 2026; the widow's waiver of her reserved share; the NT$1bn claim (press)
- 41UDN (經濟日報), 27 August 2026: third hearing; NT$1bn claim; argument listed for 22 October 2026
- 42SETN (三立), 27 August 2026: the 2012 memoir line and the 7 February 2012 interview relied on by the foundation
- 43Peoplenews (民報), 31 August 2026: why the will has distributed nothing; the widow's division suit and the overseas-estate argument (press)