台塑:把股權搬到海外、卻沒有留下遺囑的創辦人
王永慶2008年辭世時未立遺囑。台灣按舊制最高50%的稅率,就他的境內境外全部遺產課徵遺產稅;而持有集團股權的百慕達信託,早已把他的子女從受益對象裡刪掉。2022年英國樞密院推翻了那次刪除。到2026年,這場仗還沒打完。
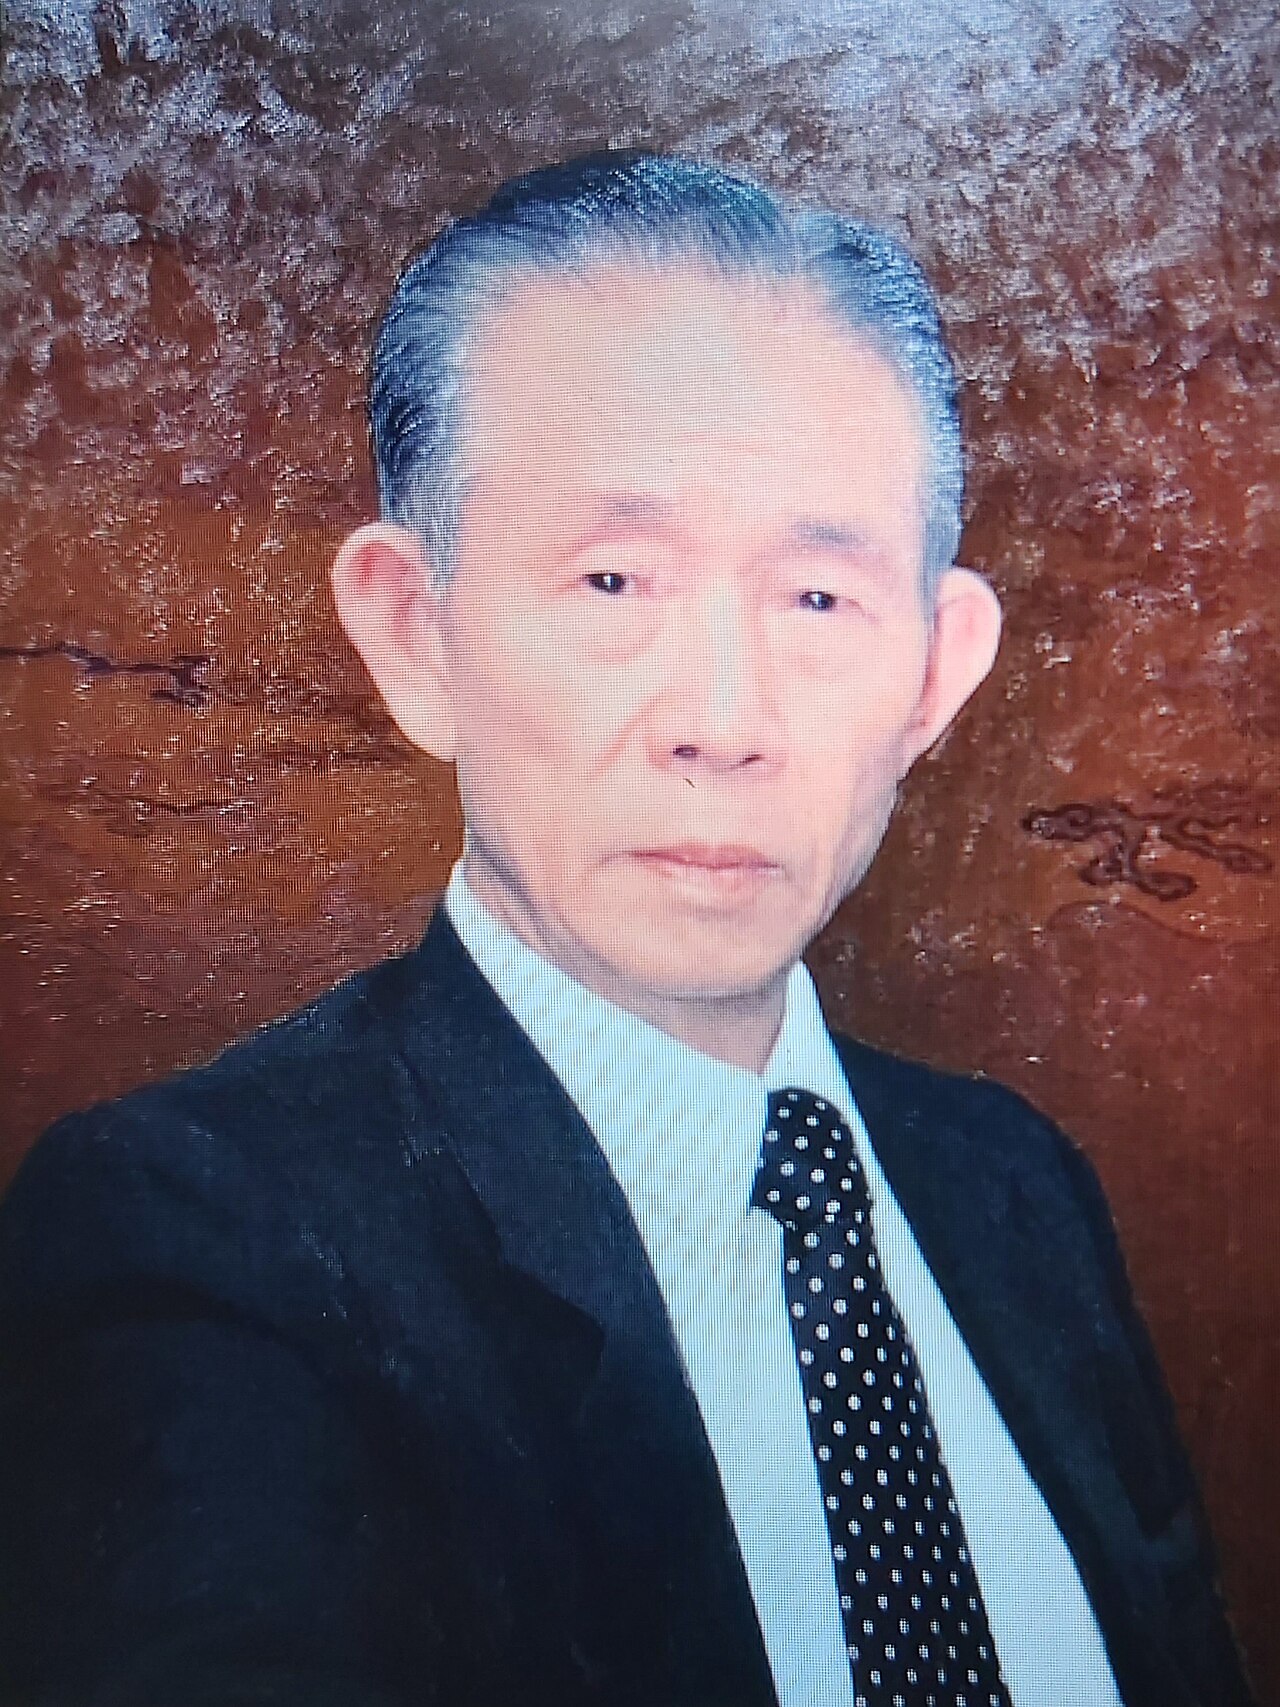

經營之神2008年10月15日病逝紐澤西,享年91歲,最大一筆私人遺產裡沒有一行指示
2008年10月15日,王永慶在美國新澤西自宅辭世,享壽91歲;當時台塑是台灣規模最大的工業集團。總統府次日發布哀悼文。他與胞弟王永在從一間米店起家,台灣稱他為經營之神,因為他把每一座廠的成本算到小數點以下。他沒有留下遺囑。對外公開承認的子女,是三房所生的九人。這位同輩之中最講究精確的實業家,身後留下島上有史以來最大的一筆私人遺產,而那筆遺產裡沒有一行交代。
臺灣按舊制50%核定NT$52.6bn、開出NT$11.9bn稅單,因為單一10%稅率晚了3個月才到
稅單比家人先到。《遺產及贈與稅法》第1條規定,凡經常居住中華民國境內之中華民國國民死亡時遺有財產者,應就其在中華民國境內境外全部遺產課徵遺產稅——2026年9月12日查閱法務部全國法規資料庫。由於繼承開始日為2008年10月15日,適用的是舊制累進稅率,最高一級50%。單一稅率10%是2009年1月21日經總統公布、同年1月23日施行的,晚了三個月。《風傳媒》2014年11月28日報導:核定遺產總額新臺幣526億元,遺產稅新臺幣119億元。

兄弟倆2001年5月10日在百慕達設立2個信託,一個給子女、一個誰也不給,後者漲過US$3.5bn
股權早在多年前就搬走了。2001年5月10日,依兩兄弟的指示,在百慕達同日成立兩個信託:Global Resource Trust No 1(GRT),其裁量受益對象是兩位創辦人的子女及其後代;以及Wang Family Trust(WFT),名字雖然叫家族信託,實際上是不使任何人受益的目的信託。樞密院2022年12月8日的判決記載:GRT所持控股公司在2001年約值9,000萬美元,至百慕達上訴審時約5.6億美元;WFT在2001年5月約5.67億美元,同期已逾35億美元。2002年與2005年又陸續增設信託。
5名董事2005年9月簽下一頁檔案,把每一名子女從信託裡劃掉,而且從未聲請法院核准
2005年9月,也就是創辦人辭世的三年前,GRT受託公司的董事把WFT加為受益對象,排除其餘全部對象——兩位創辦人的子女及其後代——並把全部信託財產指撥出去。簽字的五名董事之中,兩位是王永慶的女兒,兩位是王永在的兒子,另一位是長年任職集團的員工。他們沒有向法院聲請核准。長子王文洋2009年從新澤西的聲請開始追查,2010年起轉向華盛頓特區的法院;此後這場家族訴訟在三個法系都留下了判決。
樞密院2022年12月8日判受託人濫用許可權,17年的排除自始無效
2022年12月8日,樞密院判上訴有理由。主筆的Lord Richards與Lord Hodge、Lord Sales、Lord Burrows、Lady Rose一致認為:增列與排除受益對象的權限屬於受信權限,只能為其被授予的目的行使;2005年9月的決定係為不當目的所為;兩造並同意其法律效果是該決定自始無效。信託契約寫得明白,子女就是受益階層。受託人不能把一個家族信託改造成目的信託,還稱之為在行使增列受益人的權限。
繼承人纏訟13年後於2021年7月29日分完NT$52.8bn臺灣遺產,海外信託到2026年仍未分
台灣這邊,先把分得了的分掉。纏訟十三年之後,國內遺產約新臺幣528億元,於2021年7月29日簽署協議分割。2011年台北地方法院認定羅姓三姊弟亦為創辦人的子女,媒體報導2016年以和解收場。元配王郭月蘭於2012年7月1日辭世,遺囑將全部遺產留給王文洋,其胞妹隨即對該遺囑主張特留分。截至2026年9月12日,海外信託的最終分配,仍未見於公開紀錄。

那些架構不是空的,而是對立的。一份容許受託人任意增列與排除受益人的信託契約,不是傳承安排,而是一張隨時可以對著家族行使的選擇權——2005年9月,它一次對每一名子女行使了。樞密院用了十七年、四個法院,才把一頁契約文字本來一個下午就能解決的事情恢復原狀。
生前就把股權設入信託,並寫一份點名各房、且回頭改不掉的信託契約。
創辦人趁在世且行為能力無疑,把控股股權設入新加坡信託,日常經營大權握到最後一天
把這一步講得直白些。創辦人在世、行為能力毫無疑義時,將控股股權移轉予一個以新加坡法為準據法、受託人為新加坡居民的信託。股權在繼承開始的多年前就已經不是他的個人財產,因此沒有需要凍結的遺產、不必等待遺產管理文件,也沒有無遺囑繼承的法定順位在各房之間替他做選擇。他可以出任控制受託公司的董事長,所以他在世時,事業的日常控制權不生任何變動。新加坡的制度框架久經檢驗:信託存續期間上限100年,沒有公開的信託登記簿,且對2008年2月15日以後發生的死亡不課遺產稅。
契約點名每一房、鎖死受益階層,沒有受託人能用一頁檔案在一個下午把家族劃掉
契約本身就是全部的勝負。點名每一房及其應得;寫明受益階層為固定;若真要保留增列或排除受益人的權限,就在文件裡把它限縮在它真正的用途上——納入日後出生的孫輩,而不是把整個家族輸出到一個目的信託。指定持牌的獨立受託人,而不是一群有利害關係的子女組成的董事會;設置保護人(protector),對受益階層的任何變動握有同意權;並以意願函記錄理由。這就是樞密院那堂課翻成擬約語言的樣子:受信權限要依信託目的來解釋,所以請把目的寫下來。
特留分為每名繼承人保留應繼分的二分之一,但第1225條只及於遺贈,不及於生前完成的移轉
特留分管得到什麼、管不到什麼。王永慶未立遺囑,因此民法第1223條根本沒有發動的機會——遺產依第1138條、第1144條的應繼分,由配偶與子女按人數平均繼承。倘若他立下遺囑偏厚某一房,第1223條會為配偶及每一名直系血親卑親屬保留其應繼分的二分之一,第1225條則讓不足額的繼承人按其不足之數,由遺贈財產扣減之;受遺贈人有數人時,按其所得遺贈價額比例扣減。第1225條依其文義及於遺贈,不及於被繼承人生前已經完成的移轉——所以設定信託的日期,比它掛在哪一面旗下更要緊。
不論架構怎麼搭,臺灣都對全球遺產課稅;依第5-1條,生前信託於成立時就以贈與課稅
台灣的稅則不因此改變。新加坡信託改變的是遺產裡還剩下什麼,而不是哪一國法律支配這筆繼承、或誰有權課稅。《遺產及贈與稅法》第1條及於經常居住中華民國境內之國民的境內境外全部遺產;第4條則以死亡前二年內在境內有住所、或無住所而有居所且居留逾365日為準。第5條之1把受益人非委託人的生前信託,於信託成立時視為贈與課稅;第3條之2對遺囑信託於遺囑人死亡時課徵遺產稅;第15條則把死亡前二年內贈與配偶及各順序繼承人的財產,併入遺產總額。
第90條只在新加坡法院護得住信託,在臺北護不住;2022年奏效的攻擊是逾越許可權,不是特留分
接著是誠實的界線,因為跳過這一段的家族,買到的是官司。Trustees Act 1967(新加坡《受託人法》)第90條規定:設立人於設立時既非新加坡公民、亦非以新加坡為住所地者,其以新加坡法為準據法、受託人為新加坡居民的信託,不因任何繼承法則而影響其效力。這拘束的是新加坡法院,不是台北的法院;而且它對台灣境內的不動產與稅捐隻字未提。更關鍵的是,第90條救不了這個家族——因為真正奏效的攻擊根本不是特留分主張,而是受託人逾越權限,而這一點在新加坡同樣打得起來。解藥是契約,不是旗幟。
創辦人 — 生前保有控制權,身後其真實意願具有拘束力——寫在信託契約裡,而不是由五個法院從一份宣誓書反推出來
每一房 — 自契約簽署之日起就有點名的權益;沒有任何一房需要靠訴訟,才能知道自己還算不算受益人
受託人 — 增列與排除受益人的權限被寫定了用途,因此不能反過來對著它本該服務的受益階層行使
國稅局 — 全球課稅範圍兩種做法都一樣——但核課的對象,是一筆有文件、有日期、已申報繳納贈與稅的設定,而不是十年份爭執不休的移轉
家族名聲 — 免去十八年、四個法域的判決,每一份都在公開記載誰在什麼時候被劃掉
以上為反事實推演,並非建議:真實架構需要持牌專業人士與您家族的具體情況。
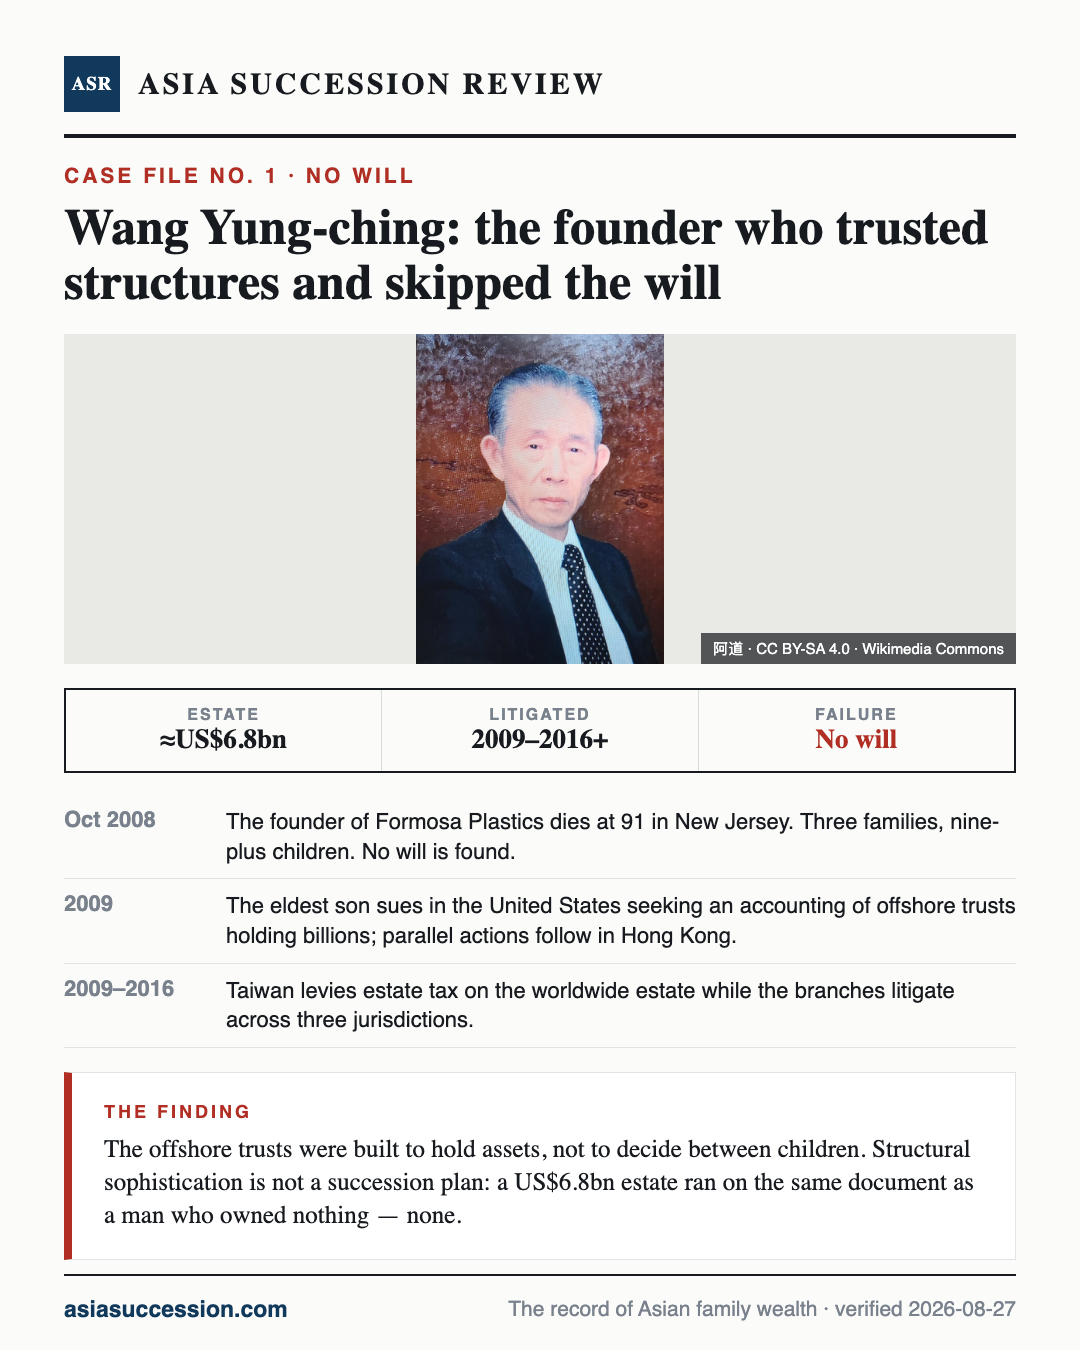
一張卡片讀完本案——長按儲存,或直接轉發。
如果你父親持有台灣資產
台灣對經常居住中華民國境內的國民,課徵境內境外全部遺產的遺產稅;沒有遺囑的遺產,依法定順位與應繼分分配——而法定順位對待你的方式,未必如你所設想。若家族透過海外信託持股,真正的問題不是有沒有信託,而是契約上有沒有你的名字、以及有沒有人能把你的名字拿掉。他在世時哪些問題可以問,以及一份遺囑、一個鎖死的受益階層、或一個新加坡信託,各自會如何改變你的處境:
王永慶遺產多少?
台灣核定的國內遺產總額為新臺幣526億元,遺產稅新臺幣119億元,適用最高50%的舊制稅率(《風傳媒》2014年11月28日);該筆稅款於2010年9月經媒體報導繳納完畢,其中一部分以實物抵繳。繼承人於2021年7月29日簽署協議,分割約新臺幣528億元。海外信託是另一回事,至今仍未分完。
王永慶海外信託官司結果?
贏了關鍵的一場,但錢還沒分到。2022年12月8日,英國樞密院在Grand View Private Trust Co Ltd v Wen-Young Wong [2022] UKPC 47中認定:2005年把全部家族成員排除於Global Resource Trust之外的決定,係為不當目的所為,自始無效。與美國信託有關的訴訟,截至2026年5月26日仍在華盛頓特區聯邦地方法院進行中。
特留分管得到海外資產嗎?
直接管不到。民法第1225條讓不足額的繼承人由遺贈財產扣減,而遺贈是死後才生效的處分;依其文義並不及於被繼承人生前已經完成移轉的財產。因此通說認為,生前設定的海外信託落在扣減之外。它沒有落在外面的,是台灣的課稅範圍,以及受託人逾越權限這一類主張。
台灣會對海外信託課遺產稅嗎?
兩頭都課。《遺產及贈與稅法》第1條對經常居住中華民國境內的國民,就其境內境外全部遺產課徵遺產稅。第5條之1把受益人非委託人的生前信託,於成立時視為贈與課稅;第3條之2對遺囑信託於遺囑人死亡時課徵遺產稅;第15條則把死亡前二年內贈與配偶及各順序繼承人的財產,併入遺產總額。
2022年樞密院到底判了什麼?
判受託人增列與排除受益人的權限屬於受信權限,只能為其被授予的目的行使。把一個目的信託加為受益對象、同時排除兩位創辦人的子女及後代,再把全部信託財產指撥出去,屬於不當目的;兩造並同意其法律效果是該決定自始無效。樞密院於2022年12月8日判上訴有理由。
新加坡信託可以規避特留分嗎?
對台灣境內資產,不行。Trustees Act 1967(新加坡《受託人法》)第90條規定,設立人於設立時既非新加坡公民、亦非以新加坡為住所地者,其以新加坡法為準據法、受託人為新加坡居民的信託,不因繼承法則而影響其效力。這拘束的是新加坡法院。台北的法院仍會依被繼承人死亡時的本國法處理繼承,台灣的土地也搬不走。
父親設了海外信託,我要怎麼知道自己還是不是受益人?
問名單,不要問餘額。有兩個問題屬於正當的家務事,而且轉給任何人看都不失禮:現行信託契約上列名的受益人是誰;以及有沒有人握有增列或排除受益人的權限。王家是在第二個問題的答案被行使之後十七年,才從一份判決裡讀到它。
- 1Judicial Committee of the Privy Council — case page, Grand View Private Trust Co Ltd v Wen-Young Wong, JCPC 2020/0064 and 0065 (parties, hearing 8–10 Mar 2022, judgment 8 Dec 2022)
- 2Grand View Private Trust Co Ltd v Wen-Young Wong [2022] UKPC 47, full judgment (Lord Richards; GRT and Wang Family Trust declared 10 May 2001; Grid worth c. US$90m in 2001 and c. US$560m at the Bermuda appeal; WFT c. US$567m in 2001 and over US$3.5bn; 100-year trust period; 17 children; September 2005 decision improper and void, paras 122 and 128)
- 3Wang v New Mighty United States Trust, No 21-cv-3111, memorandum opinion of Boasberg CJ, US District Court for the District of Columbia, 26 May 2026 (New Mighty U.S. Trust declared 3 May 2005 in Washington DC; Universal Link 5 May 2005 and Vantura 9 May 2005 in Bermuda; China Trust 2002; Ocean View 2013; motion to dismiss granted in part, denied in part)
- 4Supreme Court of the United States — New Mighty U.S. Trust v Robert Shi, as executor of the will of Yueh-Lan Wang, No 19-232, certiorari denied 21 Oct 2019 (140 S. Ct. 435)
- 5United States Court of Appeals for the District of Columbia Circuit — Robert Shi v New Mighty U.S. Trust, 918 F.3d 944, decided 15 Mar 2019, No 18-7066
- 6United States Court of Appeals for the District of Columbia Circuit — Wang ex rel. Wong v New Mighty U.S. Trust, 843 F.3d 487, decided 9 Dec 2016, No 12-7038
- 7Estate and Gift Tax Act — amendment history, Laws and Regulations Database, Ministry of Justice (item 11: promulgated by the President on 21 January 2009, amending articles 7, 10, 13, 18, 19, 22, 30, 44 and 45 — the amendment that replaced the progressive schedule with a flat rate)
- 8Estate and Gift Tax Act (English text: article 1 worldwide charge on a habitual resident; article 4 habitual residence; article 3-2 testamentary trusts; article 5-1 trusts treated as gifts; article 15 two-year add-back)
- 9Civil Code article 1144 (the spouse's 應繼分: equal per capita with the first-order heirs of article 1138, who are the lineal descendants) — Laws and Regulations Database, read 12 Sep 2026
- 10Civil Code article 1223 (compulsory portions; article view as at 12 Sep 2026 renders the amended four-item text, with the banner recording that the amendment promulgated 17 Aug 2026 takes effect six months after promulgation)
- 11Civil Code article 1225 (an heir short of his compulsory portion abates the 遺贈 by the shortfall, apportioned among recipients by the value each received)
- 12Trustees Act 1967 (Singapore) section 90, validity of certain trusts — Singapore Statutes Online, current version as at 12 Sep 2026
- 13Office of the President, Republic of China — statement of condolence on the death of Formosa Plastics founder Wang Yung-ching, 16 October 2008
- 14風傳媒, 28 Nov 2014 — assessed estate NT$52.6bn, estate tax NT$11.9bn at the pre-2009 top rate of 50 per cent, and the January 2009 cut to 10 per cent that came after the death
- 15Public Television Service, 2 Aug 2011 — Taipei District Court finds the three Lo siblings to be children of Wang Yung-ching, on witness and recording evidence
- 16CTWANT, 21 Oct 2025 — Wang Kuo Yueh-lan died in 2012 childless leaving a will giving an estate estimated above NT$2.2bn to Wang Wen-yang; her sister claimed the sibling compulsory portion of one third against it
- 17鏡週刊, 5 Sep 2021 — the domestic estate settlement signed 29 July 2021 and filed 30 July: estate over NT$52.8bn, estate tax NT$12.0bn described as the largest on record, about NT$40.8bn actually distributed, offshore assets still unresolved