ไมเคิล แจ็กสัน ไม่เคยกำหนดค่าตอบแทนผู้จัดการมรดกในพินัยกรรม คำขอคือ 109 ล้านดอลลาร์สหรัฐ
พินัยกรรมปี 2002 ของ ไมเคิล แจ็กสัน แต่งตั้งผู้จัดการมรดกสามคน ให้อำนาจดำเนินธุรกิจของเขาต่อไป แต่ไม่ได้กล่าวถึงค่าตอบแทนของพวกเขาเลย สิบเจ็ดปีหลังการเสียชีวิต ปารีส แจ็กสัน บุตรสาวของเขา ขอให้ผู้พิพากษาในลอสแอนเจลิสลดส่วนแบ่งของผู้จัดการมรดกจากรายได้ด้านบันเทิงของกองมรดกจาก 15% เหลือ 10% ขณะที่มีคำขอให้ศาลอนุมัติเงิน 109 ล้านดอลลาร์สหรัฐสำหรับปี 2023 และ 2024 ข้อกำหนดเพียงข้อเดียวในพินัยกรรมสิงคโปร์ยุติเรื่องใดได้ และเรื่องใดยุติไม่ได้
อ่านภาษาอื่น: EN · 简体 · 繁體 · ไทย · ID
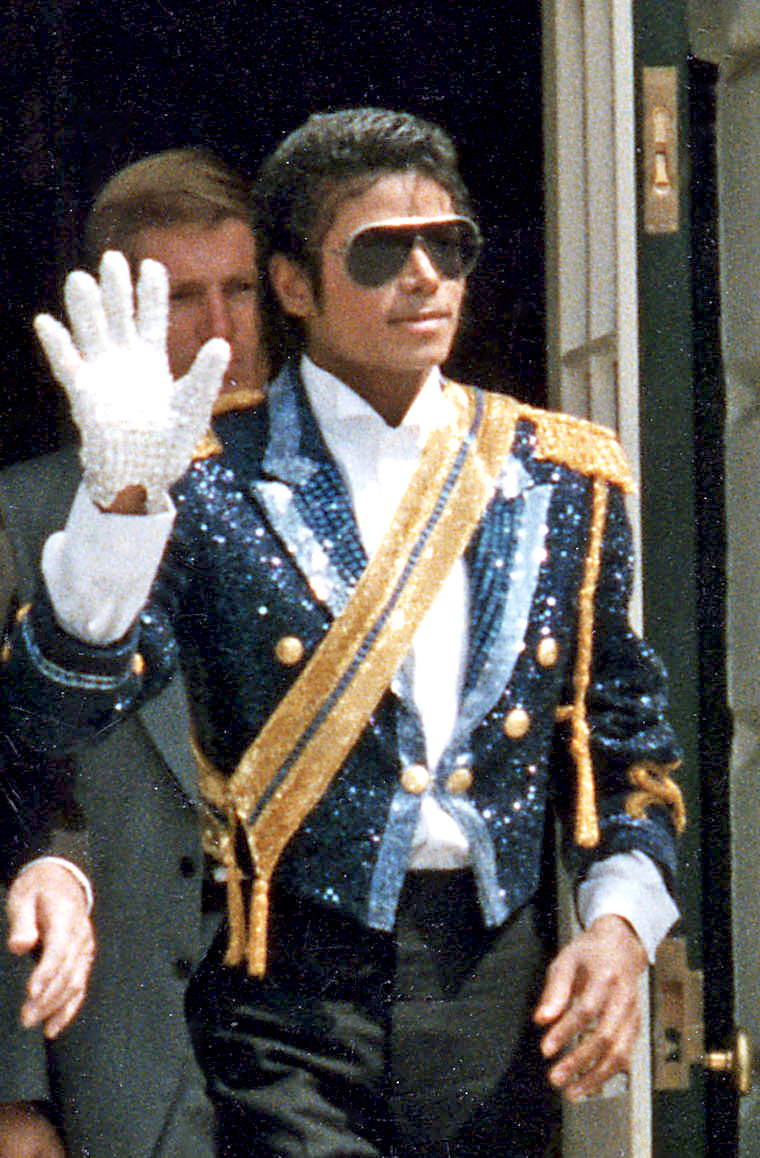

บุตรสาวของนักร้องขอให้ผู้พิพากษาลอสแอนเจลิสลดส่วนแบ่งของผู้จัดการมรดกจาก 15% เหลือ 10%
ในคำร้องความยาว 12 หน้าที่ยื่นต่อศาลชั้นต้นนครลอสแอนเจลิส (Los Angeles Superior Court) และมีการรายงานเมื่อวันที่ 28 และ 29 ตุลาคม 2026 ปารีส แจ็กสัน (Paris Jackson) บุตรสาวของ ไมเคิล แจ็กสัน (Michael Jackson) ขอให้ผู้พิพากษาที่กำกับดูแลกองมรดกของบิดาลดค่าตอบแทนของ จอห์น บรันกา (John Branca) ผู้จัดการมรดก เธอต้องการให้ส่วนแบ่งของเขาจากรายได้รวมด้านบันเทิงของกองมรดกลดจาก 15% เหลือ 10% สำหรับปี 2023, 2024 และปีต่อ ๆ ไป จนกว่าเขาจะยื่นบัญชีครบถ้วน ศาลนัดไต่สวนวันที่ 4 ธันวาคม ต่อหน้า มิตเชลล์ เบ็คลอฟฟ์ (Mitchell Beckloff) ผู้พิพากษาที่เกษียณแล้ว
ผู้จัดการมรดกพลาดกำหนดส่งบัญชีเดือนกันยายนที่ตั้งเอง แต่ยังขอให้ศาลอนุมัติ 109 ล้านดอลลาร์สหรัฐ
ข้อร้องเรียนของเธอเป็นเรื่องเอกสารพอ ๆ กับเรื่องเงิน คำร้องระบุว่า บรันกา พลาดกำหนดวันที่ 15 กันยายนที่เขากำหนดเองภายใต้คำสั่งศาลลงวันที่ 24 เมษายน 2026 และยื่นบัญชีปี 2023 และ 2024 ที่ไม่ครบถ้วน หรือ “ไม่มีอะไรมากไปกว่าเอกสารกันที่” แต่เขากลับขอให้ศาลอนุมัติค่าตอบแทนรวม 109,219,648 ดอลลาร์สหรัฐ สำหรับตัวเขาเอง ทนายความของเขา และ จอห์น แม็กเคลน (John McClain) ผู้จัดการมรดกร่วมผู้ล่วงลับ ซึ่งเสียชีวิตเมื่อเดือนพฤษภาคมด้วยวัย 71 ปี คำร้องระบุว่า “ไม่ชัดเจนว่าผู้จัดการมรดกคำนวณและจ่ายเงินจำนวนดังกล่าวได้อย่างมั่นใจได้อย่างไร แต่กลับยื่นบัญชีที่ครบถ้วนและถูกต้องไม่ได้แม้เวลาผ่านไปหลายปี”
กองมรดกเรียกคำร้องว่าเหลวไหล และบอกว่าเปลี่ยนหนี้ 500 ล้านดอลลาร์สหรัฐเป็นทรัพย์สิน 2,000 ล้านดอลลาร์สหรัฐ
กองมรดกเรียกคำร้องนี้ว่า “ไร้เหตุผล” และ “เหลวไหล” แถลงการณ์ระบุว่าผู้จัดการมรดกสละสิทธิ์ในค่าตอบแทนผู้จัดการมรดกมาตั้งแต่แรก และได้รับเพียงค่าบริหารจัดการที่ศาลสั่งแยกต่างหากสำหรับการดำเนินธุรกิจของ ไมเคิล แจ็กสัน และเอกสารบางส่วนที่เป็นข้อพิพาทยังไม่ถึงกำหนดยื่น ทนายความของกองมรดกยกความดีให้ บรันกา ที่เปลี่ยนกองมรดกที่มีหนี้มากกว่า 500 ล้านดอลลาร์สหรัฐเมื่อแจ็กสันเสียชีวิตในวันที่ 25 มิถุนายน 2009 เป็นกองมรดกมูลค่าราว 2,000 ล้านดอลลาร์สหรัฐ ยังไม่มีสิ่งใดได้รับการวินิจฉัย เมื่อเดือนเมษายน ผู้พิพากษาคนเดียวกันสั่งให้ทนายความของกองมรดกสามคนคืนเงินโบนัส 625,000 ดอลลาร์สหรัฐที่ บรันกา อนุมัติไว้ โดยเห็นว่าจำนวนเงินดังกล่าว ตามพยานหลักฐานที่นำเสนอ เป็นการกำหนด “ตามอำเภอใจ”
พินัยกรรมปี 2002 มอบธุรกิจให้ผู้จัดการมรดกสามคน แต่ไม่เคยระบุว่าพวกเขาจะได้ค่าตอบแทนเท่าใด
พินัยกรรมอธิบายได้ว่าเหตุใดผู้พิพากษาจึงเป็นผู้กำหนดอัตรา แจ็กสันลงนามในพินัยกรรมเมื่อปี 2002 พินัยกรรมยกกองมรดกทั้งหมดให้แก่ทรัสตีของ Michael Jackson Family Trust (ทรัสต์ครอบครัวไมเคิล แจ็กสัน) ซึ่งเขาได้ปรับปรุงตราสารใหม่เมื่อวันที่ 22 มีนาคม 2002 แต่งตั้ง บรันกา แม็กเคลน และ แบร์รี ซีเกล (Barry Siegel) เป็นผู้จัดการมรดกร่วม และให้อำนาจเต็มแก่พวกเขา “ในการดำเนินกิจการธุรกิจใด ๆ ต่อไป” แต่ไม่ได้กำหนดอัตราค่าตอบแทนไว้เลย และเนื่องจากทรัสต์ได้รับกองมรดกผ่านพินัยกรรมเท่านั้น ทุกสิ่งที่แจ็กสันเป็นเจ้าของ ณ วันที่เสียชีวิตจึงต้องผ่านมือผู้จัดการมรดกก่อน ภายใต้การกำกับของศาลพิสูจน์พินัยกรรม (probate court)
ผู้จัดการมรดกตีราคาชื่อของเขา 2,105 ดอลลาร์สหรัฐ IRS ตี 434 ล้านดอลลาร์สหรัฐ และศาลใช้เวลา 12 ปี
ภาษีทำให้กระบวนการนี้เปิดค้างไว้นานหลายปี ผู้จัดการมรดกรายงานมูลค่าภาพลักษณ์และอัตลักษณ์ (image and likeness) ของแจ็กสันไว้ที่ 2,105 ดอลลาร์สหรัฐในแบบแสดงรายการภาษีมรดกของรัฐบาลกลาง ส่วนหนังสือแจ้งภาษีขาด (notice of deficiency) ของกรมสรรพากรสหรัฐ (IRS) ประเมินไว้ที่ 434,264,000 ดอลลาร์สหรัฐ ในเดือนพฤษภาคม 2021 เกือบ 12 ปีหลังการเสียชีวิต ศาลภาษีสหรัฐ (US Tax Court) ประเมินมูลค่าไว้ที่ 4,153,912 ดอลลาร์สหรัฐ ในคำวินิจฉัยความยาว 271 หน้า (T.C. Memo. 2021-48) และประเมินทรัพย์สินสามรายการที่เป็นข้อพิพาทไว้ราว 111 ล้านดอลลาร์สหรัฐ เทียบกับราว 482 ล้านดอลลาร์สหรัฐที่ IRS โต้แย้งในชั้นพิจารณาคดี
- 1Deadline, 28 Oct 2026: Paris Jackson's 12-page motion in Los Angeles Superior Court (filed late the previous week); the executor's alleged breach of the court's order of 24 Apr 2026 on accountings; 2023 and 2024 accounts 'incomplete' and 'a placeholder'; hearing 4 Dec 2026 before retired Judge Mitchell Beckloff
- 2Billboard, 28 Oct 2026: the request to reduce the executor's compensation from 15% to 10% of the estate's gross entertainment-related income; the estate's response ('nonsensical', 'absurd'; executor compensation waived, a separate court-ordered management fee)
- 3Rolling Stone Australia, 29 Oct 2026: $109,219,648 in combined compensation for 2023–2024 for the executor, his lawyers and the late co-executor John McClain (died May 2026, aged 71); the missed 15 Sep deadline; debts of more than $500m at death, about $2bn now (the estate's lawyers); Judge Beckloff's ruling of 29 Apr 2026 on $625,000 in bonuses
- 4Last Will of Michael Joseph Jackson (2002), as published by CNN on 1 Jul 2009: entire estate to the trustees of the Michael Jackson Family Trust (restated 22 Mar 2002); co-executors John Branca, John McClain and Barry Siegel; power to continue any business enterprises; no rate of executor pay; read in full 30 Oct 2026
- 5ACTEC Capital Letter No. 55, 12 Jan 2022: Estate of Michael J. Jackson v. Commissioner, T.C. Memo. 2021-48 — image and likeness $2,105 on the return, $434,264,000 in the IRS notice, $161,307,045 argued by the IRS at trial, $4,153,912 found by the court
- 6GYF, 5 May 2021: T.C. Memo. 2021-48, No. 17152-13, decided 3 May 2021, 271 pages; about $111m against the IRS's nearly $482m; the estate open and unsettled for nearly 12 years
- 7Probate and Administration Act 1934 (Singapore) s66 — the court may allow executors or administrators a commission not exceeding 5% on the value of the assets collected, guided by its approval or otherwise of their conduct; the registrar may exercise the power when taking the administration accounts; current version as at 30 Oct 2026, read on Singapore Statutes Online 30 Oct 2026
- 8Trustees Act 1967 (Singapore) Part 4B, ss41P–41S (payment under the trust instrument for a trust corporation or professional trustee; reasonable remuneration for a trust corporation where the instrument is silent; expenses) and s3 ('trustee', where the context admits, includes a personal representative); current version as at 30 Oct 2026, read on SSO 30 Oct 2026
- 9IRAS: Estate Duty removed for deaths on and after 15 February 2008
พินัยกรรมที่เงียบเรื่องค่าตอบแทน ทำให้ศาลพิสูจน์พินัยกรรมกำหนดค่าตอบแทนบนธุรกิจ 2,000 ล้านดอลลาร์สหรัฐ
พินัยกรรมที่ให้ผู้จัดการมรดกดำเนินธุรกิจต่อไปนานเท่าที่จำเป็น แต่ไม่กล่าวถึงค่าตอบแทนของพวกเขาเลย เท่ากับยกคำถามเรื่องค่าตอบแทนให้แก่ผู้ที่กำกับดูแลพวกเขา ในแคลิฟอร์เนีย ผู้นั้นคือศาลพิสูจน์พินัยกรรม ค่าตอบแทนของผู้ที่บริหารธุรกิจมูลค่าราว 2,000 ล้านดอลลาร์สหรัฐจึงถูกกำหนด ทบทวน และโต้แย้งกันผ่านเอกสารที่ยื่นต่อศาลปีแล้วปีเล่า โดยมีทายาทเป็นผู้ตรวจสอบเพียงกลุ่มเดียว
ทายาทที่มองไม่เห็นบัญชีประเมินค่าตอบแทนไม่ได้ เธอจึงต่อสู้กันที่กำหนดเวลา
เครื่องมือเดียวที่ทายาทมีคือบัญชี ผู้รับประโยชน์ที่มองไม่เห็นตัวเลขย่อมประเมินค่าตอบแทนไม่ได้ การต่อสู้จึงกลายเป็นเรื่องกำหนดเวลา คือคำสั่งศาลในเดือนเมษายน วันที่ผู้จัดการมรดกเลือกเองในเดือนกันยายน เอกสารกันที่ที่ยื่นเข้ามา และบัดนี้คือคำร้องที่ขอให้ค่าตอบแทนลดลงเป็นราคาของความล่าช้า ไม่มีสิ่งใดในนี้อยู่ในพินัยกรรม เพราะพินัยกรรมไม่ได้กล่าวถึงค่าตอบแทน ไม่ได้กล่าวถึงบัญชี และไม่ได้กล่าวว่าจะเกิดอะไรขึ้นเมื่อบัญชีล่าช้า
ทรัสต์ของเขารออยู่หลังกองมรดกที่ยังค้างในศาล 17 ปีหลังการเสียชีวิต
แจ็กสันได้จัดตั้งทรัสต์ไว้จริง แต่พินัยกรรมคือทางที่ทรัพย์สินของเขาไปถึงทรัสต์ ทรัสต์จึงต้องรออยู่หลังกองมรดกในกระบวนการพิสูจน์พินัยกรรม และกองมรดกยังเปิดค้างอยู่แม้ผ่านไป 17 ปีหลังการเสียชีวิต ราว 12 ปีในจำนวนนั้นหมดไปกับการโต้แย้งกับ IRS ว่าชื่อของเขามีมูลค่าเท่าใด และปีต่อ ๆ มาหมดไปกับบัญชีและค่าตอบแทนที่อยู่ต่อหน้าผู้พิพากษา
พินัยกรรมหรือตราสารทรัสต์ในสิงคโปร์กำหนดค่าตอบแทนผู้จัดการมรดกได้ในข้อกำหนดเดียว ทั้งอัตรา ฐานคำนวณ เพดาน และการส่งบัญชีภายในวันที่กำหนด โดยไม่มีค่าตอบแทนสำหรับปีที่ส่งบัญชีล่าช้า หากไม่มีข้อกำหนดเช่นนี้ ศาลอาจอนุญาตค่าบำเหน็จได้ไม่เกิน 5% ของทรัพย์สินที่รวบรวมได้ โดยพิจารณาจากการปฏิบัติหน้าที่ของผู้จัดการมรดก สิ่งที่สิงคโปร์ทำไม่ได้คือห้ามทายาทถามผู้พิพากษาว่ามีการปฏิบัติตามข้อกำหนดนั้นหรือไม่
กองมรดกของชาวแคลิฟอร์เนียอยู่กับแคลิฟอร์เนียและ IRS สิงคโปร์จึงไม่เปลี่ยนอะไรสำหรับเขา
ข้อจำกัดก่อน แจ็กสันเป็นชาวอเมริกันที่อาศัยอยู่ในแคลิฟอร์เนีย กฎหมายแคลิฟอร์เนียใช้บังคับกับพินัยกรรมและทรัสต์ของเขา ผู้พิพากษาในลอสแอนเจลิสจะเป็นผู้วินิจฉัยคำร้องนี้ และสหรัฐอเมริกาเก็บภาษีจากกองมรดกของพลเมืองไม่ว่าทรัพย์สินจะอยู่ที่ใด ไม่มีสิ่งใดในกฎหมายสิงคโปร์ที่จะเปลี่ยนภาระภาษีของเขาหรือการไต่สวนครั้งนี้ได้ คำถามที่มีประโยชน์คือ ผู้ก่อตั้งที่ครอบครัวและธุรกิจอยู่ในสิงคโปร์จะเขียนอะไรไว้ได้บ้าง และสิ่งใดที่สิงคโปร์จะไม่เปลี่ยน
กองมรดกในสิงคโปร์ไม่เสียภาษีมรดกตั้งแต่ปี 2008 จึงไม่มีการต่อสู้ 12 ปีเรื่องมูลค่าของชื่อ
ข้อพิพาทเรื่องภาษีจะไม่เกิดขึ้นเลย สิงคโปร์ยกเลิกภาษีมรดก (estate duty) สำหรับการเสียชีวิตตั้งแต่วันที่ 15 กุมภาพันธ์ 2008 เป็นต้นไป และไม่มีภาษีการรับมรดกหรือภาษีการให้ จะไม่มีแบบแสดงรายการที่ประเมินมูลค่าชื่อของใครไว้ที่ 2,105 ดอลลาร์สหรัฐ ไม่มีการประเมินโต้กลับ 434 ล้านดอลลาร์สหรัฐ และไม่มี 12 ปีในศาลภาษี ความล่าช้าส่วนนี้คือสิ่งที่กองมรดกในสิงคโปร์ไม่มีตั้งแต่ต้น
ศาลสิงคโปร์อาจให้ค่าบำเหน็จผู้จัดการมรดกได้ถึง 5% ของทรัพย์สิน โดยดูจากการปฏิบัติหน้าที่
ค่าตอบแทนมีเพดานตามกฎหมาย มาตรา 66 ของ Probate and Administration Act 1934 (พระราชบัญญัติว่าด้วยการพิสูจน์พินัยกรรมและการจัดการมรดก ค.ศ. 1934) ซึ่งเราอ่านบน Singapore Statutes Online เมื่อวันที่ 30 ตุลาคม 2026 ให้ศาลอนุญาตค่าบำเหน็จแก่ผู้จัดการมรดกได้ไม่เกิน 5% ของมูลค่าทรัพย์สินที่พวกเขารวบรวมได้ และให้ศาลพิจารณาโดยคำนึงว่าเห็นชอบกับวิธีที่พวกเขาจัดการมรดกหรือไม่
นายทะเบียนศาล (registrar) อาจวินิจฉัยเรื่องนี้ได้ขณะตรวจบัญชีของผู้จัดการมรดก ฐานคำนวณคือทรัพย์สินที่รวบรวมได้ ไม่ใช่ส่วนแบ่งจากรายได้ของธุรกิจทุกปี และการปฏิบัติหน้าที่ของผู้จัดการมรดกถูกชั่งน้ำหนักไปพร้อมกับค่าตอบแทน
5% ของกองมรดก 2,000 ล้านดอลลาร์สหรัฐยังสูงถึง 100 ล้านดอลลาร์สหรัฐ พินัยกรรมจึงต้องเป็นผู้ตัดสิน
เพดานนั้นไม่ได้น้อย 5% ของกองมรดกมูลค่า 2,000 ล้านดอลลาร์สหรัฐคือสูงสุดถึง 100 ล้านดอลลาร์สหรัฐ และธุรกิจที่ต้องบริหารต่อเนื่องหลายปีก็ไม่ได้เข้ากับค่าบำเหน็จแบบจ่ายครั้งเดียวได้ง่าย ๆ กฎหมายจึงเป็นเพียงหลักประกันขั้นสุดท้าย เครื่องมือที่แท้จริงคือพินัยกรรม
ผู้ก่อตั้งเขียนค่าตอบแทนทรัสตีไว้ในพินัยกรรม และ Trustees Act ทำให้ข้อกำหนดนั้นมีผลผูกพัน
พินัยกรรมกำหนดค่าตอบแทนเองได้ ภาค 4B ของ Trustees Act 1967 (พระราชบัญญัติทรัสตี ค.ศ. 1967) ซึ่งเราอ่านในวันเดียวกัน ให้บริษัททรัสต์หรือทรัสตีมืออาชีพได้รับค่าตอบแทนตามข้อกำหนดในตราสารทรัสต์ แม้สำหรับงานที่ทรัสตีทั่วไปทำเองได้ (มาตรา 41Q) และให้บริษัททรัสต์ได้รับค่าตอบแทนที่สมควรในกรณีที่ตราสารไม่ได้กำหนดไว้ (มาตรา 41R) ส่วนบทนิยามของพระราชบัญญัตินี้ขยายความคำว่า “ทรัสตี” ให้รวมถึงผู้แทนของผู้ตาย (personal representative) ในกรณีที่บริบทเปิดให้
ข้อกำหนดตัดค่าตอบแทนผู้จัดการมรดกในปีใดก็ตามที่ส่งบัญชีล่าช้า
ผู้ก่อตั้งจึงเขียนไว้สี่เรื่อง คืออัตรา ฐานที่ใช้คำนวณ เพดาน และเงื่อนไข ซึ่งก็คือบัญชีที่ผ่านการตรวจสอบต้องส่งถึงผู้รับประโยชน์ที่บรรลุนิติภาวะทุกคนภายในวันที่กำหนดของทุกปี และจะไม่มีการเบิกค่าตอบแทนสำหรับปีใดที่ส่งบัญชีล่าช้า ปารีส แจ็กสัน กำลังขอให้ผู้พิพากษากำหนดบทลงโทษนั้นย้อนหลัง ข้อกำหนดในพินัยกรรมจะบังคับใช้ได้ตั้งแต่ปีแรก โดยไม่ต้องยื่นคำร้องใด ๆ
ผู้ก่อตั้งโอนธุรกิจเข้าทรัสต์ระหว่างมีชีวิต ผู้จัดการมรดกจึงไม่มีอะไรต้องบริหาร
ทางที่ดีกว่านั้นคือ ธุรกิจไม่ต้องเข้าสู่กองมรดกเลย ผู้ก่อตั้งที่โอนบริษัทที่ดำเนินกิจการเข้าทรัสต์ระหว่างมีชีวิต (lifetime trust) โดยมีบริษัททรัสต์ที่ได้รับใบอนุญาตเป็นทรัสตีตั้งแต่ตนยังมีชีวิต จะทิ้งไว้ให้ผู้จัดการมรดกแทบไม่มีอะไรต้องบริหาร ไม่ต้องขอคำสั่งศาลตั้งผู้จัดการมรดก (grant) เหนือแคตตาล็อกผลงาน และไม่มีค่าบริหารจัดการที่ศาลอนุมัติ
ทรัสตีแต่งตั้งคณะกรรมการบริษัท คณะกรรมการว่าจ้างผู้บริหารธุรกิจด้วยสัญญาเป็นลายลักษณ์อักษร และผู้พิทักษ์ทรัสต์ (protector) ที่ระบุชื่อไว้ในตราสารเป็นผู้อนุมัติค่าตอบแทนของพวกเขา แจ็กสันมีทรัสต์อยู่แล้ว แต่พินัยกรรมของเขาคือทางที่กองมรดกไปถึงทรัสต์นั้น
ทายาทยังฟ้องเรื่องค่าตอบแทนได้ แต่ข้อกำหนดที่เขียนไว้ยุติการโต้แย้งว่ากติกาคืออะไร
สิ่งที่สิงคโปร์จะไม่เปลี่ยน ข้อกำหนดในพินัยกรรมไม่ได้ห้ามทายาทไปศาล และศาลก็ยังจะถามว่าค่าตอบแทนนั้นสมกับงานหรือไม่ และบัญชีซื่อตรงหรือไม่ เพดาน 5% เป็นดุลพินิจ ไม่ใช่สูตรคำนวณ และการพิจารณาจากการปฏิบัติหน้าที่ใช้ได้ทั้งสองทาง ผู้จัดการมรดกที่เปลี่ยนหนี้กว่า 500 ล้านดอลลาร์สหรัฐให้เป็นกองมรดกมูลค่าราว 2,000 ล้านดอลลาร์สหรัฐ ย่อมมีเหตุผลที่จะขอเต็มจำนวน สิ่งที่ข้อกำหนดเป็นลายลักษณ์อักษรขจัดออกไปได้ คือการโต้แย้งว่ากติกาคืออะไร
ลูกชายถามบิดาสามข้อเรื่องค่าตอบแทนผู้จัดการมรดก ขณะที่ทั้งสองยังลงนามได้
สำหรับผู้อ่านที่พินัยกรรมของบิดาหรือมารดาแต่งตั้งผู้จัดการมรดกให้ดูแลธุรกิจ มีคำถามสามข้อที่ควรถามขณะที่ทุกคนยังลงนามได้ ผู้จัดการมรดกได้รับค่าตอบแทนเท่าใด คำนวณจากฐานใด และมีเพดานหรือไม่ ใครเป็นผู้ได้รับบัญชี ภายในวันใด และจะเกิดอะไรขึ้นหากส่งล่าช้า และธุรกิจอยู่ในกองมรดก หรืออยู่ในทรัสต์ที่ไม่ต้องขอคำสั่งศาลเลย การถามว่าผู้ที่ดูแลทรัพย์สินของครอบครัวได้รับค่าตอบแทนอย่างไร คือการดูแลรักษาทรัพย์สินอย่างรับผิดชอบ ไม่ใช่ความระแวงสงสัย
ปารีส แจ็กสัน บุตรสาว — คำร้อง 12 หน้าและการไต่สวนในวันที่ 4 ธันวาคม 2026; เครื่องมือเดียวของเธอคือกำหนดส่งบัญชี ซึ่งพินัยกรรมไม่เคยกำหนดไว้
จอห์น บรันกา ผู้จัดการมรดก — ธุรกิจนี้ตั้งแต่ปี 2009 ภายใต้ค่าบริหารจัดการที่ศาลสั่งในอัตรา 15% ของรายได้รวมด้านบันเทิง ซึ่งเธอต้องการให้ลดเหลือ 10%; คำขอให้อนุมัติ 109,219,648 ดอลลาร์สหรัฐสำหรับปี 2023–2024 สำหรับตัวเขาเอง ทนายความของเขา และ จอห์น แม็กเคลน ผู้ล่วงลับ
Michael Jackson Family Trust — ทุกสิ่งที่เขาเป็นเจ้าของ แต่ผ่านพินัยกรรมเท่านั้น หลังผ่านผู้จัดการมรดกและศาลพิสูจน์พินัยกรรม; ยังรออยู่หลังกองมรดกที่เปิดค้างมา 17 ปี
กรมสรรพากรสหรัฐ (IRS) — หนังสือแจ้งที่ประเมินมูลค่าชื่อของเขาไว้ที่ 434,264,000 ดอลลาร์สหรัฐ; ศาลภาษีสหรัฐประเมินไว้ที่ 4,153,912 ดอลลาร์สหรัฐในเดือนพฤษภาคม 2021 เกือบ 12 ปีหลังการเสียชีวิต
ครอบครัวเดียวกันนี้ในสิงคโปร์ — ไม่มีภาษีมรดก (การเสียชีวิตตั้งแต่วันที่ 15 กุมภาพันธ์ 2008 เป็นต้นไป); ค่าบำเหน็จไม่เกิน 5% ของทรัพย์สินที่รวบรวมได้ พิจารณาจากการปฏิบัติหน้าที่ (PAA s66); ข้อกำหนดค่าตอบแทนพร้อมกำหนดส่งบัญชี (Trustees Act s41Q) หรือทรัสต์ระหว่างมีชีวิตที่กันธุรกิจไว้นอกกองมรดก
ผู้อ่านที่พินัยกรรมของบิดาหรือมารดาแต่งตั้งผู้จัดการมรดก — คำถามสามข้อ: ผู้จัดการมรดกได้รับค่าตอบแทนเท่าใดและคำนวณจากฐานใด ใครได้รับบัญชีภายในวันใด และธุรกิจอยู่ในกองมรดกหรืออยู่ในทรัสต์
นี่คือการจำลองสถานการณ์ ไม่ใช่คำแนะนำ กลไกที่ตรวจสอบแล้วอยู่ที่ หน้าสิงคโปร์ ส่วนสถานะของครอบครัวคุณดูได้ที่ บทสรุปสถานะ.

จากแฟ้มคดี: ผู้จัดการมรดกยังถือกองมรดกไว้แม้ผ่านไปสิบปี: Evergreen และพินัยกรรมปิดผนึกของ 張榮發 (Chang Yung-fa)