陈唱:没人写下退出办法,退出就只剩打官司
1957年,两兄弟把Datsun(达特桑)带进马来西亚,又把家族的上市股权装进同一家私人公司。他们写下了谁拥有它,却没写下谁可以怎样离开。2001年5月,时年78岁的哥哥入禀高等法院,请求将这家公司清盘。八年、一个丢掉的董事席位和一场打到联邦法院的上诉之后,家族在庭外签下一套退出公式,呈请随之撤回。

两兄弟1957年拿下马来亚的Datsun代理权,把家族的上市股份全放进一家私人公司
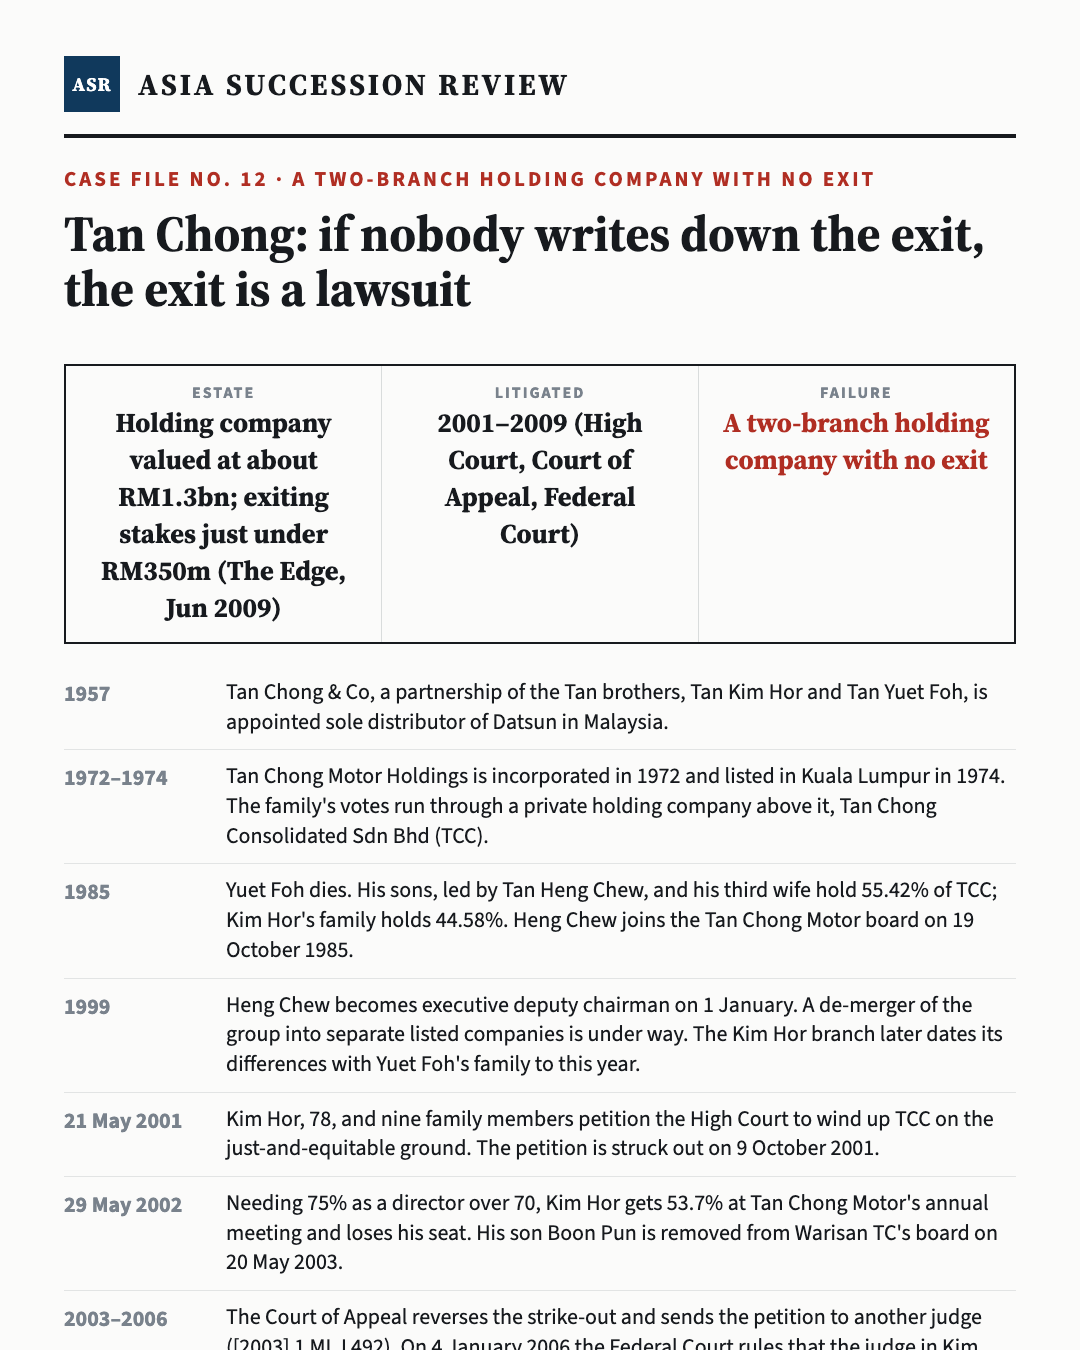
1957年,两兄弟合伙的Tan Chong & Co获委任为Datsun在马来西亚的独家经销商——那是这个国家卖出的第一款日本车。陈唱摩多控股(Tan Chong Motor Holdings)至今仍用这句话作为年报的开篇。两兄弟是哥哥Tan Kim Hor和弟弟Tan Yuet Foh。上市控股公司1972年注册成立,1974年在吉隆坡挂牌;1984年Datsun的车标换成了日产(Nissan)。从1970年代初起,上市公司之上还有一家私人公司:陈唱综合(Tan Chong Consolidated Sdn Bhd,简称TCC)。家族在上市公司投出的每一票,都要经过它。
弟弟1985年去世,他的七个儿子握有55%,叔伯一方只有45%
1985年,Yuet Foh去世。他这一房——以长子Tan Heng Chew为首的七个儿子,加上他的第三任妻子——持有TCC的55.42%。Kim Hor、他的七个儿子和两位妻子持有44.58%。Kim Hor担任集团主席。Heng Chew自1985年10月19日起进入旗舰公司董事会,1999年1月1日出任执行副主席。当时集团正被分拆为几家独立上市公司,两房从此不再一致。据高等法院后来的列举,最初的不满很具体:在中国的日产与斯巴鲁合资项目、在香港购置办公楼、加薪——都没有征询这位联合创办人。

78岁的共同创办人2001年5月请求高等法院清算家族控股公司
2001年5月21日,时年78岁的Kim Hor与九位家人入禀高等法院,以“公正与公平”为由请求将TCC清盘,好让公司资产按实物在两房之间分配。呈请书写道:“呈请人与答辩人之间原有的互信已无可挽回地破裂,要回各自股份的谈判也已失败。”Yuet Foh家族的八名成员被列为答辩人。他们申请剔除呈请;2001年10月9日,高等法院照准,并对Kim Hor的动机作出了若干认定——上级法院后来指出,这些认定根本不应在那个阶段作出。
共同创办人2002年5月拿到53.7%的票,却需要75%,失去了董事席位
董事会里,决定胜负的也是同一个55比45。2002年5月29日陈唱摩多股东大会上,年逾70岁的Kim Hor须取得75%的票数才能连任董事。举手表决他赢了,投票表决他拿到53.7%。持有该公司约45%表决权的TCC没有站在他这边,这位联合创办人就此离开了自己一手创办的公司的董事会。APM Automotive的股东给了他61%,同样不够。2003年5月20日,他的三子Boon Pun被撤出Warisan TC董事会。曾主管日产经销业务的四子Hoe Pin离开了集团。
两房在三级法院缠讼八年,直到2009年5月声请才终于获准审理
官司比董事会之争活得更久。上诉庭推翻了剔除令,把呈请发回由另一位法官审理,判决收录于[2003] 1 MLJ 492。Kim Hor就未获连任董事另行提起的诉讼打到联邦法院,2006年1月4日联邦法院裁定主审法官应当回避。2005年8月,他这一房以1,290万令吉买下Greatpac Holdings的28.74%,更名为Wawasan TKH。2009年5月中旬,高等法院裁定清盘呈请可以开审。几周后的2009年6月23日,三家马来西亚上市公司宣布:TCC与其股东已达成和解。
八名亲属2009年退出控股公司,换得分五年交付的上市股份,另一房保住控制权
Kim Hor与七名居住在马来西亚的亲属退出TCC。他们的股份以选择性减资注销;作为交换,TCC在五年内分期等额向他们释出陈唱摩多12.59%、APM 11.81%、Warisan TC 11.78%的股份,以及陈唱国际的一部分股份——按《The Edge》2009年6月的估算,价值略低于3.5亿令吉。TCC在每家公司保留至少33%,并对退出者日后出售的股份享有优先购买权。Kim Hor于2016年3月21日去世。截至2026年3月31日,TCC持有陈唱摩多40.49%。公司总裁Heng Chew,今年79岁。
两兄弟把家族的上市股权装进同一家私人公司,记下了谁拥有它——1985年后是55比45——却没记下任何一方可以怎样离开。于是当较小的一房想走时,手里只有一根杠杆:请法院解散这家公司。较大的一房只能把它当作对自己掌控四家上市公司的威胁来抵挡;而在一个整体投票的股权块里,45%换不来一个董事席位。八年后,家族同意了一套公式:以上市股份换回控股公司股份,分五年给付,控股公司保留三分之一与优先购买权。那就是一条退出条款。它本可以在1985年签下。
把2009年的和解在1985年签下:在控股公司章程里写入一条受保护的退出条款,让想走的一房按写明的公式,用自己的股份换回属于它的那一份上市股票——呈请从此不再是唯一的门。
家族有一半人早已住在新加坡,控股公司本可以在任何人争吵之前在那里写好规则
先说新加坡改变不了什么。TCC是马来西亚公司;它的章程、股东救济与清盘都受马来西亚法律管辖,在新加坡写下的任何文件都伸不回去。但这个家族本来就有一半在新加坡:Kim Hor的两个长子常驻那里,陈唱国际在那里经营日产代理。所以这里的反事实,是一家在新加坡注册的家族控股公司;问题是,哪几份文件——依2026年9月26日在新加坡法规在线(Singapore Statutes Online)读到的条文——本可以让2001年那一幕不必发生。
两房事先签下退出公式,而且只有全体股东一致才能把它拿掉
第一份,是控股公司章程里的退出条款。想走的一房可以要求公司注销其股份,并按比例交还它在每一块上市股权中的份额,分期给付,公司保留一个下限和优先购买权。这正是2009年的条款,只是提前写好。新加坡允许私人公司以特别决议、配合全体董事的偿债能力声明,以任何方式减少股本(《1967年公司法》第78B条)。依第26A条,这条条款还可以被“固化”,只有全体股东同意才能删除或修改——较大的一房日后无法投票把它拿掉。
一条写下的表决规则替每一房保留席位,共同创办人就不会在2002年失去董事席
第二份,是一条写明控股公司如何就上市公司董事人选投票的规则:每一房只要持股不低于约定下限,就保有一个董事席位。2002年,联合创办人失去席位,正是因为他参股的那块股权没有投给他。若某一房想要现金而非股票,钱要在需要之前就安排好。这一切都关不上法院的门。股东仍可依第216条申请,法院可以下令收购其股份(第216(2)(d)条)或清盘(第216(2)(f)条);“公正与公平”清盘的依据在《2018年破产、重组与解散法》第125(1)(i)条。
有书面退出办法的一房按约定价格离开,新加坡最高法院说这种情况很少需要清算
条款改变的是结果。上诉庭在2026年3月2日的Gan Yuan Hong诉Siow Chee Wee案([2026] SGCA 8)中重申:存在可行的退出机制,通常即足以否定“公正与公平”清盘所需的那种不公平;法院还特别点出那种理论上能卖、实际上找不到买家的少数股东——一家私人家族公司里的45%,正是如此。诚实的界限:退出还给一房的是价值,不是控制权;《The Edge》2009年就指出,退出者不会坐上驾驶座。1985年定下的价格,到了2001年也可能显得不同。
想走的那一房 — 按两位创办人都在世时亲手签下的公式,拿到属于它的那一份上市股票——而不是八年的呈请、一个丢掉的董事席位,以及一场在呈请被剔除、恢复、终获排期审理之后才达成的和解
经营集团的那一房 — 控制权保住,下限与优先购买权写在纸上——而不是一纸悬在“掌握四块上市股权的那家公司”头上长达八年的清盘呈请
上市公司的公众股东 — 没有一块家族股权悬在股价上方,家族争执期间日产代理权也不受质疑
第三代 — 一扇在任何人需要之前就已存在的门——留在家族公司里,是一个选择,而不是别无选择
以上为反事实推演,并非建议:真实架构需要持牌专业人士与您家族的具体情况。
一张卡片读完本案——长按保存,或直接转发。
如果你家的股权装在一家由两房共同持有的私人公司里
亚洲许多家族集团的持股方式,与陈家一模一样:上市公司之上一家私人公司,股份分给各房,控制权靠各房继续意见一致来维系。创业一代通常会记下谁拥有什么。趁大家都还在时值得厘清的,是其他问题:一房能不能离开、按什么公式、拿现金还是股份、分几年;由谁决定股权块如何投票选董事;较大的一房能不能单方面改掉这些规则。问清楚,是尽责,不是计较。这些答案决定了一次分歧会变成一场谈判,还是一纸呈请。
陈唱家族争产:Tan Kim Hor与Tan Heng Chew之间发生了什么?
联合创办人Tan Kim Hor一房持有陈唱综合(TCC)44.58%——这家私人公司持有家族的上市股权;其已故弟弟Tan Yuet Foh一房由Tan Heng Chew领头,持有55.42%。2001年5月21日,Kim Hor入禀请求将TCC清盘。呈请先被剔除,上诉后恢复,2009年5月获准开审,随后依2009年6月23日宣布的和解撤回。
Tan Kim Hor为什么失去陈唱摩多的董事席位?
因为他已年逾70岁,在2002年5月29日股东大会上连任须得75%票数,而他只拿到53.7%。举手表决他赢了,但持有陈唱摩多约45%表决权、由侄子一房控制的TCC没有投给他。APM Automotive的股东给了他61%,同样不够。
陈唱家族纷争在2009年是怎样和解的?
以退出而非清盘收场。Kim Hor与七名居于马来西亚的亲属,其TCC股份以选择性减资注销,换取在五年内分期等额释出的上市股份:陈唱摩多12.59%、APM 11.81%、Warisan TC 11.78%,以及陈唱国际的一部分。TCC在每家公司保留至少33%及优先购买权。呈请撤回。
陈唱摩多现在归谁所有?
仍是陈氏家族,经由TCC持有。陈唱摩多2025年年报载明,截至2026年3月31日,TCC持有263,828,240股,占40.49%。Tan Heng Chew直接持股5.30%,视同拥有权益44.64%,主要经由TCC;其弟Tan Eng Soon视同拥有40.49%。日产汽车持有5.73%。TCC为何持有超过2009年和解预估的33.92%,年报没有说明。
在新加坡,少数股东能强迫家族控股公司清盘吗?
股东可以申请。法院可在“公正与公平”时下令清盘(《2018年破产、重组与解散法》第125(1)(i)条),也可在依《1967年公司法》第216条提出的欺压申请中,下令收购其股份或清盘。但上诉庭在2026年3月2日重申:存在可行的退出机制,通常即足以否定“公正与公平”清盘所需的不公平。写好的退出条款,就是对呈请的回答。
家族控股公司的退出条款应该写些什么?
谁可以离开、何时离开;拿到什么——现金,还是按比例的底层股份;公式与由谁来算;分几期、哪些日期;公司保留什么,例如下限与优先购买权;换股如何执行——在新加坡依《1967年公司法》第78B条减资。再依第26A条加以固化,只有全体股东同意才能修改。
新加坡的架构能改变一场围绕马来西亚控股公司的纷争吗?
事后不能。马来西亚公司的章程、股东救济与清盘都受马来西亚法律管辖,新加坡的信托或协议改写不了它们。新加坡的意义在于事前:成员本来就在两国生活与工作的家族,可以选择控股公司设在哪里,并在任何人需要之前,把退出写进那家公司的章程。
- 1Dato' Tan Heng Chew v Tan Kim Hor & another appeal, Federal Court, 4 January 2006 (Malaysian Bar): the TCC winding-up petition on the just-and-equitable ground, the strike-out, the Court of Appeal's reversal at [2003] 1 MLJ 492, the de-merger
- 2The Edge Malaysia, Issue 761, 29 June 2009: 'When uncle and nephews cross swords' (petition of 21 May 2001, 44.58% / 55.42%, strike-out 9 October 2001, AGM of 29 May 2002)
- 3The Edge Malaysia, Issue 761, 29 June 2009: 'Tan Chong's intriguing settlement' (mid-May 2009 ruling, TCC valuation, exiting stakes under RM350m, the unconfirmed 20% block)
- 4The Edge Financial Daily, 1 July 2009: 'Kim Hor, most on his side of family to exit TCC' (the exiting shareholders, five equal instalments, selective capital reduction)
- 5The Edge Financial Daily, 24 June 2009: 'Tan family members end decade-long dispute' (Bursa announcements of 23 June 2009)
- 6The Edge, 24 June 2009: 'Tan Chong falls on profit-taking as family feud ends' (53.7% against the 75% needed at the May 2002 AGM; APM 61%)
- 7Tan Chong Motor Holdings Berhad, Annual Report 2025: the story of Tan Chong (1957 partnership of the Tan brothers) and analysis of shareholdings as at 31 March 2026
- 8Tan Chong International Limited, Annual Report 2025 (HKEX, 23 April 2026): substantial interests at 31 December 2025 and the shareholders of TCC
- 9The Edge Financial Daily, 23 March 2016: 'Tan Chong co-founder lived by adage health is wealth' (death of Tan Kim Hor on 21 March 2016)
- 10Companies Act 1967, s216: personal remedies in cases of oppression or injustice (Singapore Statutes Online)
- 11Companies Act 1967, s26A: power to entrench provisions of the constitution (Singapore Statutes Online)
- 12Companies Act 1967, s78B: reduction of share capital by a private company (Singapore Statutes Online)
- 13Insolvency, Restructuring and Dissolution Act 2018, s125: circumstances in which a company may be wound up by the Court (Singapore Statutes Online)
- 14Gan Yuan Hong v Siow Chee Wee [2026] SGCA 8 (Court of Appeal, 2 March 2026): a viable exit usually negates the unfairness a just-and-equitable winding up requires