ไมเคิล แจ็กสัน ทรัสต์ยังรออยู่แม้ผ่านไป 17 ปี เพราะพินัยกรรมเติมทรัสต์เป็นลำดับสุดท้าย
พินัยกรรมของ ไมเคิล แจ็กสัน ส่งทุกสิ่งเข้าทรัสต์ของครอบครัว ทรัสต์จึงได้รับทรัพย์สินก็ต่อเมื่อผู้จัดการมรดกปล่อยมือเท่านั้น สิบเจ็ดปีต่อมา ปารีส บุตรสาวของเขา ขอให้ศาลในลอสแอนเจลิสสั่งโอน $600 ล้าน และกองมรดกระบุว่าคดีกับ IRS ขวางทางอยู่ เหตุใดพินัยกรรมสิงคโปร์ก็จะต้องรอเช่นเดียวกัน และครอบครัวเขียนอะไรไว้ได้เพื่อไม่ต้องรอ
อ่านภาษาอื่น: EN · 简体 · 繁體 · ไทย · ID
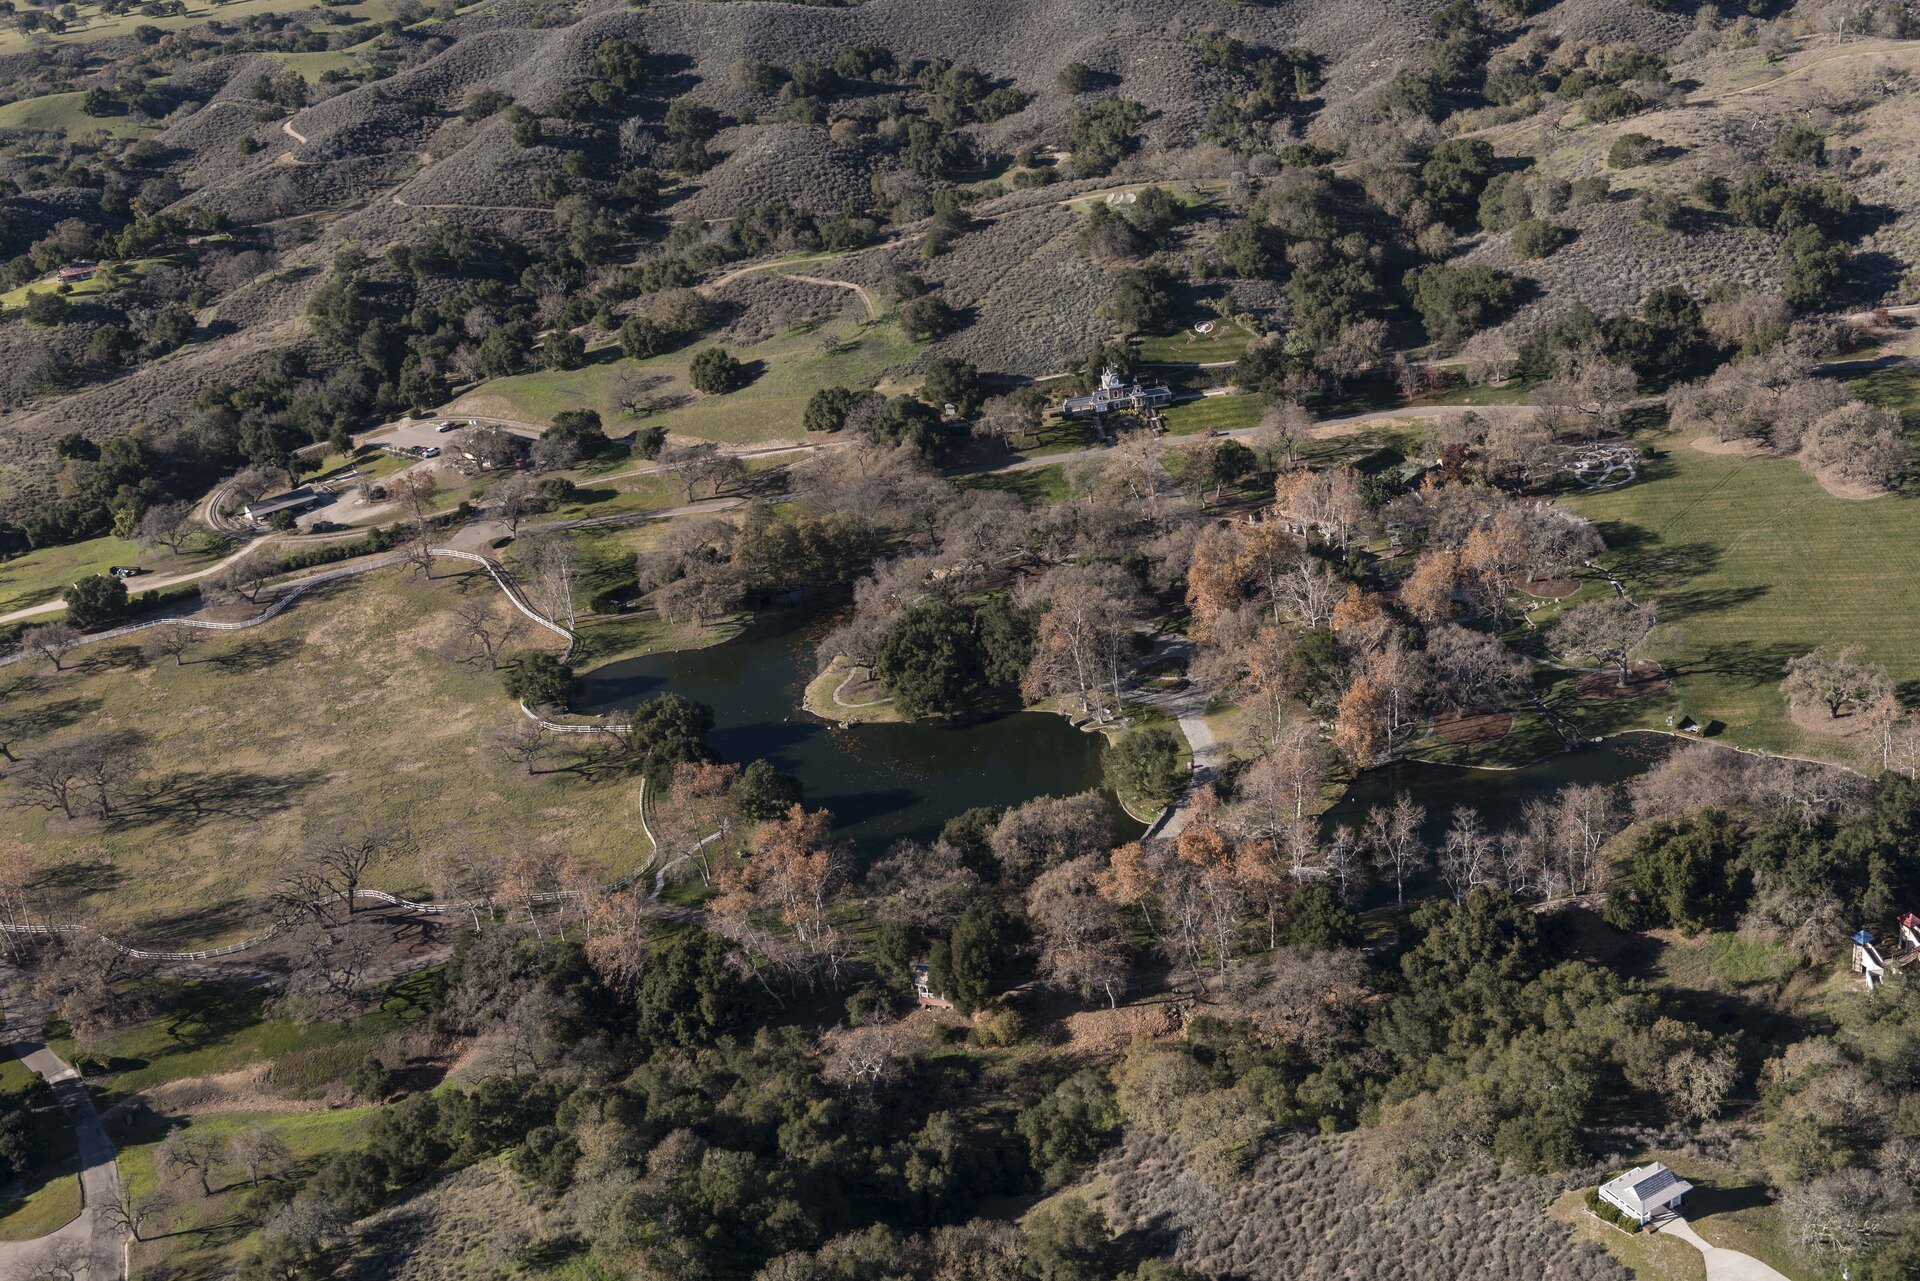
บุตรสาวขอให้ศาลสั่งโอน $600 ล้านเข้าทรัสต์ครอบครัว และผู้พิพากษานัดวันที่ 4 ธันวาคม
ในคำร้องที่ยื่นต่อศาลชั้นต้นนครลอสแอนเจลิสเมื่อ 29 ตุลาคม 2026 และมีการรายงานตั้งแต่ 2 พฤศจิกายน ปารีส แจ็กสัน (Paris Jackson) ขอให้ศาลที่กำกับกองมรดกของบิดาสั่ง จอห์น บรันกา (John Branca) ผู้จัดการมรดก ให้โอน $600 ล้าน หรือจำนวนที่ศาลเห็นสมควร เข้า Michael Jackson Family Trust คำร้องระบุว่า “กว่าสิบเจ็ดปีหลังการจากไปของเขา ทรัสต์ครอบครัวของ ไมเคิล แจ็กสัน ยังไม่มีทรัพย์สิน” ทรัสต์นี้มีไว้เพื่อเธอและพี่น้องชาย พรินซ์ (Prince) อายุ 29 ปี และ บิกิ (Bigi) อายุ 24 ปี เมื่อ 4 พฤศจิกายน มิตเชลล์ เบ็คลอฟฟ์ (Mitchell Beckloff) ผู้พิพากษาเกษียณที่พิจารณากองมรดกนี้ เลื่อนเรื่องไป 4 ธันวาคม
กองมรดกขายไร่ หุ้นธุรกิจเพลง และครึ่งหนึ่งของสิทธิที่เหลือ ได้เงินกว่า $1 พันล้าน
คดีของเธอเป็นเรื่องตัวเลข คำร้องระบุว่ากองมรดกขายหุ้นใน EMI Music Publishing ได้ $287.5 ล้านในปี 2018 ขายไร่เนเวอร์แลนด์ (Neverland Ranch) ได้ $22 ล้านในปี 2020 และในปี 2023 ทำข้อตกลงที่ Sony ตกลงจ่าย $750 ล้านล่วงหน้าเพื่อแลกกับครึ่งหนึ่งของทรัพย์สินทางปัญญาที่เหลืออยู่ รวมแล้วเกิน $1 พันล้านก่อนหักภาษีและค่าใช้จ่าย
ทนายความของเธอนับเงินสดได้ $850 ล้าน ระบุว่าโอนได้ $600 ล้าน และว่าคำมั่นปี 2011 ไม่เคยถูกยื่น
บัญชีของกองมรดกแสดงเงินสดและรายการเทียบเท่าเงินสดราว $850 ล้าน ณ เดือนธันวาคม 2024 หลังหักหนี้สินที่อาจเกิดขึ้น ทนายความของเธอประเมินว่ามีราว $600 ล้านที่โอนได้โดยอิสระ พวกเขาระบุว่าในปี 2011 ผู้จัดการมรดกแจ้งต่อศาลว่าจะขอแบ่งทรัพย์สิน แต่ไม่เคยยื่น ข้อคัดค้านอีกฉบับหนึ่งถามว่าเหตุใดเงินกว่า $440 ล้านจึงอยู่ในบัญชีธนาคารที่ให้ผลตอบแทนต่ำ กองมรดกเรียกข้อคัดค้านเหล่านั้นว่า “ข้อร้องเรียนอันว่างเปล่าแบบเดิม ๆ”
บุตรสามคนได้รับคำมั่นเรื่องรายได้เมื่ออายุ 21 ปี แต่ระบุว่าได้เท่าที่ผู้จัดการมรดกคนเดียวเลือกให้
ตามที่คำร้องบรรยายทรัสต์ บุตรแต่ละคนได้รับรายได้ตั้งแต่อายุ 21 ปี เงินทุนหนึ่งในสามเมื่ออายุ 30 ปี ครึ่งหนึ่งของส่วนที่เหลือเมื่อ 35 ปี และที่เหลือทั้งหมดเมื่อ 40 ปี พรินซ์ จะอายุครบ 30 ปีในเดือนกุมภาพันธ์ 2027 คำร้องระบุว่าพวกเขากลับได้รับ “เงินน้อยกว่าตามที่ผู้จัดการมรดกที่เหลืออยู่กำหนด ซึ่งใช้อำนาจนี้ยับยั้งไม่ให้พวกเขาตรวจสอบการใช้อำนาจโดยมิชอบของเขา” และเงินลดลงหลายล้านหลังเธอเริ่มคัดค้านเขาเมื่อปีที่แล้ว
กองมรดกระบุว่าจ่ายออกไปแล้ว $200 ล้าน และโทษข้อเรียกร้อง $700 ล้านของ IRS ว่าเป็นเหตุให้ต้องรอ
กองมรดกเรียกข้อกล่าวหานั้นว่า “เรื่องที่กุขึ้นทั้งหมด” และระบุว่าได้จ่ายเงินกว่า $200 ล้านให้แก่หรือเพื่อประโยชน์ของผู้รับประโยชน์แล้ว และว่าตน “ถูกขัดขวางไม่ให้โอนทรัพย์สินเข้ามูลนิธิการกุศลและทรัสต์รายบุคคลได้เต็มจำนวน” จนกว่าอุปสรรคทางกฎหมายจะหมดไป โดยเฉพาะคดีกับกรมสรรพากรสหรัฐ (IRS) ซึ่งหน่วยงานนี้เรียกภาษีและค่าปรับ $700 ล้าน กองมรดกระบุว่าคำวินิจฉัยได้ลดจำนวนนั้นลงอย่างมาก แต่ “เรื่องนี้ยังไม่ยุติและยังอาจเปลี่ยนแปลงได้”
กองมรดกระบุว่าบุตรไม่มีสิทธิได้เงินทุนก่อนอายุ 30 ปี ฝ่ายเธอระบุว่าการโอนบางส่วนเลยกำหนดมานานแล้ว
กองมรดกกล่าวเพิ่มว่า “พินัยกรรมของ ไมเคิล แจ็กสัน ชัดเจน บุตรของเขาไม่มีผู้ใดได้รับการแบ่งทรัพย์สินจนกว่าจะเข้าวัย 30” โฆษกของเธอตอบว่าการโอนบางส่วนเป็นสิ่งที่ บรันกา “มีทั้งความสามารถและหน้าที่ที่จะทำมานานแล้ว” เรื่องทั้งหมดนี้ยังไม่มีการวินิจฉัย
- 1Los Angeles Times, 3 Nov 2026: petition reviewed by the paper; 'iron grip'; 2011 statement; children's ages; the estate's reply on the IRS and 'None of his children receive a distribution until they are in their 30s'; a spokesperson's reply for Paris Jackson
- 2People, 3 Nov 2026: filing of 29 Oct; income at 21, capital at 30, 35 and 40; EMI $287.5m (2018), Neverland $22m (2020), the 2023 Sony deal; about $850m cash at Dec 2024; the estate's $700m IRS statement; more than $200m distributed; hearing 4 Dec
- 3Page Six, 2 Nov 2026: petition obtained by the paper; one-third at 30, half the remainder at 35, balance at 40; Sony $750m upfront for 50%; the estate's full statement on the charitable foundation and the trusts; Branca also named as trustee
- 4MyNewsLA, 4 Nov 2026: Judge Mitchell Beckloff (retired) puts the petition over to 4 Dec; petition filed 29 Oct
- 5TMZ, 4 Nov 2026: separate objection to the executor's accounting; more than $440m in low-yield bank accounts; the estate's reply
- 6Last Will of Michael Joseph Jackson (2002), as published by CNN on 1 Jul 2009: entire estate to the trustees of the Michael Jackson Family Trust; no date or formula for funding; read in full 30 Oct 2026
- 7California Probate Code s11620: petition for preliminary distribution of all or a portion of a beneficiary's share once two months have elapsed after letters are first issued; read on leginfo.legislature.ca.gov 5 Nov 2026
- 8Seah Teong Kang v Seah Yong Chwan [2015] SGCA 48 (Court of Appeal, 10 Sep 2015): whole ownership of the deceased's assets passes to the executor by virtue of his office, citing Livingston; read on eLitigation 5 Nov 2026
- 9Wong Moy v Soo Ah Choy [1996] SGCA 52 (Court of Appeal): beneficiaries have no beneficial interest in any particular asset of an unadministered estate, but are not without a remedy; read on eLitigation 5 Nov 2026
- 10YFF v YFG [2026] SGHCF 20 (Chan Seng Onn SJ, 26 Jun 2026): order of 1 Dec 2025 for an account in three days and proceeds into the estate account in seven; S$3,017,278.05 to be paid in; read in full on eLitigation 5 Nov 2026
- 11Probate and Administration Act 1934 (Singapore) s28, oath to administer faithfully and to account; whole Act as at 5 Nov 2026, read on Singapore Statutes Online 5 Nov 2026
- 12Trustees Act 1967 (Singapore) s29 (notice, at least two months, distribution of the property or any part, applies despite the instrument) and s90(5) (reserved powers); as at 5 Nov 2026, read on Singapore Statutes Online 5 Nov 2026
- 13IRAS: Estate Duty removed for deaths on and after 15 February 2008
พินัยกรรมส่งทุกสิ่งเข้าทรัสต์ ทรัสต์จึงไม่ถือสิ่งใดเลยจนกว่าผู้จัดการมรดกจะปล่อยมือ
พินัยกรรมจ่ายเงินให้ทรัสต์ไม่ได้ จนกว่ากองมรดกจะปล่อยมือ พินัยกรรมปี 2002 ของแจ็กสันยกทุกสิ่งให้แก่ทรัสตีของทรัสต์ครอบครัว นั่นเป็นรูปแบบที่พบได้ทั่วไป และหมายความว่าในวันที่เสียชีวิต ทรัสต์ไม่ได้ถือสิ่งใดเลย ทุกสิ่งไปถึงผู้จัดการมรดกก่อน ซึ่งชำระหนี้และภาษี ดำเนินสิ่งที่ต้องดำเนินต่อ และส่งต่อสิ่งที่เหลือ จนกว่าจะถึงตอนนั้น ทรัสต์ของบุตรเป็นเพียงเอกสารฉบับหนึ่ง
รายได้ถึงกำหนดเมื่ออายุ 21 ปี เงินทุนเมื่ออายุ 30 ปี แต่ทรัสต์ว่างเปล่าให้ตามวันไม่ได้ทั้งคู่
สองฝ่ายกำลังอ่านคนละบรรทัดของแผนเดียวกัน กองมรดกพูดถึงการแบ่งทรัพย์สิน และเงินทุนไม่เคยถึงกำหนดก่อนอายุ 30 ปี คำร้องพูดถึงรายได้ ซึ่งถึงกำหนดตั้งแต่อายุ 21 ปี ทั้งสองอย่างจริงได้พร้อมกัน แต่รายได้ต้องมีทรัพย์สินในทรัสต์เป็นแหล่งที่มา เมื่อไม่มีสิ่งใดถูกโอนเข้ามา สิ่งที่บุตรได้รับจึงคือสิ่งที่ผู้จัดการมรดกปล่อยออกมา และวันที่ซึ่งเขียนไว้ในตราสารก็เลิกทำหน้าที่เป็นวันที่ นี่คือการอ่านของเราจากเงื่อนไขตามที่มีการรายงาน เรายังไม่เห็นตราสารทรัสต์
ผู้จัดการมรดกกันเงินสำรองไว้สำหรับภาษี และบัดนี้ผู้พิพากษาต้องเลือกตัวเลข
การกันเงินไว้ไม่ใช่ความผิดในตัวเอง ผู้จัดการมรดกที่จ่ายออกไปแล้วมาเจอใบเรียกเก็บภาษีย่อมมีปัญหาของตนเอง การกันเงินสำรองจึงเป็นความรอบคอบ ข้อพิพาทอยู่ที่ว่าเท่าใดและนานเท่าใด ตัวเลขของคำร้องเองบอกเป็นนัยถึงเงินสำรองราว $250 ล้าน ($850 ล้าน หัก $600 ล้าน เป็นการหักลบของเรา) พินัยกรรมไม่ได้กำหนดสูตรหรือวันที่ไว้ ผู้พิพากษาจึงจะเป็นผู้เลือกตัวเลขนั้น
ชายคนเดียวอาจนั่งอยู่ทั้งสองฝั่งของการจ่ายเงิน และมีเพียงบุตรที่ถามเขาได้ว่าทำไม
และอาจไม่มีใครนั่งอยู่อีกฟากของโต๊ะ Page Six รายงานว่า บรันกา ได้รับการระบุชื่อเป็นทรัสตีด้วย หากเป็นเช่นนั้น คนที่ตัดสินว่ากองมรดกจะจ่ายให้ทรัสต์เมื่อใด ก็คือคนเดียวกับที่จะรับเงินแทนทรัสต์ คนที่เหลืออยู่ซึ่งจะถามคำถามนี้ได้มีเพียงบุตร ผู้ซึ่งต้องพึ่งเขาในเรื่องเงิน
พินัยกรรมสิงคโปร์จะทำให้ต้องรอเช่นเดียวกัน เพราะผู้จัดการมรดกเป็นเจ้าของกองมรดกจนกว่าการจัดการมรดกจะเสร็จสิ้น ทางแก้คือทรัสต์ที่โอนทรัพย์สินเข้าขณะผู้ก่อตั้งยังมีชีวิต หรือพินัยกรรมที่เขียนการโอนครั้งแรก เงินสำรอง และวันที่ไว้
กองมรดกอเมริกันยังอยู่ใต้กฎหมายแคลิฟอร์เนีย สิงคโปร์จึงแสดงได้เพียงว่าครอบครัวเขียนอะไรไว้ได้
ข้อจำกัดก่อน แจ็กสันเป็นชาวอเมริกันที่อาศัยอยู่ในแคลิฟอร์เนีย กฎหมายแคลิฟอร์เนียใช้บังคับกับพินัยกรรมและทรัสต์ของเขา ศาลในลอสแอนเจลิสจะเป็นผู้วินิจฉัยคำร้องนี้ และสหรัฐอเมริกาเก็บภาษีจากกองมรดกของพลเมืองไม่ว่าทรัพย์สินจะอยู่ที่ใด ไม่มีสิ่งใดในกฎหมายสิงคโปร์ที่จะเปลี่ยนเรื่องนี้ได้ เราอ่านรายงานข่าวเกี่ยวกับคำร้อง ไม่ใช่ตัวเอกสาร และเรายังไม่เห็นตราสารทรัสต์ คำถามที่มีประโยชน์คือ ครอบครัวในสิงคโปร์เขียนอะไรไว้ได้บ้าง และพินัยกรรมสิงคโปร์จะทิ้งบุตรไว้ที่จุดเดียวกันตรงไหน
ศาลอุทธรณ์สิงคโปร์ระบุว่าผู้จัดการมรดกเป็นเจ้าของกองมรดก การรอแบบเดียวกันจึงจะตามมา
พินัยกรรมสิงคโปร์จะทิ้งพวกเขาไว้ที่จุดเดียวกัน ในคดี Seah Teong Kang v Seah Yong Chwan [2015] SGCA 48 ศาลอุทธรณ์กล่าวว่ากรรมสิทธิ์ทั้งหมดในทรัพย์สินของผู้ตายตกแก่ผู้จัดการมรดกโดยอาศัยตำแหน่งของเขา โดยไม่แยกสิทธิตามกฎหมายกับสิทธิในทางยุติธรรม ในคดี Wong Moy v Soo Ah Choy [1996] SGCA 52 ศาลกล่าวว่าผู้รับประโยชน์ไม่มีส่วนได้เสีย (beneficial interest) ในทรัพย์สินชิ้นใดของกองมรดกที่ยังจัดการไม่เสร็จ ทรัสต์ที่เป็นผู้รับทรัพย์สินส่วนที่เหลือเป็นเจ้าของสิทธิที่จะให้กองมรดกได้รับการจัดการโดยชอบ แต่ไม่ได้เป็นเจ้าของเงินสด
ผู้พิพากษาสิงคโปร์สั่งผู้จัดการมรดกทำบัญชีภายในสามวัน และทำให้ตัวเลขเคลื่อนเร็ว
สิ่งที่ผู้รับประโยชน์มีคือการควบคุมผ่านศาล และในสิงคโปร์การควบคุมนี้เร็วในเรื่องตัวเลข ผู้รับคำสั่งตั้งทุกคนสาบานว่าจะจัดการมรดกโดยซื่อสัตย์และแสดงบัญชี (Probate and Administration Act 1934 หรือพระราชบัญญัติการพิสูจน์พินัยกรรมและการจัดการมรดก มาตรา 28) ในคดี YFF v YFG [2026] SGHCF 20 ผู้พิพากษาอาวุโส Chan Seng Onn บันทึกคำสั่งลงวันที่ 1 ธันวาคม 2025 ต่อผู้จัดการมรดกสองคน ให้ทำบัญชีการจัดการครบถ้วนภายในสามวัน และนำเงินจากการขายใด ๆ เข้าบัญชีธนาคารของกองมรดกภายในเจ็ดวัน นั่นคือภรรยาม่ายที่โจมตีพินัยกรรม ตามคำสั่งชั่วคราว ไม่ใช่ผู้รับประโยชน์ที่ขอรับเงิน แต่ก็แสดงว่าศาลเรียกตัวเลขได้เร็วเพียงใด
แคลิฟอร์เนียให้ทายาทมีคำร้องเฉพาะหลังสองเดือน ส่วนกฎหมายสองฉบับของสิงคโปร์ไม่กำหนดวันที่
การบังคับให้เงินโอนมานั้นช้ากว่า แคลิฟอร์เนียมีกระบวนการเฉพาะ คือคำร้องขอแบ่งทรัพย์สินเบื้องต้น (preliminary distribution) ทั้งหมดหรือบางส่วนของส่วนแบ่ง เมื่อพ้นสองเดือนนับจากออกหนังสือตั้งผู้จัดการมรดก (Probate Code หรือประมวลกฎหมายพิสูจน์พินัยกรรม มาตรา 11620) เราไม่พบมาตราเทียบเท่าใน Probate and Administration Act หรือ Trustees Act (พระราชบัญญัติทรัสตี) ของสิงคโปร์ ซึ่งอ่านเมื่อ 5 พฤศจิกายน 2026 และทั้งสองฉบับไม่กำหนดวันที่ผู้จัดการมรดกต้องแบ่ง ผู้รับประโยชน์ในสิงคโปร์ต้องขอให้ศาลยุติธรรมครอบครัว (Family Justice Courts) กำกับการจัดการมรดกตามข้อเท็จจริง
การประกาศสองเดือนให้ผู้จัดการมรดกในสิงคโปร์จ่ายบางส่วนได้ และกันไว้เฉพาะข้อเรียกร้องที่ทราบ
กฎหมายคุ้มครองการจ่ายบางส่วน ตามมาตรา 29 ของ Trustees Act 1967 ผู้แทนของผู้ตาย (personal representative) อาจลงประกาศใน Gazette (ราชกิจจานุเบกษาของสิงคโปร์) ให้เวลาอย่างน้อยสองเดือน แล้วแบ่ง “ทรัพย์สินหรือส่วนหนึ่งส่วนใดของทรัพย์สิน” โดยคำนึงเฉพาะข้อเรียกร้องที่ตนทราบ พินัยกรรมยกเว้นมาตรานี้ไม่ได้ ข้อเรียกร้องที่ทราบยังต้องได้รับการชำระ ตรรกะของเงินสำรองจึงมีอยู่แล้ว คือกันไว้ให้พอสำหรับสิ่งที่ทราบ แล้วปล่อยส่วนที่เหลือ นั่นคือการอ่านของเราว่ามาตรานี้ทำงานอย่างไร ไม่ใช่คำวินิจฉัยในคดีลักษณะนี้
สิงคโปร์ยกเลิกภาษีมรดกในปี 2008 เหตุผลใหญ่ที่สุดในการกันเงินไว้จึงไม่เกิดขึ้น
เงินสำรองก้อนใหญ่ที่สุดจะไม่เกิดขึ้น สิงคโปร์ยกเลิกภาษีมรดก (estate duty) สำหรับการเสียชีวิตตั้งแต่ 15 กุมภาพันธ์ 2008 เป็นต้นไป กองมรดกในสิงคโปร์จึงไม่มีสิ่งเทียบได้กับการต่อสู้ระดับรัฐบาลกลางว่าชื่อหนึ่งมีมูลค่าเท่าใด หนี้ ภาษีที่ค้างอยู่ และข้อพิพาทในครอบครัวยังมีอยู่ และแต่ละอย่างก็กันเงินไว้ได้เช่นกัน
ผู้ก่อตั้งโอนทรัพย์สินเข้าทรัสต์ขณะยังมีชีวิต ผู้จัดการมรดกจึงไม่เคยยืนขวางระหว่างทรัสต์กับบุตร
ทางที่ดีกว่านั้นคือโอนทรัพย์สินเข้าทรัสต์ขณะผู้ก่อตั้งยังมีชีวิต ทรัพย์สินที่โอนเข้าทรัสต์ระหว่างมีชีวิต (lifetime trust) เป็นของทรัสตีตั้งแต่วันที่โอน และไม่เคยผ่านมือผู้จัดการมรดก วันที่ในตราสารจึงเดินไปได้เอง และการจ่ายรายได้เป็นเรื่องของทรัสตี ผู้ก่อตั้งไม่จำเป็นต้องปล่อยพวงมาลัย มาตรา 90(5) ของ Trustees Act ระบุว่าทรัสต์ไม่ตกเป็นโมฆะเพียงเพราะผู้ก่อตั้งทรัสต์ (settlor) สงวนอำนาจการลงทุนหรือการบริหารทรัพย์สินไว้
ทรัสต์ระหว่างมีชีวิตแลกด้วยกรรมสิทธิ์จริงของผู้ก่อตั้ง และผู้ก่อตั้งที่มีหนี้ท่วมใช้ได้ไม่อิสระ
ทางนี้มีราคา ผู้ก่อตั้งต้องยกทรัพย์สินให้ไปจริง ๆ และการโอนที่ทำเพื่อหนีเจ้าหนี้อาจถูกโจมตีได้ สำหรับคนที่เป็นหนี้กว่า $500 ล้านเมื่อเสียชีวิตเหมือนแจ็กสัน ตามที่กองมรดกของเขาเองระบุ ทางนี้คงไม่ใช่คำตอบที่ง่าย
พินัยกรรมใส่นาฬิกาได้: การโอนครั้งแรกภายในวันที่กำหนด สูตรเงินสำรอง และบัญชีประจำปี
หากต้องเติมทรัสต์ด้วยพินัยกรรม ให้เขียนนาฬิกาไว้ในพินัยกรรม ได้แก่ การโอนครั้งแรกภายในวันที่กำหนดหลังออกคำสั่งตั้งผู้จัดการมรดก เงินสำรองตามสูตรที่ทบทวนทุกปี รายได้จากกองมรดกแก่ผู้รับประโยชน์จนกว่าทรัสต์จะได้รับทรัพย์สิน และบัญชีรายปีแก่ผู้รับประโยชน์ที่บรรลุนิติภาวะทุกคน ตั้งคนอื่นเป็นทรัสตี หรือตั้งผู้พิทักษ์ทรัสต์ (protector) ที่ถามคำถามยาก ๆ กับผู้จัดการมรดกได้ เจ้าหนี้ยังมาก่อน และดุลพินิจของผู้จัดการมรดกต่อข้อเรียกร้องที่ยังค้างอยู่ไม่อาจร่างให้หมดไปได้ แต่ข้อโต้แย้งจะกลายเป็นว่าข้อกำหนดได้รับการปฏิบัติหรือไม่ ไม่ใช่ว่าผู้ก่อตั้งหมายความว่าอย่างไร
ผู้จัดการมรดกมอบบ้าน S$5.5 ล้านให้คนในกลุ่มตนเอง และ S$3 ล้านต้องกลับคืน
การจ่ายเร็วเกินไปก็พาไปถึงห้องพิจารณาคดีได้เช่นกัน ในคดี YFF ผู้จัดการมรดกโอนบ้านที่ขายได้ S$5.5 ล้าน ให้แก่หนึ่งในพวกเขาเองตามที่พินัยกรรมกำหนด สิบสัปดาห์ก่อนภรรยาม่ายฟ้องขอให้เพิกถอนพินัยกรรม ต่อมาผู้พิพากษาวินิจฉัยว่าเงิน S$3,017,278.05 ที่ผู้จัดการมรดกคนนั้นได้รับต้องนำเข้าบัญชีธนาคารของกองมรดก ข้อกำหนดให้กติกาแก่ผู้จัดการมรดกในทั้งสองทิศทาง
คำถามสามข้อที่โต๊ะครอบครัวบอกได้ว่าทรัสต์ถือสิ่งใดอยู่หรือไม่ ก่อนที่เรื่องจะสำคัญ
สำหรับผู้อ่านที่แผนของบิดาหรือมารดาระบุทรัสต์ไว้ มีคำถามสามข้อที่ควรถามขณะที่ทุกคนยังลงนามได้ วันนี้ทรัสต์ถือสิ่งใดอยู่หรือไม่ หรือเป็นเพียงชื่อในพินัยกรรม หากจะได้รับทรัพย์สินในภายหลัง จะได้ภายในวันใด และใครกำหนดเงินสำรอง และคนที่จ่ายเป็นคนเดียวกับคนที่รับหรือไม่ การถามว่าทรัสต์มีสิ่งใดอยู่ข้างในแล้วหรือยัง คือการดูแลรักษาทรัพย์สินอย่างรับผิดชอบ ไม่ใช่ความระแวงสงสัย
ปารีส พรินซ์ และ บิกิ แจ็กสัน — รายได้ตั้งแต่อายุ 21 ปี และเงินทุนเมื่ออายุ 30, 35 และ 40 ปีบนกระดาษ ตามที่คำร้องบรรยาย; ในทางปฏิบัติคือสิ่งที่ผู้จัดการมรดกปล่อยออกมา ซึ่งกองมรดกระบุว่าเกิน $200 ล้านให้แก่หรือเพื่อผู้รับประโยชน์
จอห์น บรันกา ผู้จัดการมรดกที่เหลืออยู่ — การควบคุมกองมรดกที่ถือเงินสดราว $850 ล้าน ณ เดือนธันวาคม 2024 และคำร้องให้โอน $600 ล้านออกจากกองนั้น
Michael Jackson Family Trust — ทุกสิ่งตามพินัยกรรมปี 2002 แต่หลังผู้จัดการมรดกปล่อยมือเท่านั้น; คำร้องระบุว่าไม่มีทรัพย์สินเข้าทรัสต์หลัง 17 ปี
กรมสรรพากรสหรัฐ (IRS) — ข้อเรียกร้องที่เริ่มต้นที่ $700 ล้าน เป็นภาษีและค่าปรับ ถูกลดลงด้วยคำวินิจฉัย และยังคงเป็นเหตุผลหลักของกองมรดกในการรอ
ครอบครัวเดียวกันนี้ในสิงคโปร์ — ไม่มีภาษีมรดกสำหรับการเสียชีวิตตั้งแต่ 15 กุมภาพันธ์ 2008; การรอแบบเดียวกันภายใต้พินัยกรรม (Seah Teong Kang [2015] SGCA 48); การแบ่งบางส่วนที่คุ้มครองด้วยการประกาศ (Trustees Act s29); หรือทรัสต์ระหว่างมีชีวิตที่ไม่ต้องใช้ผู้จัดการมรดก
ผู้อ่านที่แผนของบิดาหรือมารดาระบุทรัสต์ไว้ — สามคำถาม: วันนี้ทรัสต์มีทรัพย์สินหรือยัง จะได้ภายในวันใด และคนจ่ายกับคนรับเป็นคนเดียวกันหรือไม่
นี่คือการจำลองสถานการณ์ ไม่ใช่คำแนะนำ กลไกที่ตรวจสอบแล้วอยู่ที่ หน้าสิงคโปร์ ส่วนสถานะของครอบครัวคุณดูได้ที่ บทสรุปสถานะ.

จากแฟ้มคดี: กองมรดกที่ยังไม่ได้แบ่งแม้ผ่านไปสามปี: หุ้นของ Ve Wong ในชื่อของคนอื่น