Red Baron จ่ายเพิ่ม 1,600 ล้านเยน: หุ้นครอบครัวมีราคาเท่าที่สรรพากรประเมิน
ฮิโตชิ สุงิอุระ ทำร้านมอเตอร์ไซค์ร้านเดียวในโอกาซากิให้เป็นเครือกว่า 300 สาขา หลังเขาเสียชีวิต มีรายงานว่าสำนักงานภาษีนาโกยาไม่ยอมรับธุรกรรมระหว่างบริษัทที่ปรับโครงสร้าง ประเมินหุ้นของครอบครัวใหม่ และพบทรัพย์สินไม่ได้แจ้งราว 2,800 ล้านเยน ครอบครัวจ่ายแล้วราว 1,600 ล้านเยนและเรียกว่าความเห็นต่าง สิงคโปร์ไม่มีบิลแบบนี้ แต่ศึกประเมินราคาไม่ได้หายไป
อ่านภาษาอื่น: EN · 简体 · 繁體 · ไทย · ID
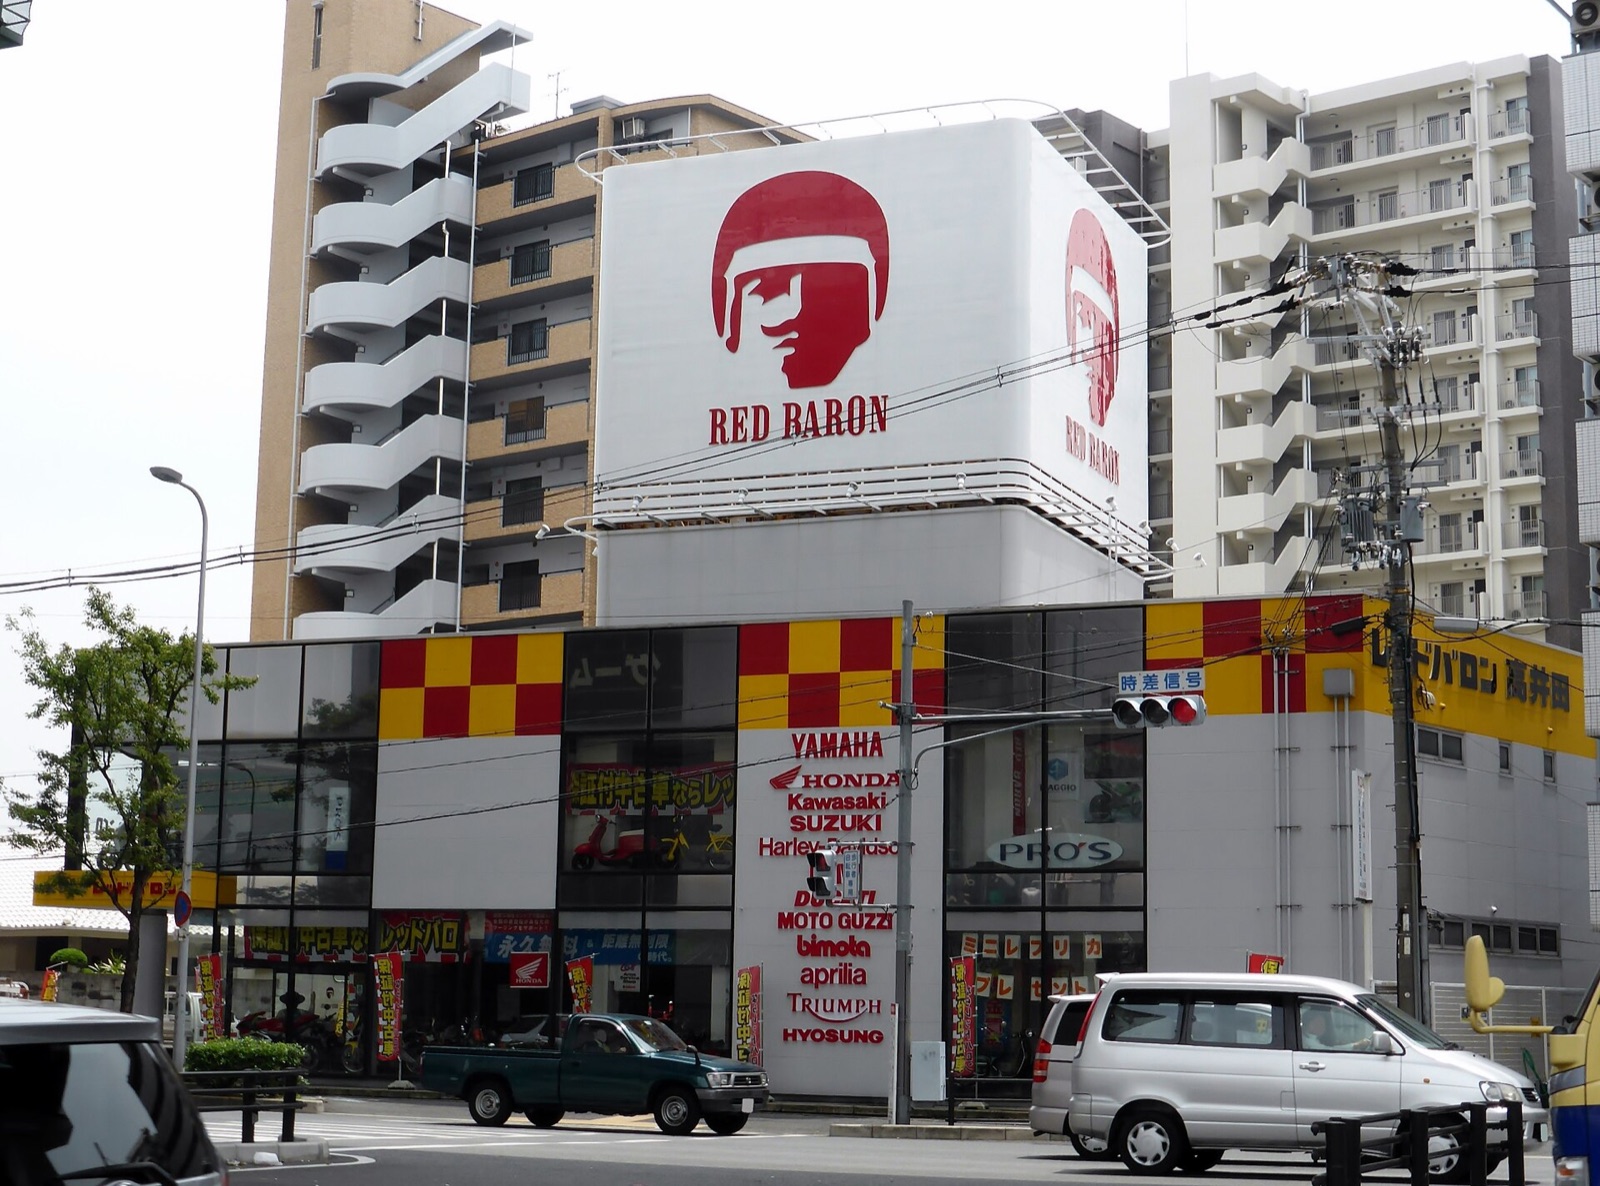

สำนักงานภาษีพบมรดกผู้ก่อตั้ง Red Baron ไม่ได้แจ้ง 2,800 ล้านเยน และครอบครัวจ่ายราว 1,600 ล้านเยน
เมื่อวันที่ 5 พฤศจิกายน 2026 สำนักข่าวเคียวโดและหนังสือพิมพ์ซังเคอิรายงานโดยอ้างผู้รู้เรื่อง ว่าสำนักงานภาษีภูมิภาคนาโกยาแจ้งครอบครัวของฮิโตชิ สุงิอุระ ผู้ก่อตั้งร้านจำหน่ายมอเตอร์ไซค์ Red Baron ว่ามีทรัพย์มรดกราว 2,800 ล้านเยนที่ไม่ได้แจ้ง ภาษีเพิ่มรวมเงินเพิ่มอยู่ที่ราว 1,600 ล้านเยน ครอบครัวยื่นแบบแก้ไขแล้ว
ผู้ก่อตั้งปรับโครงสร้างบริษัทก่อนปี 2023 แล้วผู้ตรวจไม่ยอมรับเงินกู้และประเมินหุ้นใหม่
สุงิอุระเสียชีวิตเมื่อวันที่ 1 สิงหาคม 2023 ขณะอายุ 82 ปี ในช่วงที่ยังมีชีวิตเขาปรับโครงสร้างบริษัทในกลุ่ม และหลังจากนั้นบริษัทต่าง ๆ มีการกู้ยืมกัน ตามรายงาน สำนักงานภาษีเห็นว่าธุรกรรมเหล่านั้นไม่มีเหตุผลอันสมควร และดูเหมือนได้ประเมินมูลค่าหุ้นบริษัทในกลุ่มที่ครอบครัวรับมรดกใหม่ ทั้งสำนักงานภาษีและครอบครัวไม่ได้เปิดเผยว่าเป็นบริษัทใด ธุรกรรมใด หรือแต่ละรายการมีสัดส่วนเท่าใด
ครอบครัวบอกว่าทำตามนักบัญชีและหนังสือเวียน แต่ก็จ่าย และเรียกว่าความเห็นต่าง
แถลงการณ์ของครอบครัวเรียกเรื่องนี้ว่า 'ความเห็นต่างกับสำนักงานภาษี' ระบุว่าหารือโดยสุจริต และยื่นแบบแก้ไขกับชำระภาษีครบแล้ว ระบุด้วยว่าแบบเดิมทำตามคำแนะนำของนักบัญชีภาษีและหนังสือเวียนการประเมินของกรมภาษีแห่งชาติ ไม่มีการปกปิดหรืออำพรางทรัพย์สิน และไม่ถูกเรียกเงินเพิ่มอัตราหนัก ในเดือนกันยายน 2024 Bain Capital ตกลงซื้อหุ้นข้างมากของบริษัทแม่ Red Baron Properties โดยครอบครัวยังถือหุ้นส่วนหนึ่ง ไม่มีรายงานใดเชื่อมการขายนี้กับการประเมินภาษีครั้งนี้
- 1Kyodo News via NEWSjp, 5 Nov 2026: about ¥2.8bn, about ¥1.6bn with surcharges, amended return, the family's full comment, the reorganisation and the lending between companies, no reasonable ground, the share valuation revised
- 2Sankei Shimbun, 5 Nov 2026: the same figures and the family's comment; Nagoya Regional Taxation Bureau
- 3MediaDogs, 5 Nov 2026 (secondary): death on 1 Aug 2023 aged 82; no breakdown disclosed; the company not reported as the taxpayer
- 4Sankei Sports, 24 Sep 2024: Bain Capital to buy a majority of Red Baron Properties from the founding family and others; price undisclosed; succession named as an issue
- 5Asahi Tsuginojidai, 7 Oct 2024: definitive agreement; the Sugiura family stays on as a shareholder
- 6Red Baron, company page: opened in Okazaki in 1972 as Yamaha Auto Center; more than 300 directly run shops
- 7National Tax Agency (Japan), Tax Answer No. 4638: how unlisted shares are valued, by comparison with listed peers or by net assets
- 8National Tax Agency (Japan), Tax Answer No. 4138: heirs abroad; ten-year test; temporary residents; non-resident decedents
- 9Inheritance Tax Act (Japan, Act No. 73 of 1950) arts 1-3, 2, 10, 16 (55% above ¥600m), 27 (ten months), 64 (acts of family companies), read on e-Gov 6 Nov 2026
- 10IRAS: Estate Duty removed for deaths on and after 15 February 2008
- 11Income Tax Act 1947 (Singapore) s33, as at 6 Nov 2026, read on Singapore Statutes Online 6 Nov 2026
- 12Companies Act 1967 (Singapore) s216(1), (2)(d), as at 6 Nov 2026, read on Singapore Statutes Online 6 Nov 2026
หุ้นเอกชนไม่มีราคาตลาด การปรับโครงสร้างจึงเปลี่ยนสูตรและดึงผู้ตรวจมาที่โอกาซากิ
หุ้นจดทะเบียนมีราคาทุกเช้า หุ้นบริษัทครอบครัวมีแต่สูตร และสูตรอ่านจากบัญชีของบริษัทเอง กรมภาษีแห่งชาติญี่ปุ่นประเมินหุ้นของครอบครัวผู้ควบคุมในบริษัทใหญ่ด้วยการเทียบเงินปันผล กำไร และสินทรัพย์สุทธิตามบัญชีกับบริษัทจดทะเบียนในธุรกิจเดียวกัน และในบริษัทเล็กด้วยการคำนวณสินทรัพย์สุทธิใหม่ เมื่อโครงสร้างกลุ่มหรืองบดุลเปลี่ยน คำตอบก็เปลี่ยน การปรับโครงสร้างก่อนเสียชีวิตจึงดึงสายตาผู้ตรวจสอบ
มาตรา 64 ของญี่ปุ่นให้มองทะลุบริษัทครอบครัว และการทำตามแนวปฏิบัติก็ไม่ได้หยุดบิลนี้
สำนักงานภาษียังมีอำนาจมองทะลุ มาตรา 64 ของกฎหมายภาษีมรดกญี่ปุ่นให้ไม่ยอมรับการกระทำของบริษัทครอบครัวที่ทำให้ภาษีมรดกลดลงโดยไม่ชอบ และอีกวรรคหนึ่งครอบคลุมการควบรวม การแยกบริษัท และขั้นตอนทำนองเดียวกัน รายงานไม่ได้บอกว่าครั้งนี้ใช้อำนาจใด ข้อความนี้จึงอธิบายเครื่องมือ ไม่ใช่ผลการตรวจ คำบอกเล่าของครอบครัวชี้ประเด็นที่หนักกว่า: ตามที่พวกเขาเล่า พวกเขามีคำแนะนำจากนักบัญชีและทำตามหนังสือเวียนที่เผยแพร่ แต่ก็ยังต้องจ่าย ความเห็นของเราคือ ทั้งสองอย่างไม่ได้หยุดสำนักงานภาษีจากการมองต่างออกไป
ทุกเยนที่เพิ่มเสียราว 0.57 เยน ในขณะที่คนเดียวที่อธิบายได้เสียชีวิตแล้ว
ขนาดของบิลมาจากอัตราภาษี ญี่ปุ่นเก็บ 55% จากส่วนของส่วนแบ่งตามกฎหมายแต่ละส่วนที่เกิน 600 ล้านเยน และราว 1,600 ล้านเยนจากราว 2,800 ล้านเยนคิดเป็นราว 57% ตามการคำนวณของเรา รวมเงินเพิ่มแล้ว ทุกเยนที่เพิ่มขึ้นจึงดูเหมือนถูกเก็บในอัตราสูงสุดหรือใกล้เคียง เวลาก็เป็นต้นทุนอีกอย่าง แบบต้องยื่นภายในสิบเดือนหลังการเสียชีวิต การตรวจมาทีหลัง และตอนนั้นคนเดียวที่อธิบายได้ว่าทำไมบริษัทจึงกู้ยืมกันก็ไม่อยู่แล้ว
ในสิงคโปร์ไม่มีสำนักงานภาษีมาประเมินหุ้นของผู้ก่อตั้งใหม่เมื่อเขาเสียชีวิต เพราะไม่มีภาษีมรดก ศึกประเมินราคาจึงย้ายไปอยู่ระหว่างทายาท และไปยังประเทศที่ทายาทคนใดคนหนึ่งอาศัยอยู่
หนังสือเดินทางสิงคโปร์อย่างเดียวช่วยหุ้นบริษัทญี่ปุ่นไม่ได้ เพราะญี่ปุ่นเก็บภาษีไม่ว่าทายาทอยู่ที่ใด
เริ่มจากข้อจำกัด สุงิอุระอาศัยในญี่ปุ่นและ Red Baron เป็นบริษัทญี่ปุ่น กฎหมายสิงคโปร์จึงแตะบิลนี้ไม่ได้ ตามกฎหมายภาษีมรดกญี่ปุ่น หุ้นอยู่ที่ที่ตั้งสำนักงานใหญ่ของบริษัทผู้ออกหุ้น (มาตรา 10) และญี่ปุ่นเก็บภาษีจากทายาทที่ไม่มีถิ่นที่อยู่ในญี่ปุ่นด้วยสำหรับทรัพย์สินในญี่ปุ่น (มาตรา 2) หนังสือเดินทางสิงคโปร์เพียงอย่างเดียวย่อมพาหุ้นเหล่านั้นออกไปไม่ได้ การเปรียบเทียบที่มีประโยชน์คือผู้ก่อตั้งที่กลุ่มบริษัท บ้าน และลูก ๆ อยู่ในสิงคโปร์ทั้งหมด
ครอบครัวสิงคโปร์ไม่เจอการตรวจนี้ เพราะภาษีมรดกสิ้นสุดสำหรับการเสียชีวิตตั้งแต่ 15 กุมภาพันธ์ 2008
ครอบครัวแบบนั้นจะไม่มีการมาเยือนครั้งนี้ สิงคโปร์ยกเลิกภาษีมรดก (estate duty) สำหรับการเสียชีวิตตั้งแต่วันที่ 15 กุมภาพันธ์ 2008 และไม่มีภาษีการรับมรดกหรือภาษีการให้ ไม่มีภาษีใดขึ้นกับมูลค่าหุ้นในวันเสียชีวิต จึงไม่มีเจ้าหน้าที่คนใดมีเหตุต้องคำนวณตัวเลขใหม่ และการปรับโครงสร้างก็ถูกโจมตีไม่ได้ว่าทำให้ภาษีที่ไม่มีอยู่ลดลง ข้อค้นพบแบบ 2,800 ล้านเยนจึงไม่มีอะไรให้เกาะ
Comptroller ของสิงคโปร์ยังไม่ยอมรับเงินกู้บริษัทครอบครัวได้ แต่มาตรา 33 คุ้มครองเฉพาะภาษีเงินได้
ภาษีสิงคโปร์ยังอ่านบัญชีของกลุ่มอยู่ แต่เพื่อภาษีอีกประเภท มาตรา 33 ของ Income Tax Act 1947 (กฎหมายภาษีเงินได้) ระบุว่า Comptroller ต้องไม่ยอมรับหรือเปลี่ยนแปลงการจัดการที่มีวัตถุประสงค์หรือผลคือลดหรือเลี่ยงภาษีเงินได้ หรือเปลี่ยนผู้รับภาระภาษี และ 'การจัดการ' รวมทุกขั้นตอนที่ใช้ดำเนินการ การกู้ยืมระหว่างบริษัทครอบครัวจึงยังต้องมีเหตุผลที่แสดงได้ ความต่างอยู่ที่เป้าหมาย: มาตรานี้คุ้มครองภาษีเงินได้ และไม่มีการประเมินมูลค่าวันเสียชีวิตให้ต้องคุ้มครอง
ทายาทที่ได้ 'มูลค่าเท่ากัน' จะสู้กันเรื่องราคา เว้นแต่พินัยกรรมระบุผู้ประเมินและวิธีการ
ศึกประเมินราคาไม่ได้หายไป มันย้ายเข้ามาในครอบครัว พินัยกรรมที่ยกบริษัทให้ลูกคนหนึ่งและให้ 'มูลค่าเท่ากัน' แก่คนอื่นต้องมีตัวเลข และเมื่อไม่มีตัวเลขภาษีให้ยืม ใครสักคนต้องทำขึ้นมา หากทายาทตกลงกันไม่ได้และผู้ถือหุ้นส่วนน้อยอ้างการกดขี่หรือความเสียหายอันไม่เป็นธรรมตามมาตรา 216 ของ Companies Act 1967 (กฎหมายบริษัท) ศาลสั่งให้ซื้อหุ้นได้ (มาตรา 216(2)(d)) แล้วราคาจะกลายเป็นข้อพิพาท พินัยกรรมหรือสัญญาผู้ถือหุ้นแก้ได้ล่วงหน้าด้วยการระบุผู้ประเมิน วันที่ และวิธีการ
ลูกสาวตั้งรกรากในโตเกียว มรดกสิงคโปร์อาจเข้าสู่ภาษีญี่ปุ่นสูงถึง 55%
กับดักของครอบครัวเอเชียคือลูกที่ย้ายไป ตามมาตรา 1-3 ของกฎหมายญี่ปุ่น ทายาทที่อาศัยในญี่ปุ่นต้องเสียภาษีจากทุกสิ่งที่ได้รับ ไม่ว่าอยู่ที่ใด แม้จากพ่อแม่ที่ไม่เคยอยู่ญี่ปุ่น เว้นแต่ทายาทนับเป็นผู้พำนักชั่วคราว คือผู้ถือสถานะอย่างวีซ่าทำงาน และอยู่ในญี่ปุ่นไม่เกินสิบปีในสิบห้าปีที่ผ่านมา ลูกสาวที่เป็นผู้พำนักถาวรในโตเกียวจึงอาจนำมรดกสิงคโปร์เข้าสู่ระบบที่อัตราสูงสุดคือ 55% ต้องถามว่าทายาทแต่ละคนอยู่ที่ไหนและวางแผนจะอยู่ที่ไหน ไม่ใช่ถามแค่ผู้ก่อตั้ง
ผู้ก่อตั้งที่ออกจากญี่ปุ่นช้ายังเสียภาษีทุกอย่างสิบปี และหุ้นญี่ปุ่นยังเสียภาษีต่อไป
การย้ายผู้ก่อตั้งช้ากว่าที่หลายครอบครัวคิด ทายาทที่อยู่ต่างประเทศยังเสียภาษีจากทุกสิ่ง หากพ่อแม่สัญชาติญี่ปุ่นเคยอาศัยในญี่ปุ่นภายในสิบปีก่อนเสียชีวิต และทายาทสัญชาติญี่ปุ่นยังถูกนับจากสิบปีของตนเองด้วย Tax Answer No. 4138 แสดงตารางไว้ สรุปคือ ผู้ก่อตั้งที่ออกจากญี่ปุ่นช้ายังไม่ได้ออกจริง และหุ้นบริษัทญี่ปุ่นยังต้องเสียภาษีอยู่ดี ประเทศบ้านเกิดอื่นมีเกณฑ์ของตนเอง
ครอบครัวที่เขียนเหตุผลของเงินกู้วันนี้ ไม่ต้องสร้างใหม่หลังงานศพด้วยต้นทุนสูงกว่ามาก
สำหรับผู้อ่านที่ครอบครัวเป็นเจ้าของบริษัทเอกชน มีสามคำถามที่ควรถามขณะที่ทุกคนยังอธิบายคำตอบได้ เงินกู้และการค้ำประกันระหว่างบริษัทแต่ละรายการมีไว้ทำไม และเขียนเหตุผลไว้ในเวลานั้นหรือไม่ ใครจะประเมินหุ้น ด้วยวิธีใด และทายาททุกคนจะยอมรับผลหรือไม่ และเมื่อถึงเวลาสำคัญ ทายาทแต่ละคนจะอยู่ที่ไหน การเขียนเหตุผลวันนี้มีต้นทุนน้อย การสร้างเหตุผลขึ้นใหม่หลังงานศพมีต้นทุนสูงกว่ามาก
ครอบครัวสุงิอุระ — จ่ายเพิ่มราว 1,600 ล้านเยน รวมเงินเพิ่ม จากราว 2,800 ล้านเยนที่ไม่ได้แจ้ง พวกเขาบอกว่าไม่มีเงินเพิ่มอัตราหนัก และเรียกว่า 'ความเห็นต่าง'
สำนักงานภาษีภูมิภาคนาโกยา — มูลค่าหุ้นที่ประเมินใหม่ แบบแก้ไข และเงินภาษี โดยไม่มีรายงานว่ามีคดีในศาล
Bain Capital — หุ้นข้างมากของ Red Baron Properties ตามข้อตกลงปี 2024 ไม่มีรายงานเชื่อมดีลกับการประเมินนี้ และไม่มีรายงานว่าบริษัทเป็นผู้เสียภาษี
ครอบครัวเดียวกันในสิงคโปร์ — ไม่มีภาษีมรดกสำหรับการเสียชีวิตตั้งแต่ 15 ก.พ. 2008 จึงไม่มีการประเมินวันเสียชีวิต ภาษีเงินได้ยังอ่านบัญชีกลุ่ม (Income Tax Act มาตรา 33) และศึกราคาย้ายไปที่ทายาท (Companies Act มาตรา 216)
ทายาทที่ตั้งรกรากในญี่ปุ่น — อาจเสียภาษีจากทุกสิ่งที่ได้รับ สูงสุด 55% เว้นแต่เป็นผู้พำนักชั่วคราว (กฎหมายภาษีมรดกญี่ปุ่น มาตรา 1-3)
ผู้อ่านที่ครอบครัวเป็นเจ้าของบริษัท — สามคำถาม: เงินกู้ระหว่างบริษัทแต่ละรายการมีไว้ทำไม ใครประเมินหุ้นและด้วยวิธีใด และทายาทแต่ละคนจะอยู่ที่ไหน
นี่คือการจำลองสถานการณ์ ไม่ใช่คำแนะนำ กลไกที่ตรวจสอบแล้วอยู่ที่ หน้าสิงคโปร์ ส่วนสถานะของครอบครัวคุณดูได้ที่ บทสรุปสถานะ.

จากแฟ้มคดี: ทรัสต์ที่มีทรัสตีในสิงคโปร์ แต่ถูกไต้หวันเก็บภาษีเป็นส่วนหนึ่งของกองมรดก: Evergreen